Aprenda o **passo a passo para negociar dívidas ativas com desconto, limpar seu CPF sem queimar seu histórico bancário**, entender o impacto do relatório SCR do Banco Central e preparar seu perfil para aprovação de novos cartões e empréstimos.
Limpar o Nome é o Primeiro Passo, Mas Não Garante Crédito Imediato
Um dos maiores equívocos do consumidor brasileiro é acreditar que, ao quitar uma dívida com desconto nos feirões Limpa Nome da Serasa ou Boa Vista, o banco aprovará automaticamente um empréstimo ou cartão de crédito no dia seguinte.
Embora o seu CPF fique livre de negativações públicas em até 5 dias úteis, o mercado bancário regulado pelo Banco Central do Brasil (BCB) avalia dois fatores complementares: o **histórico de comportamento no Cadastro Positivo** e os **apontamentos internos no relatório SCR (Registrato)**.
Tabela de Estratégias: Acordo com Desconto Grande vs. Quitação Sem Prejuízo
| Estratégia de Acordo | Como Funciona na Prática | Impacto no Serasa/SPC | Impacto no SCR do Banco Central |
|---|---|---|---|
| Acordo com Desconto Agressivo (90% OFF) | Você paga um valor simbólico e o banco perdoa o restante do valor principal. | Limpa o CPF em até 5 dias úteis. | O valor perdoado vira registro de Prejuízo no SCR por 5 anos (Dificulta crédito na instituição). |
| Quitação Integral do Principal (Sem Desconto) | Você negocia o parcelamento do valor original com isenção apenas de juros e multas. | Limpa o CPF em até 5 dias úteis. | Regista operação quitada integralmente (Preserva o histórico com o banco). |
1. O Perigo Oculto dos Feirões: Entenda o Lançamento de Prejuízo no SCR
Quando você renegocia uma dívida bancária obtendo um grande desconto (por exemplo, devia R$ 10.000,00 e aceitou um acordo para quitar por R$ 1.500,00), a instituição bancária é obrigada a declarar à Receita Federal e ao Banco Central que sofreu um **prejuízo financeiro de R$ 8.500,00**.
Apesar de a dívida sumir das consultas públicas da Serasa, o registro de “Prejuízo” permanece gravado no seu histórico do **SCR (Sistema de Informações de Crédito do Banco Central)** por até 5 anos.
Isso faz com que o banco credor original feche as portas para você e dificulte aprovações em outras grandes instituições que consultam o Registrato antes de liberar financiamentos habitacionais ou automotivos.
2. Passo a Passo para Limpar o Nome e Preparar o CPF para Crédito
- Mapeie Todas as Suas Dívidas Ativas: Acesse os aplicativos da Serasa, Boa Vista e o portal do Registrato no Banco Central para listar todos os débitos em seu nome.
- Priorize Dívidas Bancárias e Contas de Consumo: Quite primeiro faturas de cartão de crédito e empréstimos bancários que geram mais juros e impactam diretamente o Cadastro Positivo.
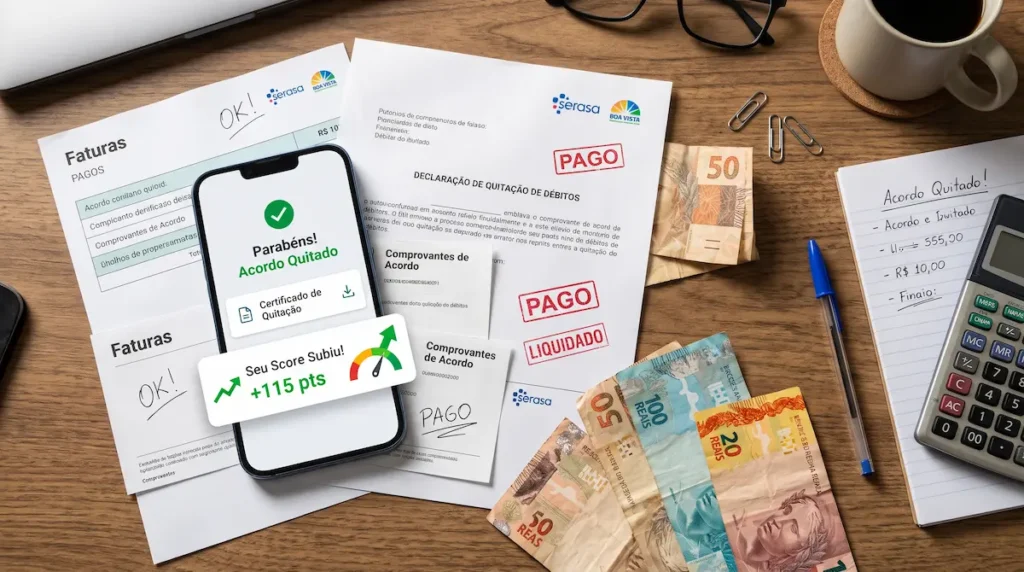
- Exija o Termo de Quitação e Baixa de Negativação: Após o pagamento do boleto do acordo ou Pix, o credor tem o prazo de até **5 dias úteis** para remover a negativação do seu CPF dos birôs.
- Verifique o Envio de Dados no Cadastro Positivo: Confirme se o status do seu acordo quitado foi devidamente transmitido para a base do Cadastro Positivo da Serasa e Quod.
3. Como Fazer o Score Subir Rápido Após Limpar o Nome
Após baixar as negativações do seu CPF, adote três medidas práticas para acelerar a recuperação da sua nota nos birôs:
- Use um Cartão de Limite Garantido (CDB/Caixinha): Abra conta em um banco digital e utilize cartões em que o dinheiro investido vira limite (como Neon ViraCrédito ou PagBank). Pagar essas faturas em dia gera histórico positivo imediato no Serasa.
- Mantenha Contas de Consumo no Seu CPF e Débito Automático: Coloque as faturas de luz, água e internet no seu nome para comprovar estabilidade residencial e pontualidade.
- Autorize o Open Finance: Compartilhe o histórico do seu novo banco de movimentação limpa para demonstrar sua capacidade de pagamento atual às instituições.
Leia Também: Guias Essenciais de Score e Crédito
Para aprofundar seu conhecimento sobre os bastidores do sistema bancário e manter seu perfil protegido, confira nossos guias complementares:
- Pilar Master de Score: Entenda por que sua nota pode travar no artigo sobre por que o score não sobe mesmo pagando as contas em dia.
- Gerenciamento do Cadastro Positivo: Veja como gerenciar seus dados no guia como funciona o Cadastro Positivo no Serasa.
- Uso do Open Finance: Saiba como compartilhar dados para destravar limites no artigo como o Open Finance ajuda a aumentar o score de crédito.
- Correção de Erros Cadastrais: Veja como remover cobranças indevidas no guia como contestar dados incorretos nos birôs de crédito.
- Cartão Aprovado para Negativado: Conheça as opções com limite na hora na matéria cartão de crédito para negativado com limite na hora.
Educação Financeira e Gestão de Orçamento
Sair da inadimplência e recuperar o acesso ao crédito é a base para reestruturar as finanças da sua família com dignidade e segurança.
Para aprender como organizar o seu orçamento mensal e rentabilizar o dinheiro economizado em juros para gerar rendimentos recorrentes, acesse o nosso artigo pilar sobre como gerar renda passiva mensal.
Perguntas Frequentes sobre Limpeza de Nome e Score
Após a baixa da negativação no CPF (que leva até 5 dias úteis), a readequação do score de crédito nos birôs costuma apresentar os primeiros aumentos significativos em um período de 30 a 90 dias, à medida que novos pagamentos pontuais alimentam o Cadastro Positivo.
Negociar com desconto limpa o seu CPF nos birôs públicos. No entanto, a fração do valor perdoado é lançada como prejuízo no SCR do Banco Central, o que dificulta novos empréstimos e cartões especificamente com o banco credor que sofreu a perda.
Não! Qualquer pessoa ou empresa que prometa “limpar seu nome ou apagar dívidas do sistema bancário mediante pagamento de taxa” está aplicando uma fraude. A única forma legal de remover a negativação é por quitação direta com o credor ou por determinação judicial em caso de cobrança indevida.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.