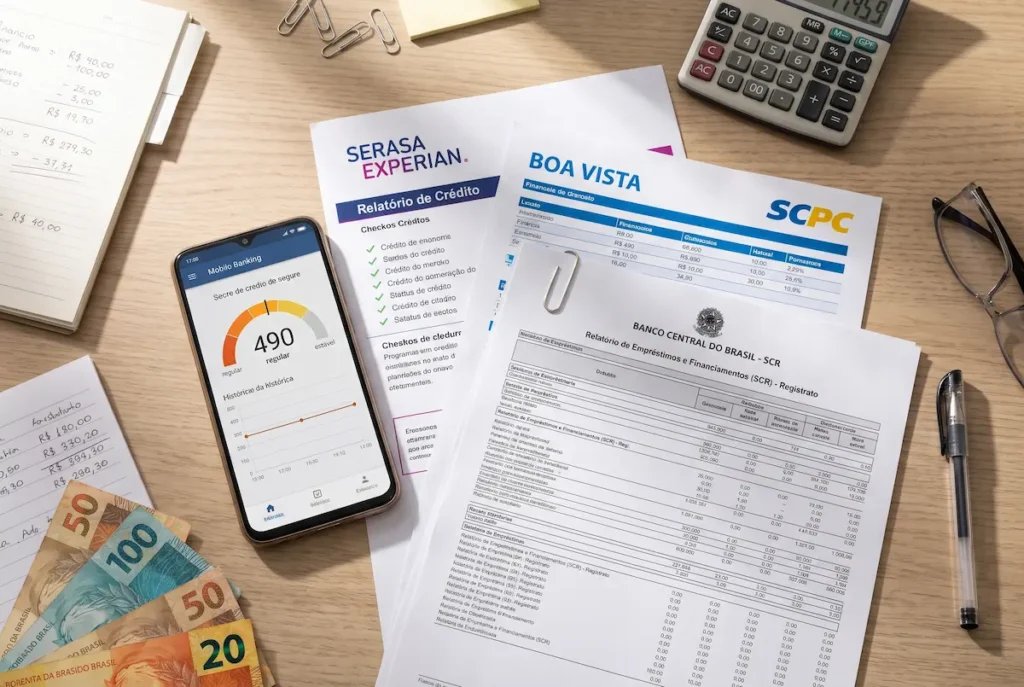
Descubra os motivos ocultos que travam ou derrubam a sua pontuação de crédito no Serasa, Boa Vista SCPC, SPC Brasil e Quod, entenda como o Registrato do Banco Central afeta seu perfil e aprenda o passo a passo para subir o seu score com segurança.
O Grande Paradoxo Financeiro: “Pago tudo em dia, mas meu score não aumenta”
Uma das reclamações mais frequentes dos brasileiros nos canais de atendimento financeiro é a estagnação do **Score de Crédito**. Milhões de consumidores mantêm boletos sem atrasos, não possuem dívidas negativadas e, ainda assim, veem sua pontuação travada ou até mesmo em queda.
O motivo para essa frustração é simples: pagar as contas em dia é apenas um dos diversos pilares que compõem o cálculo do score nos birôs de crédito (Serasa Experian, Boa Vista SCPC, SPC Brasil e Quod).
Os modelos estatísticos de inteligência artificial desenvolvidos sob as diretrizes da Lei do Cadastro Positivo (Lei Complementar nº 166/2019) e do Banco Central do Brasil (BCB) avaliam o seu **risco futuro de inadimplência**, e não apenas a sua pontualidade passada.
Como é Calculado o Score de Crédito no Brasil?
Os algoritmos dos birôs distribuem a nota do consumidor de 0 a 1.000 pontos com base em quatro grandes blocos de peso percentual:
| Bloco de Avaliação | Peso Médio no Score | O que o Algoritmo Analisa na Prática |
|---|---|---|
| Histórico de Pagamentos (Cadastro Positivo) | ~45% a 55% | Pontualidade na quitação de faturas de cartão, empréstimos e contas de água/luz. |
| Comprometimento de Renda e Dívidas Ativas | ~20% a 25% | Volume de limite utilizado, saldo devedor em aberto e número de contratos ativos. |
| Consultas Recentes de CPF no Mercado | ~15% a 20% | Quantidade de vezes que bancos e financeiras pesquisaram seu CPF nos últimos 90 dias. |
| Tempo de Histórico de Crédito e Perfil | ~10% a 15% | Idade das contas bancárias ativas, constância de dados e estabilidade cadastral. |
Os 7 Motivos Ocultos que Impedem o Seu Score de Subir
1. Alto Comprometimento do Limite do Cartão de Crédito
Se você possui um cartão com R$ 5.000,00 de limite e utiliza R$ 4.800,00 todos os meses (mesmo pagando a fatura integralmente em dia), o sistema entende que a sua **taxa de utilização de crédito está acima de 80%**. Para os algoritmos de risco, quem opera no limite da capacidade financeira tem maior probabilidade de sofrer um imprevisto e ficar inadimplente.
2. Excesso de Consultas ao Seu CPF em Curto Espaço de Tempo
Toda vez que você solicita um novo cartão, pede aumento de limite, faz simulações em fintechs ou busca empréstimos, a financeira realiza uma consulta rígida (Hard Inquiry) no seu CPF. Se o seu perfil acumula 5 ou 10 consultas em um único mês, os birôs interpretam que você está **desesperado por crédito**, o que faz o score despencar temporariamente.
3. Apontamentos e Prejuízos no Registrato / SCR do Banco Central
Muitos consumidores limpam o nome no Serasa ou renegociam dívidas antigas com grandes descontos através do Desenrola ou feirões Limpa Nome. Porém, se a instituição financeira lançou o valor não pago como “Prejuízo” no **Sistema de Informações de Crédito (SCR)** do Banco Central, você permanecerá com uma restrição interna em todo o sistema bancário.
4. Pouca Variedade de Fontes de Crédito (Falta de Histórico)
Pagar apenas a conta de telefone ou boletos de compras pequenas gera pouco histórico de risco para os birôs. O mercado precisa visualizar como você se comporta gerenciando diferentes modalidades financeiras (cartão de crédito, financiamento de veículos, contas de consumo e empréstimos estruturados).
5. Inconsistência Cadastral nos Birôs e no Governo
Divergências simples no seu nome, endereço, telefone ou e-mail entre a base da Receita Federal, Serasa, Boa Vista e seus bancos geram alertas de segurança. O algoritmo reduz pontuações de cadastros com dados desalinhados para prevenção contra fraudes de identidade.
6. Ausência ou Desativação do Cadastro Positivo
Se por algum motivo o seu Cadastro Positivo foi desativado ou está com falha na transmissão de dados por parte de algum banco onde você é correntista, o birô perde a visibilidade dos seus pagamentos em dia, voltando a calcular sua nota com base no modelo antigo.
7. Histórico Financeiro “Novo” ou Curto
A inteligência artificial dos birôs valoriza a consistência temporal. Um consumidor que paga contas em dia há 10 anos possui um perfil estatístico infinitamente mais seguro do que alguém que abriu a primeira conta corrente ou cartão há 6 meses.
Como Destravar Seu Score Passo a Passo
Para otimizar cada elemento da sua vida financeira e elevar sua nota nos birôs com eficiência, utilize os guias especializados do nosso cluster de Crédito:
- Gerenciamento do Cadastro Positivo: Veja como ativar, consultar e verificar o envio de dados no artigo sobre como o Cadastro Positivo aumenta o score e como gerenciar.
- Uso do Open Finance a Seu Favor: Descubra como compartilhar seu histórico bancário entre instituições no nosso guia sobre como o Open Finance ajuda a aumentar o score e limites de crédito.
- Correção de Erros nos Birôs: Aprenda a contatar o Serasa ou Boa Vista para remover apontamentos indevidos no artigo sobre como contestar dados incorretos nos birôs de crédito.
- Limpeza de Nome e Renegociação: Saiba como quitar pendências sem destruir seu histórico bancário na nossa matéria sobre como limpar o nome e aumentar o score para empréstimos.
Ações Práticas para Fazer o Seu Score Subir Rápido
Para ver a sua pontuação reagir positivamente nos próximos ciclos de atualização dos birôs, siga este plano de ação em 5 etapas:
- Mantenha o Uso do Cartão de Crédito Abaixo de 30% do Limite: Se o seu limite total é de R$ 10.000,00, procure manter o saldo acumulado das faturas abaixo de R$ 3.000,00. Se precisar gastar mais, faça pagamentos antecipados ao longo do mês antes do fechamento da fatura.
- Dê um “Jejum” de Solicitações de Crédito (90 Dias): Evite pedir novos cartões, aumentos de limite ou empréstimos por pelo menos 3 meses. Isso permite que o histórico de consultas (hard inquiries) saia da janela de cálculo prioritário dos algoritmos.
- Mantenha as Contas de Consumo no Seu Nome: Coloque as faturas de energia elétrica, água, internet e plano de celular no seu CPF e mantenha-as cadastradas no débito automático para zerar qualquer risco de esquecimento.
- Atualize Seus Dados no App da Serasa e Boa Vista: Acesse os aplicativos dos birôs, confirme seu número de celular, e-mail, comprovante de residência e renda declarada.
- Consulte Seu Relatório no Registrato do Banco Central: Acesse o portal oficial do Registrato (BCB) para verificar se há algumaoperação de crédito com prejuízo ou dívida vencida cadastrada em seu CPF sem o seu conhecimento.
Score Necessário para Grandes Objetivos Financeiros
Uma pontuação alta no score abre portas para a aprovação de grandes produtos de crédito no mercado nacional:
- Financiamento Imobiliário: Bancos como a Caixa exigem pontuação sólida e análise cadastral rigorosa. Veja a simulação completa no nosso artigo pilar sobre quanto de imóvel dá para financiar com a sua renda e entenda como aumentar o score especificamente para aprovação na Caixa.
- Cartões de Crédito de Alta Renda: Instituições exigem score acima de 750 a 800 pontos para liberar cartões de topo de linha. Confira os requisitos no nosso artigo sobre como conseguir cartão Black e veja o ranking do melhor cartão Black para milhas e salas VIP.
Para alinhar o destravamento do seu score de crédito a um planejamento de independência financeira de longo prazo, consulte também o nosso artigo pilar sobre como gerar renda passiva mensal.
Perguntas Frequentes sobre Estagnação do Score
O impacto do pagamento pontual de contas no Cadastro Positivo é recalculado continuamente. Em geral, após a adoção de boas práticas (como redução de uso do limite e pausa em consultas), os primeiros aumentos significativos no score ocorrem entre 30 e 90 dias.
Pagar antes do vencimento não gera pontos adicionais por antecipação em relação ao pagamento no dia do vencimento. No entanto, antecipar o pagamento reduz o saldo devedor reportado no fechamento da fatura, diminuindo o seu percentual de comprometimento de limite, o que beneficia o score indiretamente.
O score pode cair por oscilações no mercado geral, aumento temporário de uso do limite do seu cartão de crédito, consultas automáticas feitas por empresas de seguro/telefonia, ou fim do prazo de ponderação de um histórico antigo positivo no algoritmo.
Não! Qualquer serviço ou pessoa que prometa “aumentar o score instantaneamente mediante pagamento” é golpe. O score é um índice estatístico automatizado regulado por lei e não pode ser alterado mediante pagamento financeiro direto a terceiros.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.