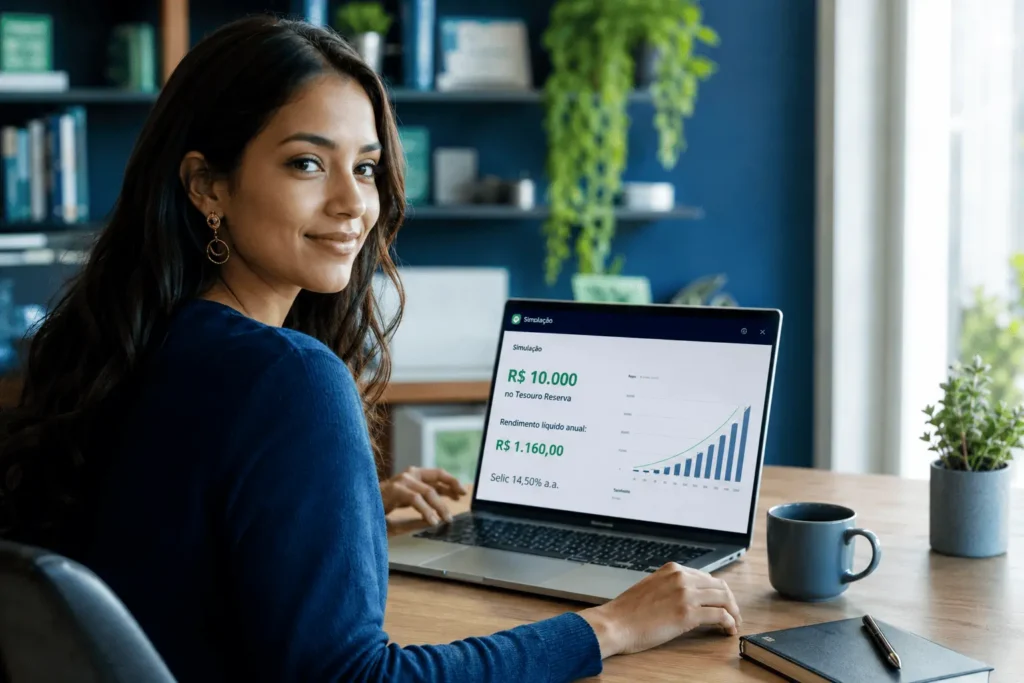
Quanto rende R$ 10.000 no Tesouro Reserva em 2026? Com a Selic atualmente em 13,75% ao ano, o Tesouro Reserva acompanha 100% da Selic. O rendimento líquido, porém, depende do prazo da aplicação, do Imposto de Renda e, em resgates realizados nos primeiros 30 dias, do IOF.
Neste artigo, você vai entender quanto R$ 10.000 podem render no Tesouro Reserva, quanto isso representa por mês, como funciona o IR, quando há cobrança de IOF, qual é o efeito da taxa de custódia e como o resultado pode ser comparado com a poupança, o Tesouro Selic e o CDB.
Também mostramos como interpretar uma simulação de rendimento sem confundir uma estimativa baseada na Selic atual com uma promessa de rentabilidade futura.
📅 Última atualização: 19 de setembro de 2026.
Em 16 de setembro de 2026, o Copom reduziu a Selic de 14,00% para 13,75% ao ano, o quinto corte consecutivo no ciclo iniciado em março. Os valores apresentados neste artigo já refletem essa nova taxa, mas continuam sendo estimativas: a Selic pode mudar novamente na próxima reunião do Copom, em 3 e 4 de novembro de 2026.
📋 Neste artigo você vai descobrir:
- quanto R$ 10.000 podem render no Tesouro Reserva;
- quanto R$ 10.000 podem render por mês;
- como calcular o rendimento líquido depois do IR;
- como o IOF afeta resgates nos primeiros 30 dias;
- como funciona a taxa de custódia;
- como comparar Tesouro Reserva, poupança, Tesouro Selic e CDB;
- quando o Tesouro Reserva pode fazer sentido para uma reserva de emergência.
Quanto Rende R$ 10.000 no Tesouro Reserva?
O Tesouro Reserva remunera o investidor com 100% da Selic. Portanto, quando a Selic está em 13,75% ao ano, o investimento acompanha essa taxa, antes dos efeitos da tributação e de eventuais custos aplicáveis.
Para entender quanto realmente sobra no bolso, não basta multiplicar R$ 10.000 pela taxa anual. É necessário considerar o período da aplicação, a forma de acumulação dos rendimentos e os impostos.
Em aplicações de renda fixa, o Imposto de Renda incide sobre o rendimento, e não sobre o valor originalmente investido.
Por exemplo, se uma aplicação de R$ 10.000 gerar R$ 1.000 de lucro e a alíquota aplicável for de 20%, o imposto será calculado sobre os R$ 1.000 de rendimento:
Exemplo simplificado:
- Valor investido: R$ 10.000
- Rendimento bruto: R$ 1.000
- IR de 20%: R$ 200
- Rendimento líquido: R$ 800
O resultado efetivo do Tesouro Reserva pode ser diferente porque a Selic pode mudar durante o período em que o dinheiro permanecer investido.
Calculadora do Tesouro Reserva
Simule quanto seu dinheiro pode render
Calculadora Tesouro Reserva
Simule o rendimento exato do seu investimento no Tesouro Selic com liquidez diária.
| Mês | Investido | Rendimento (Mês) | Saldo Bruto |
|---|
Quanto Rende R$ 10.000 no Tesouro Reserva por Mês?
Essa é uma das principais dúvidas relacionadas ao produto. O ponto mais importante é que não existe um rendimento mensal fixo, porque o Tesouro Reserva acompanha a Selic.
Com uma Selic de 13,75% ao ano utilizada apenas como referência, R$ 10.000 podem gerar pouco mais de R$ 100 de rendimento bruto em um mês típico. O valor líquido será menor por causa do Imposto de Renda e poderá ser afetado pelo IOF caso o resgate ocorra antes de 30 dias.
Também é importante lembrar que o Tesouro Direto informa que o Tesouro Reserva rende em dias úteis. Portanto, não é correto simplesmente dividir uma taxa anual por 12 e tratar o resultado como uma rentabilidade mensal garantida.
💡 Importante: quando você encontra uma resposta como “R$ 10.000 rendem R$ X por mês”, trate esse número como uma estimativa. O resultado real depende da taxa vigente e do período efetivo da aplicação.
Simulação de R$ 10.000 no Tesouro Reserva por Prazo
Uma das melhores formas de entender o investimento é comparar diferentes períodos.
A tabela abaixo apresenta uma estimativa ilustrativa considerando uma Selic de 13,75% ao ano mantida constante durante todo o período. O objetivo é mostrar o efeito do tempo e da tributação, e não garantir que o investimento terá exatamente esses valores.
| Prazo | Alíquota de IR | Rendimento bruto estimado* | Observação |
|---|---|---|---|
| 30 dias | 22,5% | ≈ R$ 106 | IOF chega a zero no 30º dia |
| 6 meses | 22,5% | ≈ R$ 656 | Estimativa antes do IR |
| 1 ano | 20% | ≈ R$ 1.375 | Estimativa antes do IR |
| 2 anos | 17,5% | ≈ R$ 2.939 | Estimativa antes do IR |
| 3 anos | 15% | ≈ R$ 4.718 | Estimativa antes do IR |
* Valores meramente ilustrativos, calculados sob a hipótese de Selic constante de 13,75% ao ano. O resultado efetivo depende da remuneração diária, dos dias úteis do período, da trajetória da Selic, da tributação e de eventuais custos aplicáveis.
Quanto Rende R$ 10.000 no Tesouro Reserva em 1 Ano?
Considerando uma simulação simplificada com a Selic de 13,75% ao ano permanecendo constante durante todo o período, R$ 10.000 poderiam gerar aproximadamente R$ 1.375 de rendimento bruto em um ano.
Como uma aplicação mantida por um ano se enquadra na faixa de 181 a 360 dias da tabela regressiva, a alíquota de Imposto de Renda considerada é de 20%.
Simulação simplificada:
- Valor aplicado: R$ 10.000
- Selic considerada: 13,75% ao ano
- Rendimento bruto estimado: ≈ R$ 1.375
- IR de 20% sobre o rendimento: ≈ R$ 275
- Rendimento líquido estimado: ≈ R$ 1.100
Essa é uma aproximação para facilitar o entendimento. O valor efetivo não deve ser interpretado como rendimento garantido por 12 meses, porque a Selic pode ser alterada pelo Banco Central durante o período.
Quanto Rende 10000 no Tesouro Reserva?
R$ 10.000 no Tesouro Reserva acompanham 100% da Selic. Com a taxa em 13,75% ao ano, uma simulação simplificada de 12 meses produz aproximadamente R$ 1.375 de rendimento bruto.
Após uma alíquota de IR de 20% sobre o rendimento, a estimativa líquida ficaria em torno de R$ 1.100, considerando todas as demais condições constantes durante o período.
Assim, em uma simulação puramente ilustrativa:
- R$ 10.000 investidos
- ≈ R$ 1.375 de rendimento bruto
- ≈ R$ 275 de IR
- ≈ R$ 1.100 de rendimento líquido
- ≈ R$ 11.100 de saldo final
Na prática, o saldo poderá ser diferente caso a Selic suba ou caia ao longo do período.
Quanto Rende R$ 10.000 no Tesouro Reserva em Diferentes Prazos?
Quanto maior o período, maior tende a ser o rendimento acumulado em uma simulação de taxa constante. Além disso, a alíquota do IR diminui conforme o prazo aumenta.
| Prazo | IR | Rendimento bruto estimado* | Rendimento líquido aproximado* |
|---|---|---|---|
| 30 dias | 22,5% | ≈ R$ 106 | ≈ R$ 82 |
| 6 meses | 22,5% | ≈ R$ 656 | ≈ R$ 508 |
| 1 ano | 20% | ≈ R$ 1.375 | ≈ R$ 1.100 |
| 2 anos | 17,5% | ≈ R$ 2.939 | ≈ R$ 2.425 |
| 3 anos | 15% | ≈ R$ 4.718 | ≈ R$ 4.010 |
* Estimativas educacionais considerando Selic constante de 13,75% ao ano. O resultado real pode variar.
Como Funciona o Imposto de Renda no Tesouro Reserva?
O Tesouro Reserva está sujeito à tabela regressiva do Imposto de Renda aplicada às aplicações de renda fixa.
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Para aplicações de renda fixa, o imposto incide sobre o rendimento obtido, e não sobre o valor originalmente investido. A Receita Federal mantém essa tabela para aplicações de renda fixa em suas informações de tributação de 2026.
Consultar a tabela oficial de tributação de 2026 na Receita Federal.
Como o IOF Afeta o Tesouro Reserva Antes de 30 Dias?
O IOF pode ser aplicado quando o resgate acontece nos primeiros 30 dias da aplicação.
Por isso, quem utiliza o Tesouro Reserva como uma reserva financeira precisa entender a diferença entre liquidez e ausência de impostos.
Ter possibilidade de resgate não significa necessariamente que um resgate feito imediatamente após a aplicação terá o mesmo resultado líquido de um resgate realizado depois de 30 dias.
⚠️ Regra prática: o IOF começa em uma alíquota elevada nos primeiros dias e diminui progressivamente até chegar a zero no 30º dia. Portanto, o impacto sobre o rendimento é maior quando o resgate acontece pouco tempo depois da aplicação.
Para conferir as condições atuais do produto, consulte diretamente o Tesouro Direto.
O Tesouro Reserva Rende Todo Dia?
O Tesouro Direto informa que o Tesouro Reserva rende em dias úteis, acompanhando 100% da Selic.
Isso é diferente de dizer que existe uma remuneração idêntica em todos os dias do calendário. A rentabilidade é influenciada pela dinâmica diária da taxa e pelos dias úteis considerados na aplicação.
O produto também possui condições operacionais próprias para solicitação de aplicações e resgates. Por isso, é importante não confundir a disponibilidade para solicitar uma operação com a forma como o rendimento é calculado.
Existe Taxa de Custódia no Tesouro Reserva?
Sim. O Tesouro Direto informa que existe uma taxa de custódia da B3 de 0,20% ao ano, com isenção para valores de até R$ 10.000 investidos no Tesouro Reserva.
Para quem possui exatamente R$ 10.000 dentro do limite de isenção, a taxa de custódia da B3 não reduz o rendimento referente ao valor isento.
Exemplo:
- Valor investido: R$ 10.000
- Limite informado pelo Tesouro Direto: R$ 10.000
- Taxa de custódia sobre o valor dentro da isenção: R$ 0
As condições de tarifas podem ser atualizadas. Antes de investir, confira as regras vigentes no site oficial do Tesouro Direto.
Tesouro Reserva ou Poupança: Qual Rende Mais?
A comparação entre Tesouro Reserva e poupança precisa considerar o rendimento líquido, e não apenas a taxa bruta.
A poupança possui uma vantagem tributária importante para pessoa física: seu rendimento é isento de Imposto de Renda. O Tesouro Reserva, por outro lado, está sujeito à tabela regressiva do IR.
Mesmo assim, quando a Selic está elevada, o Tesouro Reserva pode apresentar uma vantagem de rendimento antes dos efeitos tributários.
Para fazer uma comparação correta, considere:
- rendimento bruto;
- Imposto de Renda;
- IOF, quando aplicável;
- taxas e custos;
- liquidez;
- objetivo do dinheiro;
- trajetória esperada das taxas de juros.
O próprio Tesouro Direto apresenta simulações comparando o Tesouro Reserva com a poupança.
Confira as informações e simulações oficiais do Tesouro Reserva no Tesouro Direto.
Tesouro Reserva ou Tesouro Selic: Qual Escolher?
Essa é uma comparação importante para quem está tentando decidir onde manter uma reserva financeira.
Embora os dois estejam relacionados à Selic, eles não devem ser tratados automaticamente como produtos idênticos.
Antes de escolher, compare:
- objetivo do dinheiro;
- liquidez;
- tributação;
- custos;
- condições de resgate;
- forma de acesso;
- características específicas de cada produto.
Para aprofundar a comparação, consulte também o conteúdo do ImpostoLab:
Tesouro Reserva vs. Tesouro Selic: Qual escolher para o seu dinheiro?
Tesouro Reserva ou CDB: Qual Rende Mais?
A comparação com CDB depende da taxa oferecida pelo banco, do prazo, da liquidez e das condições específicas do produto.
Um CDB que paga uma porcentagem do CDI acima de 100% pode apresentar uma rentabilidade diferente do Tesouro Reserva. Porém, não é correto comparar apenas a taxa anunciada.
Também é necessário observar:
- liquidez diária ou prazo de vencimento;
- Imposto de Renda;
- segurança e emissor;
- eventual proteção do FGC, quando aplicável;
- taxas;
- rentabilidade líquida.
Por isso, a melhor comparação é aquela que considera o valor líquido que o investidor terá no final do período.
O Tesouro Reserva é Indicado para Reserva de Emergência?
O Tesouro Direto apresenta o Tesouro Reserva como uma solução voltada para quem deseja formar uma reserva financeira com rendimento de 100% da Selic.
O produto permite investimento a partir de R$ 1,00 e, segundo o Tesouro Direto, foi desenvolvido para facilitar a formação de uma reserva com acesso ao dinheiro quando necessário, respeitando as regras do produto.
Isso não significa que seja automaticamente a melhor opção para todas as pessoas.
Uma reserva de emergência deve considerar principalmente:
- segurança;
- liquidez;
- facilidade de resgate;
- custos;
- tributação;
- objetivo financeiro.
Leia também o conteúdo complementar do ImpostoLab:
Tesouro Reserva 2026: Guia Completo para Reserva de Emergência
O Que Acontece se a Selic Cair?
Como o Tesouro Reserva acompanha 100% da Selic, uma redução da taxa básica tende a reduzir a remuneração futura do produto — foi exatamente isso que aconteceu em 16 de setembro de 2026, quando o Copom cortou a taxa de 14,00% para 13,75% ao ano.
Da mesma forma:
- Selic sobe: a remuneração tende a aumentar;
- Selic cai: a remuneração tende a diminuir.
Por esse motivo, uma simulação realizada hoje não representa uma promessa de rendimento para os próximos anos.
O histórico recente mostra como a taxa básica pode mudar. Por isso, é importante atualizar a calculadora sempre que houver uma nova decisão do Copom — a próxima reunião está agendada para 3 e 4 de novembro de 2026.
Consultar o histórico oficial da taxa Selic no Banco Central.
Quanto Rende R$ 1.000, R$ 5.000 e R$ 10.000 no Tesouro Reserva?
A lógica é simples: quanto maior o valor investido, maior tende a ser o valor nominal do rendimento quando a mesma taxa e o mesmo prazo são utilizados.
| Valor investido | Exemplo de comparação |
|---|---|
| R$ 1.000 | Serve para testar uma reserva inicial |
| R$ 5.000 | Permite simular uma reserva intermediária |
| R$ 10.000 | Valor principal desta simulação |
| R$ 20.000 | Permite avaliar valores superiores ao limite de isenção de custódia |
| R$ 50.000 | Permite comparar custos e rendimento em uma reserva maior |
| R$ 100.000 | Permite avaliar o impacto dos custos em um patrimônio maior |
Para uma análise realmente personalizada, o ideal é usar uma calculadora que permita informar o valor, o prazo e a taxa considerada.
O Tesouro Reserva Vale a Pena?
O Tesouro Reserva pode fazer sentido para quem busca uma alternativa de baixo risco vinculada à Selic e pretende manter uma reserva financeira com as características de liquidez oferecidas pelo produto.
Mas a decisão não deve considerar somente a rentabilidade.
O produto pode fazer sentido quando:
- você busca uma aplicação vinculada à Selic;
- precisa manter uma reserva financeira;
- valoriza a liquidez oferecida pelo produto;
- quer começar com um valor pequeno;
- entende as regras de IR, IOF e custódia.
É importante comparar quando:
- existem CDBs de liquidez diária com taxas competitivas;
- você possui outras alternativas de renda fixa;
- pretende manter o dinheiro por períodos diferentes;
- os custos e a liquidez de outra alternativa forem mais adequados ao seu objetivo.
Perguntas Frequentes sobre o Rendimento do Tesouro Reserva
Quanto rende 10.000 no Tesouro Reserva?
R$ 10.000 no Tesouro Reserva acompanham 100% da Selic. Com a Selic em 13,75% ao ano, uma simulação simplificada de 12 meses aponta aproximadamente R$ 1.375 de rendimento bruto antes do Imposto de Renda. O resultado real pode mudar se a Selic for alterada durante o período.
Quanto rende R$ 10.000 no Tesouro Reserva por mês?
O rendimento mensal não é fixo. Com uma Selic de 13,75% ao ano, uma aplicação de R$ 10.000 pode gerar pouco mais de R$ 100 de rendimento bruto em um mês típico, mas o valor efetivo depende dos dias úteis, da taxa vigente e da metodologia de cálculo.
Quanto rende 10 mil no Tesouro Reserva por mês?
A resposta depende da Selic vigente e do período considerado. Para conhecer o rendimento líquido, também é necessário considerar o Imposto de Renda e, caso o resgate aconteça antes de 30 dias, o IOF.
O Tesouro Reserva tem garantia do FGC?
Não. O Tesouro Reserva não é protegido pelo FGC. O produto está vinculado ao Tesouro Direto e possui garantia do Tesouro Nacional, conforme as características divulgadas oficialmente pelo Tesouro Direto.
O Tesouro Reserva rende todo dia?
O Tesouro Direto informa que o Tesouro Reserva rende em dias úteis e acompanha 100% da Selic. A dinâmica de rendimento não deve ser confundida com a disponibilidade operacional para solicitar aplicações e resgates.
O Tesouro Reserva tem IOF?
Sim. O Tesouro Direto informa que o IOF é aplicado quando o resgate ocorre nos primeiros 30 dias da aplicação.
O Tesouro Reserva tem Imposto de Renda?
Sim. O produto segue a tabela regressiva de Imposto de Renda aplicada às aplicações de renda fixa.
Qual é o investimento mínimo no Tesouro Reserva?
Segundo o Tesouro Direto, o investimento mínimo no Tesouro Reserva é de R$ 1,00.
Quanto rende R$ 10.000 no Tesouro Reserva em 1 ano?
Considerando uma simulação simplificada com Selic de 13,75% ao ano constante, R$ 10.000 poderiam gerar aproximadamente R$ 1.375 de rendimento bruto em um ano. Considerando IR de 20% sobre o rendimento, o valor líquido aproximado seria de R$ 1.100.
Tesouro Reserva ou Tesouro Selic: qual é melhor?
Depende do objetivo. Antes de escolher, compare finalidade, liquidez, tributação, custos, condições de resgate e demais características dos dois produtos.
Tesouro Reserva ou CDB: qual rende mais?
Depende da taxa, prazo, liquidez, tributação e características do CDB. Um CDB que paga uma porcentagem elevada do CDI pode superar o Tesouro Reserva em determinadas condições, mas a comparação deve considerar o rendimento líquido e os riscos envolvidos.
Conclusão: Quanto Rende R$ 10.000 no Tesouro Reserva?
Com a Selic atualmente em 13,75% ao ano, o Tesouro Reserva acompanha 100% dessa taxa.
Em uma simulação simplificada de 12 meses, R$ 10.000 podem gerar aproximadamente R$ 1.375 de rendimento bruto. Considerando uma alíquota de IR de 20% sobre o rendimento, o valor líquido aproximado seria de R$ 1.100.
Mas esse valor é uma estimativa, não uma promessa de rentabilidade. O resultado real depende principalmente da trajetória da Selic, dos dias úteis, do prazo da aplicação, dos impostos e dos custos aplicáveis.
Por isso, ao perguntar “quanto rende R$ 10.000 no Tesouro Reserva?”, é importante olhar além da taxa anunciada e analisar o rendimento líquido.
Em resumo:
- o Tesouro Reserva acompanha 100% da Selic, atualmente em 13,75% ao ano;
- R$ 10.000 podem render pouco mais de R$ 100 brutos em um mês típico, dependendo da taxa e dos dias úteis;
- o investimento está sujeito ao Imposto de Renda regressivo;
- o IOF pode incidir nos primeiros 30 dias;
- a taxa de custódia da B3 possui isenção até o limite informado pelo Tesouro Direto;
- a Selic pode mudar, alterando o rendimento futuro — a próxima decisão do Copom ocorre em 3 e 4 de novembro de 2026.
Para informações atualizadas sobre o produto, consulte sempre as condições divulgadas pelo Tesouro Direto.
Conteúdos Relacionados
Fontes e Referências
- Banco Central do Brasil — Histórico da Taxa Selic
- Banco Central do Brasil — Comunicado do Copom (16/09/2026)
- Tesouro Direto — Tesouro Reserva
- Receita Federal — Tributação de 2026
🚀 Quer saber quanto seu dinheiro vai render hoje?
Simule agora sua reserva com a taxa Selic atualizada diretamente no nosso simulador no topo do artigo.
Simular Meu Rendimento Agora 📊Aviso: As informações apresentadas têm finalidade educacional e não constituem recomendação individual de investimento. Taxas, impostos, custos e condições dos produtos financeiros podem ser alterados pelas instituições responsáveis e pelas autoridades competentes.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.