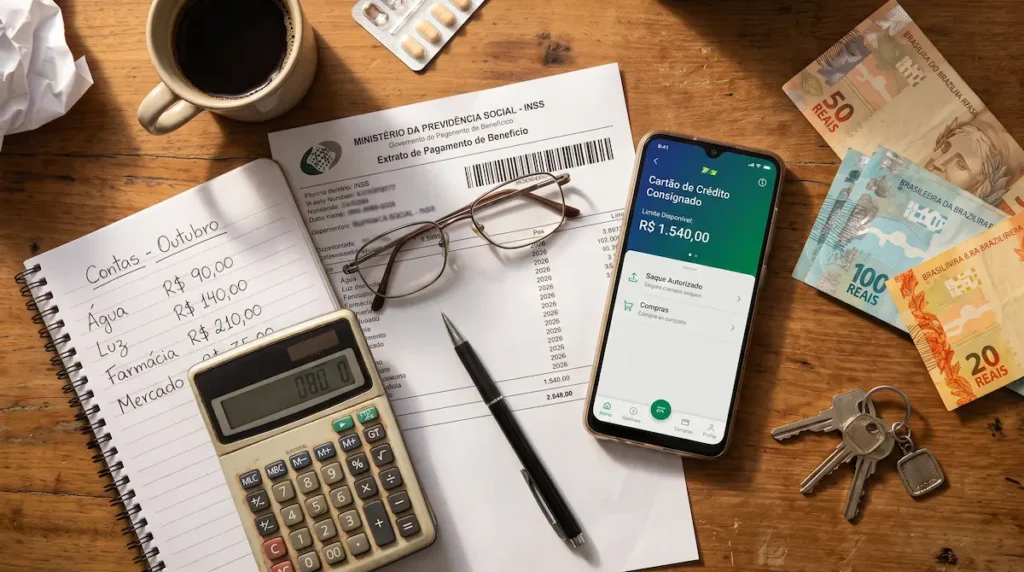
Descubra todas as regras do cartão de crédito consignado para aposentados, pensionistas do INSS, beneficiários BPC/LOAS e servidores públicos. Entenda como funciona o desconto em folha, as taxas de juros reduzidas, o limite de saque e como aprovar sem consulta ao Serasa.
O que é o Cartão de Crédito Consignado e Como Ele Funciona?
O cartão de crédito consignado é uma modalidade de crédito regulamentada pelo Banco Central do Brasil (BCB) e pelo Instituto Nacional do Seguro Social (INSS), destinada exclusivamente a aposentados, pensionistas, beneficiários do BPC/LOAS e servidores públicos (municipais, estaduais, federais e militares).
A principal característica desta modalidade é a forma de pagamento: o **valor mínimo da fatura mensal (referente a 5% da renda do benefício)** é descontado de forma automática e direta da folha de pagamento ou do benefício previdenciário do titular.
Como a instituição financeira possui garantia de recebimento direto da fonte pagadora federal ou estadual, o risco de inadimplência cai a quase zero. Por esse motivo, os bancos aprovam o cartão **mesmo para quem possui o nome negativado nos birôs de crédito**.
Tabela Comparativa: Melhores Cartões Consignados do Brasil
| Instituição / Cartão | Público Atendido | Taxa de Juros Médias (Mensal) | Anuidade | Permite Saque em Dinheiro? |
|---|---|---|---|---|
| Caixa Simples (Caixa) | Aposentados e Pensionistas INSS | A partir de 1,60% ao mês | Sem Anuidade | SIM (Até 70% do limite em dinheiro) |
| BMG Card (Banco BMG) | INSS, Servidores e Militares | Conforme teto do INSS/BCB | Sem Anuidade | SIM (Saque na conta ou Pix) |
| Inter Consignado (Banco Inter) | INSS, Servidores Federais (SIAPE) e Estaduais | Taxas competitivas sem tarifas | Sem Anuidade | SIM (Gestão 100% no app) |
| Bradesco Consignado Elo | INSS, Servidores e Aposentados | Conforme teto do órgão pagador | Sem Anuidade | SIM (Rede Banco24Horas e app) |
| Daycoval Consignado | Aposentados, Pensionistas e Servidores | Conforme teto legal vigente | Sem Anuidade | SIM (Transferência bancária imediata) |
Entenda a Margem Consignável e o Limite do Cartão
1. O que é a Margem Consignável de 5%?
A legislação federal estabelece limites rígidos para proteger o orçamento do aposentado e do servidor público contra o sobreendividamento:
- 35% da renda líquida: Destinados exclusivamente às parcelas de Empréstimos Consignados tradicionais.
- 5% da renda líquida: Reservados exclusivamente para a reserva de margem do Cartão de Crédito Consignado.
- 5% da renda líquida: Reservados para o Cartão Benefício Consignado (modalidade com descontos em farmácias e seguros).
2. Como é Calculado o Limite de Compras e Saque?
O limite total do cartão consignado é um múltiplo do valor da sua margem mensal de 5%. Em regra geral nos bancos, **o limite total de crédito equivale a aproximadamente 25 a 27 vezes o valor da sua margem de 5%**.
Se um aposentado recebe um benefício líquido de R$ 3.000,00 por mês:
- Margem Consignável (5%): R$ 150,00 por mês (valor que será descontado na folha).
- Limite Total de Crédito Aprovado no Cartão: ~R$ 3.750,00 a R$ 4.000,00 para compras e saques.
Vantagens e Cuidados: Como Funciona a Taxa de Juros e o Saque Consignado
As Vantagens do Cartão Consignado:
- Sem Consulta ao Serasa ou SPC: Como a cobrança do valor mínimo ocorre na fonte, a aprovação é garantida para negativados.
- Teto Máximo de Juros Limitado por Lei: Enquanto o cartão de crédito comum cobra juros rotativos que ultrapassam 14% ao mês, o cartão consignado possui teto fixado pelo Conselho de Previdência (geralmente entre 1,60% e 2,60% ao mês).
- Isenção Total de Anuidade: Praticamente todas as instituições financeiras emissoras zeram a cobrança de anuidade de forma vitalícia.
O Recurso do Saque em Dinheiro (Saque Consignado):
O titular do cartão consignado pode converter até **70% do seu limite total em dinheiro vivo**, solicitando a transferência direta para a sua conta bancária onde recebe o benefício.
O desconto de 5% na folha de pagamento cobre apenas o **valor mínimo da fatura**.
Se você realizar compras ou saques que ultrapassem o valor coberto pelos 5% retidos na folha, a diferença aparecerá na fatura impressa/digital. Se esse excedente não for pago via boleto no vencimento, incidirão juros consignados sobre o saldo devedor remanescente.
Cartão Consignado vs. Cartão Benefício Consignado: Qual a Diferença?
Desde 2022, o governo formalizou duas categorias de cartões com margens consignáveis distintas:
- Cartão de Crédito Consignado Tradicional: Focado no uso como cartão de compras diário (função crédito internacional) e no saque de limite em dinheiro na conta.
- Cartão Benefício Consignado: Além da função de compras e saque, este cartão obrigatoriamente inclui pacotes de benefícios gratuitos, como desconto em medicamentos em redes de farmácias credenciadas, auxílio-funeral e seguro de vida sem custo adicional.
Leia Também: Guias Essenciais para Gerenciar Seu Crédito
Para organizar a vida financeira da sua família e proteger o seu patrimônio contra dívidas abusivas, confira nossos artigos recomendados:
- Opções para Negativados Gerais: Conheça as opções com limite garantido por investimento no artigo sobre cartão de crédito para negativado com limite na hora.
- Empresas e MEI: Veja como aprovar cartões sem anuidade para negócios no guia cartão de crédito para PJ, CNPJ e MEI.
- Entenda o Destravar do Score: Saiba o que impede a sua pontuação de subir no estudo por que o score não sobe mesmo pagando as contas em dia.
- Ranking dos Cartões de Alta Renda: Conheça opções premium de milhas na matéria sobre o melhor cartão Black para milhas e salas VIP.
- Planejamento do Imóvel Próprio: Simule a margem salarial no artigo pilar sobre quanto de imóvel é possível financiar com a sua renda.
Organização Financeira e Proteção Patrimonial
Utilizar o cartão consignado com moderação permite resolver emergências sem comprometer o sustento da família ou cair nas taxas abusivas do cartão comum.
Para aprender como rentabilizar o saldo da sua aposentadoria ou salário em aplicações seguras que geram renda passiva, acesse o nosso artigo pilar sobre como gerar renda passiva mensal.
Perguntas Frequentes sobre Cartão Consignado
Têm direito ao cartão consignado os aposentados e pensionistas do INSS, beneficiários do BPC/LOAS, servidores públicos federais (SIAPE), estaduais, municipais e militares das forças armadas.
Não. Por possuir o pagamento mínimo retido de forma automática e direta na folha de pagamento do benefício ou salário, o cartão consignado não realiza consulta de restrição ao Serasa ou SPC Brasil.
Para cancelar o cartão consignado, é necessário quitar integralmente todo o saldo devedor em aberto na fatura. Após a quitação total, o titular solicita o cancelamento e a liberação da margem de 5% diretamente na central de atendimento do banco emissor.
O teto de juros para o cartão de crédito consignado é fixado periodicamente pelo Conselho Nacional de Previdência Social (CNPS) e acompanhado pelo Banco Central, mantendo-se significativamente inferior ao rotativo dos cartões de crédito convencionais.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.