Entenda a **taxa oculta cobrada pelos bancos em compras internacionais e viagens ao exterior**. Veja o comparativo do spread cambial cobrado pela Caixa, Itaú, Bradesco, Santander e fintechs, e aprenda as melhores alternativas para zerar esse custo.
O que é Spread Cambial no Cartão de Crédito?
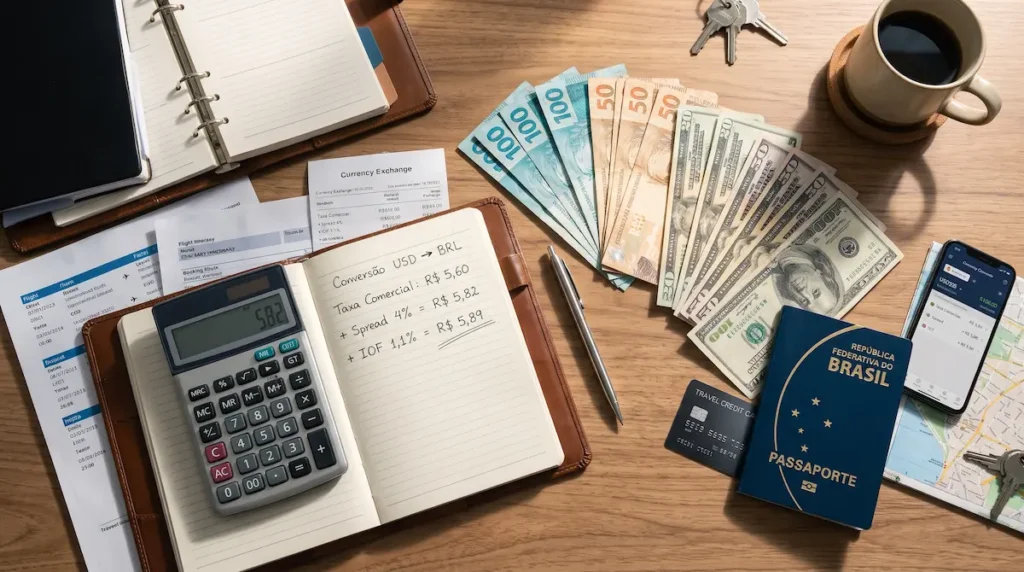
Quando você realiza uma compra em moeda estrangeira (seja em uma viagem física ao exterior ou em sites internacionais como Amazon US, AliExpress e serviços de streaming gringos), o valor cobrado na sua fatura em reais é composto por três fatores:
- A Cotação Oficial do Dólar PTAX: A taxa oficial de câmbio divulgada pelo Banco Central do Brasil (BCB).
- O IOF (Imposto sobre Operações Financeiras): Imposto federal cobrado compulsoriamente pelo Governo em transações internacionais no cartão de crédito.
- O Spread Cambial (Ágio do Banco): A margem de lucro percentual adicionada pela instituição financeira sobre a cotação oficial do dólar.
Em termos simples: o **spread cambial é a sobretaxa que o seu banco cobra por fazer a conversão da moeda estrangeira para o Real**.
Tabela Comparativa: Taxas de Spread Cambial por Banco no Brasil
| Instituição Financiera | Taxa de Spread Cambial Média | Impacto de Custo em US$ 1.000 | Cotação Utilizada |
|---|---|---|---|
| Sicoob e Sicredi | 0,0% (Spread Zerado) | Economia máxima de até R$ 300,00 | Dólar PTAX do dia da compra |
| C6 Bank (Cartão de Crédito) | 0,0% (para compras no crédito) | Economia máxima de até R$ 300,00 | Dólar PTAX do dia da compra |
| Banco Inter | 1,0% a 2,0% | Custo baixo/moderado | Dólar PTAX do dia da compra |
| Caixa Econômica Federal | 2,0% a 3,0% | Custo moderado | Dólar PTAX do dia da compra |
| Banco do Brasil e Bradesco | 4,0% a 5,5% | Custo elevado | Dólar PTAX do dia da compra |
| Itaú e Santander | 5,5% a 6,0% | Custo extremamente elevado | Dólar PTAX do dia da compra |
A Regra da Cotação no Dia da Compra (Regulamentação BCB)
Graças à regulamentação do Banco Central do Brasil em vigor desde 2020, as administradoras de cartão de crédito no país são **obrigadas a utilizar a taxa de câmbio do dia da realização da compra** (e não mais a cotação do dia do fechamento da fatura).
Isso trouxe transparência total para o consumidor, eliminando a surpresa de variações cambiais bruscas ocorrida entre o dia do gasto e o vencimento da fatura.
Como Economizar nas Compras Internacionais: Cartão vs. Conta Global
Embora utilizar um cartão de crédito tradicional de bancão (com 5.5% de spread + IOF de cartão) seja prático, o custo total da transação pode encarecer a sua compra em quase 10%.
A alternativa mais econômica do mercado é utilizar **Contas Globais e Cartões de Débito Internacional** (como Nomad, Wise e Avenue):
- IOF de Conta Global: 1,1% (alíquota de transferência para conta própria no exterior).
- Spread de Conta Global: 0,8% a 2,0% sobre o dólar comercial.
- Economia Total: Economia média de **7% a 9% no valor final da viagem** em relação aos cartões de crédito de grandes bancos.
Leia Também: Guias Essenciais de Cartões e Finanças
Para gerenciar seus cartões de crédito e evitar cobranças abusivas no seu orçamento, confira nossos artigos recomendados:
- Ranking Geral dos Melhores Cartões: Compare programas de milhas no nosso guia do melhor cartão Black para milhas e salas VIP.
- Estratégias de Isenção de Anuidade: Descubra como zerar as tarifas no artigo cartão Black sem anuidade: como isentar.
- Pontos ou Milhas? Descubra a melhor escolha de acúmulo na matéria cartão de milhas ou pontos: qual a melhor escolha?
- Aprovação e Limites: Veja os requisitos de renda no guia como conseguir cartão Black.
- Destrave seu Histórico no Serasa: Saiba o que impede o seu score de subir no artigo sobre por que o score não sobe mesmo pagando as contas em dia.
Planejamento Financeiro Internacional
Evitar o spread cambial elevado dos bancos tradicionais é uma forma inteligente de preservar o seu poder de compra em viagens e compras no exterior.
Para aprender como investir o capital economizado em taxas bancárias em ativos globais de renda passiva, acesse o nosso artigo pilar sobre como gerar renda passiva mensal.
Perguntas Frequentes sobre Spread Cambial
Por determinação do Banco Central, os bancos são obrigados a divulgar o valor do seu spread cambial de forma transparente em seus sites oficiais e nos comprovantes/faturas de transação internacional.
Se o processamento do pagamento for feito por adquirente internacional fora do Brasil (mesmo que o preço apareça em Reais no site), o banco pode aplicar a conversão dinâmica de moeda (DCC), incidindo a cobrança de IOF e taxa de spread cambial.
Os cartões de crédito emitidos por cooperativas de crédito (como Sicoob e Sicredi) e o C6 Bank destacam-se por oferecerem spread cambial de 0% sobre a cotação oficial do dólar PTAX em compras no crédito.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.