Descubra se o Tesouro IPCA+ com Juros Semestrais vale a pena em 2026, como funciona o pagamento dos cupons a cada 6 meses, a tributação do Imposto de Renda regressivo e uma simulação real com R$ 10.000 investidos.
O que é o Tesouro IPCA+ com Juros Semestrais e como ele funciona?
O Tesouro IPCA+ com Juros Semestrais (antiga NTN-B) é um título público de Renda Fixa emitido pelo Tesouro Nacional que combina uma taxa de juros fixa (prefixada) com a variação da inflação oficial do país (medida pelo IPCA).
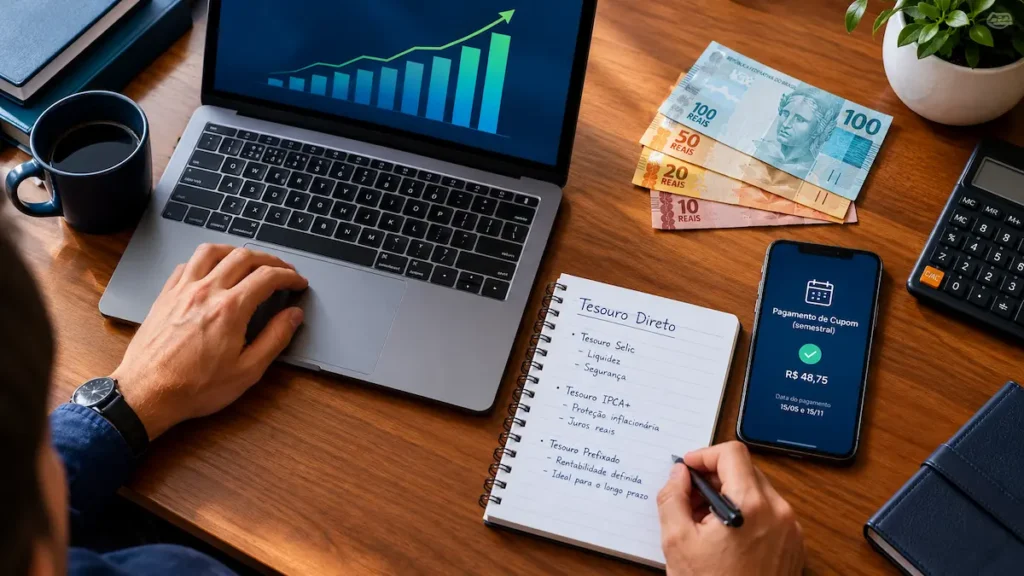
Diferente do Tesouro IPCA+ tradicional (que acumula todos os rendimentos para pagar somente na data do vencimento), o título com Juros Semestrais paga antecipações dos seus rendimentos a cada seis meses em forma de cupons de juros diretamente na conta da sua corretora.
- Títulos com vencimento em anos PARES (ex: 2032, 2040, 2056): Pagam cupons nos meses de fevereiro e agosto.
- Títulos com vencimento em anos ÍMPARES (ex: 2035, 2045, 2055): Pagam cupons nos meses de maio e novembro.
Tesouro IPCA+ Tradicional vs. Tesouro IPCA+ Juros Semestrais
| Característica | Tesouro IPCA+ (Principal) | Tesouro IPCA+ Juros Semestrais |
|---|---|---|
| Recebimento do Relação | Apenas no Vencimento (ou resgate) | A cada 6 meses (Cupons Semestrais) |
| Efeito dos Juros Compostos | 🔥 Máximo (O rendimento rende sobre rendimento) | ⚡ Menor (Os cupons sacados saem do bolo principal) |
| Cobrança de Imposto de Renda | Única, cobrada apenas no resgate final | Incide sobre CADA cupom recebido a cada 6 meses |
| Perfil Indicado | Quem quer **construir patrimônio** de longo prazo | Quem precisa de **renda passiva recorrente** para viver de renda |
Como é calculado o valor do Cupom Semestral?
O valor bruto do cupom de juros semestral do Tesouro Direto é equivalente a uma taxa fixa estipulada em lei de 6% ao ano (o que corresponde a aproximadamente 2,95% no semestre devido à capitalização composta) sobre o Valor Nominal Atualizado (VNA) do título.
O VNA é o valor de face original do título ajustado diariamente pela inflação acumulada do IPCA desde a data de emissão. Isso significa que o seu cupom em dinheiro **cresce junto com a inflação ao longo dos anos**, preservando o poder de compra do investidor.
Tabela do Imposto de Renda no Tesouro IPCA+ com Juros Semestrais
Sobre o valor bruto de cada cupom semestral recebido incide a alíquota da Tabela Regressiva do Imposto de Renda para Renda Fixa. O tempo de aplicação contado para determinar a alíquota é calculado individualmente a partir do dia em que você comprou o título até a data de pagamento daquele cupom específico:
| Tempo Decorrido da Aplicação | Alíquota de IR sobre o Cupom | Impacto no Cupom Recebido |
|---|---|---|
| Até 180 dias (1º Cupom) | 22,5% | Maior desconto de IR no primeiro semestre |
| De 181 a 360 dias (2º Cupom) | 20,0% | Desconto moderado no primeiro ano |
| De 361 a 720 dias (3º e 4º Cupons) | 17,5% | Alíquota intermediária no segundo ano |
| Acima de 720 dias (5º Cupom em diante) | 15,0% (Alíquota Mínima) | Menor desconto mantido até o vencimento |
Simulação Real: Quanto rende R$ 10.000 no Tesouro IPCA+ Juros Semestrais?
Considerando uma aplicação hipotética de R$ 10.000,00 em um título Tesouro IPCA+ com taxa de IPCA + 6,00% ao ano:
- Valor Aproximado do Cupom Semestral Bruto: Cerca de R$ 295,00 a cada 6 meses (mais a atualização da inflação do período).
- 1º Cupom (aos 6 meses – IR de 22,5%): Desconto de R$ 66,37 em IR ➔ **R$ 228,63 Líquido**.
- A partir do 5º Cupom (após 2 anos – IR de 15,0%): Desconto de R$ 44,25 em IR ➔ **R$ 250,75 Líquido** (mais a correção inflacionária).
Além do Imposto de Renda retido na fonte, há a cobrança da **Taxa de Custódia da B3** de 0,20% ao ano, cobrada em duas parcelas anuais (no primeiro dia útil de janeiro e de julho) ou retida no próprio cupom.
Tesouro IPCA+ com Juros Semestrais vale a pena em 2026?
A resposta depende exclusivamente do seu **objetivo financeiro atual**:
✅ Vale a pena para quem:
- Já construiu seu patrimônio e busca viver de renda passiva mensal ou semestral.
- Precisa de um fluxo de caixa periódico para complementar aposentadoria ou pagar despesas recorrentes sem precisar vender títulos.
- Deseja montar uma “escada de cupons” combinando títulos com vencimentos pares e ímpares para receber renda nos meses de Fevereiro, Maio, Agosto e Novembro.
❌ NÃO vale a pena para quem:
- Está na fase de **acumulação de bens** e construção de patrimônio para o futuro.
- Pretende reinvestir o valor do cupom semestral manualmente, pois você perderá eficiência fiscal pagando IR antecipado. Nesse caso, opte pelo artigo pilar da nossa categoria sobre como investir para gerar renda passiva mensal de forma eficiente.
Estratégia Combinada: Tesouro IPCA+ e FIIs para Renda Mensal
Para investidores que buscam rendimentos todos os meses do ano, combinar o Tesouro IPCA+ Juros Semestrais com **Fundos Imobiliários (FIIs)** é uma das estratégias mais eficientes do mercado brasileiro em 2026.
Enquanto o Tesouro garante a proteção da renda contra a inflação e a segurança do Risco Soberano, os FIIs distribuem proventos mensais isentos de Imposto de Renda para Pessoas Físicas. Confira o nosso guia completo sobre os melhores FIIs para gerar renda passiva mensal.
Perguntas Frequentes sobre Tesouro IPCA+ Juros Semestrais
O cupom é depositado automaticamente como saldo em conta na sua corretora de valores na data do pagamento, já com o Imposto de Renda descontado. Se você não reinvestir manualmente esse dinheiro, ele ficará parado sem render na conta da corretora.
Não. Os títulos do Tesouro Direto são garantidos pelo próprio Tesouro Nacional (Governo Federal), possuindo o menor risco de crédito do país (Risco Soberano), superior à garantia do Fundo Garantidor de Créditos (FGC).
Sim, o Tesouro Direto garante a recompra diária de todos os títulos. No entanto, se você vender antes do vencimento, o título estará sujeito à marcação a mercado, podendo apresentar oscilações no valor de resgate (ganho ou perda temporária).
O Tesouro Selic rende conforme a taxa básica de juros e não paga cupons periódicos, sendo ideal para reserva de emergência. O Tesouro IPCA+ Juros Semestrais rende inflação + taxa fixa e paga renda a cada 6 meses. Veja o comparativo em nosso artigo sobre Tesouro Reserva vs Tesouro Selic.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.