Aprenda a escolher as melhores ações pagadoras de dividendos na B3, como analisar indicadores como Dividend Yield e Payout, a aplicação do Método BARS/BEST e como funciona a tributação de proventos em 2026.
O que são Ações de Dividendos e como elas geram renda passiva?
Investir em ações de dividendos significa tornar-se sócio de empresas consolidadas na bolsa de valores (B3) que possuem alta capacidade de geração de caixa e repassam parcelas expressivas do seu lucro líquido diretamente para a conta dos acionistas.
Segundo o Artigo 202 da Lei das Sociedades por Ações (Lei nº 6.404/1976), toda empresa de capital aberto no Brasil é obrigada a distribuir em estatuto um dividendo mínimo obrigatório aos seus acionistas (geralmente fixado em 25% do lucro líquido ajustado).
Principais Indicadores para Analisar Ações de Dividendos
| Indicador | O que Significa | O que Buscar na Prática |
|---|---|---|
| Dividend Yield (DY) | Rendimento anual do dividendo pago em relação ao preço da ação. | Idealmente acima de 6,0% ao ano (média histórica constante). |
| Payout | Porcentagem do lucro líquido que a empresa distribui como proventos. | Entre 50% e 80% (equilíbrio entre distribuição e investimento). |
| P/L (Preço sobre Lucro) | Tempo em anos para recuperar o capital investido pelo lucro da empresa. | Múltiplos moderados (abaixo de 10x ou 12x o lucro anual). |
| Margem Líquida | Porcentagem de receita que se transforma em lucro efetivo. | Empresas com margem sólida (preferencialmente acima de 10% a 15%). |
O Método BARS / BEST: Quais os melhores setores para investir?
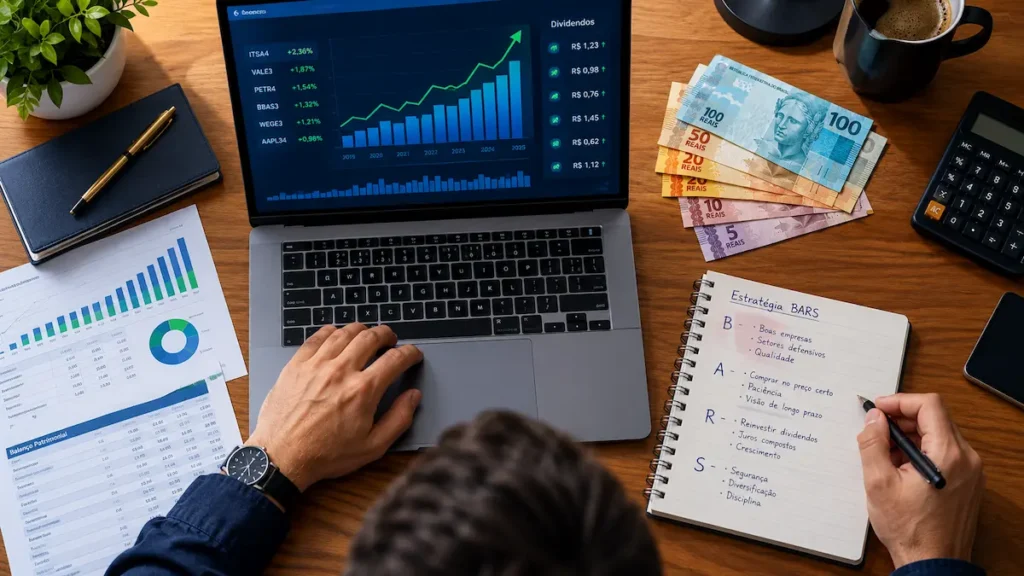
Consagrado por grandes investidores de valor no Brasil (como Luiz Barsi Filho e Decio Bazin), o acrônimo BARS (ou BEST) reúne os setores mais perenes, previsíveis e resilientes da B3 para a construção de um “projeto previdenciário” em ações:
- B — Bancos: Instituições financeiras sólidas, com receita recorrente oriunda de crédito, tarifas e margem financeira, apresentando históricos centenários de lucros e proventos.
- A / E — Asseguradoras / Energia Elétrica: Empresas de energia atuam em transmissão e geração com contratos reajustados pela inflação (IPCA/IGP-M) e demanda inelástica. Seguradoras operam com resultados operacionais constantes e ganho de float financeiro.
- R / S — Saneamento Básico: Serviços essenciais de água e esgoto sob concessões públicas de longo prazo, imunes a crises econômicas passageiras.
- T — Telecomunicações: Serviços essenciais de conectividade e fibra óptica com fluxo de caixa estável e pagamentos periódicos.
As empresas desses setores são acompanhadas de perto pelo Índice Dividendos da B3 (IDIV), carteira teórica que reúne os ativos com melhor histórico de proventos da bolsa brasileira.
Diferença entre Dividendos e Juros sobre Capital Próprio (JCP)
Ao montar sua carteira de renda passiva, você perceberá dois proventos caindo na sua conta bancária:
- Dividendos: Isentos de Imposto de Renda para Pessoas Físicas na legislação atual brasileira. A empresa já recolheu os tributos corporativos sobre o lucro antes de distribuir o valor líquido ao acionista.
- Juros sobre Capital Próprio (JCP): Provento contábil que permite à empresa deduzir o valor pago do seu Lucro Real. Para o investidor pessoa física, incide a alíquota fixa de 15% de Imposto de Renda retido na fonte no momento do crédito, conforme regramento da Receita Federal do Brasil.
Passo a Passo: Como montar uma carteira de dividendos em 2026
- Defina sua Meta de Renda Recorrente: Determine quanto deseja receber mensalmente de proventos para reinvestir ou custear despesas.
- Diversifique em pelo menos 5 a 8 empresas de setores diferentes: Aloque seu capital entre Bancos, Energia, Saneamento e Seguros para evitar concentração em uma única empresa.
- Reinvista 100% dos Proventos na Fase de Acumulação: Enquanto você estiver na fase de construção de patrimônio, utilize todo o dinheiro recebido em dividendos e JCP para comprar mais ações da melhor oportunidade do mês (efeito bola de neve).
- Acompanhe os Meses de Pagamento (Data Com e Data Ex): Compreenda a Data Com (data limite para ter a ação na carteira e ter direito ao dividendo) e a Data Ex (dia a partir do qual a ação passa a ser negociada sem o direito ao provento).
Ações de Dividendos vs. Fundos Imobiliários (FIIs)
Tanto as ações de dividendos quanto os Fundos Imobiliários são pilares indispensáveis para a liberdade financeira, mas possuem dinâmicas complementares:
- FIIs: Pagam rendimentos mensais com alta previsibilidade de fluxo de caixa, sendo ideais para cobrir custos fixos do mês. Veja o nosso artigo detalhado sobre os melhores FIIs para renda passiva mensal.
- Ações: Pagam proventos em frequências variadas (trimestral, semestral ou anual), mas possuem maior potencial de crescimento do capital e reajuste dos lucros acima da inflação.
Para ver o panorama consolidado das melhores opções de investimentos para viver de proventos no Brasil, leia o nosso artigo pilar de como gerar renda passiva mensal em 2026.
Perguntas Frequentes sobre Ações de Dividendos
Não. Os dividendos distribuídos por empresas brasileiras de capital aberto são isentos de Imposto de Renda para Pessoas Físicas na legislação vigente. No entanto, é obrigatório declarar o saldo recebido na ficha de Rendimentos Isentos e Não Tributáveis do IRPF.
Acontece quando uma empresa apresenta um Dividend Yield aparentemente muito elevado (ex: 20% ao ano), mas o resultado foi gerado por um evento não recorrente (como a venda de um ativo fixo) ou pela forte queda na cotação das ações devido a problemas operacionais. Fique atento à constância dos lucros.
Cada empresa define sua política no estatuto social. Algumas empresas distribuem proventos de forma mensal (como Itaú e Bradesco), enquanto outras pagam trimestralmente, semestralmente ou anualmente (como Taesa, BB Seguridade e Banco do Brasil).
Considerando uma carteira diversificada com Dividend Yield médio de 8,0% ao ano (ou ~0,64% ao mês), é necessário acumular um patrimônio aproximado de R$ 150.000,00 em ações de empresas pagadoras de proventos.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.