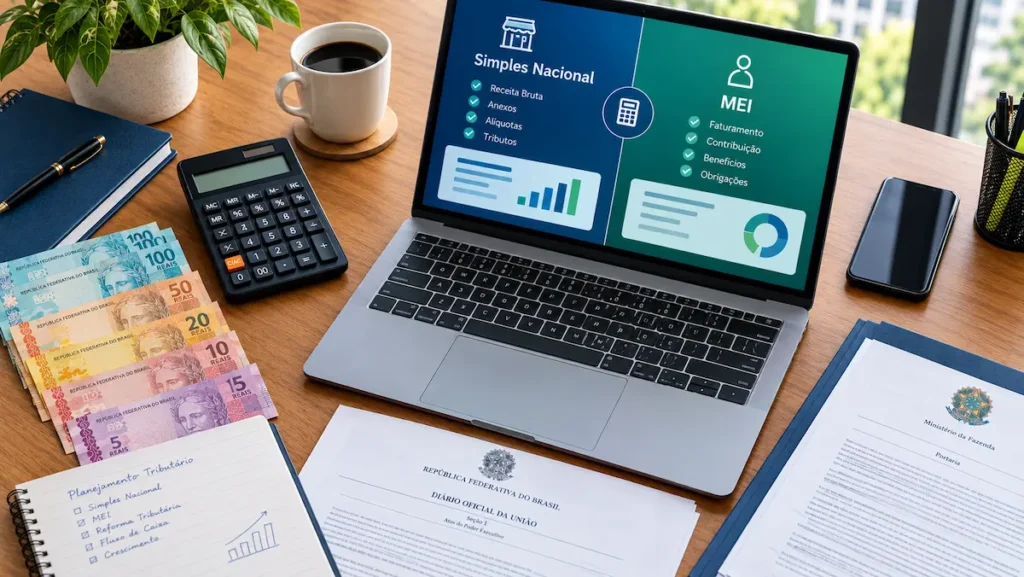
Descubra como a Reforma Tributária (EC 132/2023) afeta o MEI (Microempreendedor Individual) e as empresas enquadradas no Simples Nacional: a manutenção da guia DAS, o dilema do repasse de créditos tributários no B2B e o regime híbrido opcional.
O Simples Nacional e o MEI vão acabar com a Reforma Tributária?
Não! O MEI e o Simples Nacional não vão acabar. A manutenção do tratamento diferenciado e favorecido para as micro e pequenas empresas no Brasil foi expressamente garantida pela Emenda Constitucional nº 132/2023.
Os pequenos negócios enquadrados no Portal do Empreendedor (Gov.br) continuarão pagando seus tributos através do recolhimento unificado mensal (a famosa guia **DAS-MEI** ou **DAS do Simples Nacional**).
Contudo, a introdução do novo sistema de IVA Dual traz uma **mudança estrutural relevante na dinâmica de vendas para outras empresas (operações B2B)**. Para entender como o novo imposto se divide na esfera federal e estadual, consulte nosso artigo sobre o que são a CBS e o IBS e suas diferenças.
Vender para Consumidor Final (B2C) vs. Vender para Empresas (B2B)
| Perfil do Cliente da Pequena Empresa | Como Fica o Recolhimento | Repasse de Crédito Tributário | Recomendação de Estratégia |
|---|---|---|---|
| Cliente B2C (Consumidor Pessoa Física) | Continua 100% no modelo atual do Simples / MEI (DAS único). | Não se aplica (consumidor final não aproveita crédito). | Permanecer no Simples / MEI tradicional (sem alterações). |
| Cliente B2B (Outra Empresa de Médio ou Grande Porte) | Pode escolher entre o Simples unificado ou recolher CBS/IBS por fora. | Empresas clientes exigem crédito integral de CBS e IBS. | Analisar se vale a pena optar pelo recolhimento do IVA por fora. |
O Grande Dilema do Crédito Tributário no B2B
No novo sistema do IVA Dual, a regra de ouro é a não cumulatividade plena: as grandes e médias empresas só conseguem abater o imposto de suas vendas se tiverem acumulado créditos tributários integrais nas compras dos seus fornecedores.
Quando uma grande empresa compra de um fornecedor optante pelo Simples Nacional tradicional:
- No modelo tradicional do Simples: A pequena empresa transfere para o comprador apenas uma parcela reduzida de crédito tributário (equivalente ao percentual do imposto efetivamente pago na alíquota reduzida do Simples).
- O Risco Comercial: A grande empresa compradora pode preferir comprar de fornecedores do regime regular (Lucro Presumido ou Real) que oferecem 100% de crédito de CBS e IBS, gerando uma desvantagem competitiva para a pequena empresa.
A Solução: O Regime Híbrido (Misto) do Simples Nacional
Para solucionar esse dilema comercial sem forçar a pequena empresa a migrar inteiramente para o regime tributário comum, a Reforma Tributária criou o Regime Híbrido Opcional.
A partir da entrada em vigor da CBS e do IBS, as empresas do Simples Nacional poderão escolher entre duas opções:
- Opção 1 (Simples 100% Unificado): O empresário continua pagando todos os impostos (incluindo CBS e IBS) dentro da alíquota única do DAS. Ideal para prestadores de serviços e comércios focados diretamente no consumidor final (B2C).
- Opção 2 (Regime Misto / CBS e IBS por Fora): A empresa paga o IRPJ, CSLL e tributos folha dentro do Simples Nacional, mas escolhe **recolher a CBS (federal) e o IBS (estadual/municipal) pelo regime regular do IVA**. Dessa forma, ela pode transferir 100% de crédito tributário para seus clientes PJ.
O que Muda Especificamente para o MEI (Microempreendedor Individual)?
Para o MEI, as regras permanecem extremamente simplificadas, sem complicações burocráticas para o trabalho do dia a dia:
- Pagamento Fixo Mensal Preservado: O MEI continuará recolhendo o valor fixo mensal reduzido na guia DAS-MEI através do portal da Receita Federal.
- Isenção de Burocracia: O MEI não precisará calcular alíquotas complexas de CBS ou IBS no balcão ao atender o consumidor pessoa física.
- Faculdade de Opção: Caso o MEI atue como fornecedor frequente de peças, serviços ou insumos para médias e grandes empresas, ele também poderá opcionalmente recolher CBS/IBS pelo regime geral para transferir créditos a esses clientes corporativos.
Impacto do Imposto Seletivo nas Microempresas
O Imposto Seletivo (“Imposto do Pecado”) será cobrado de forma monofásica no topo da cadeia produtiva (nas indústrias, fabricantes ou importadores).
Pequenos comércios, minimercados, padarias ou bares optantes pelo Simples ou MEI que revenderem produtos sujeitos ao Imposto Seletivo (como cigarros e bebidas alcoólicas) não precisarão calcular o IS na venda ao consumidor, pois o imposto já virá recolhido na nota fiscal emitida pela indústria fornecedora.
Confira a lista de bens afetados no nosso guia sobre o Imposto Seletivo e os produtos que vão subir de preço.
Como a Pequena Empresa Deve se Preparar Até 2027?
A transição para o novo modelo de cobrança iniciará seus testes em 2026 e terá vigência plena na esfera federal em 2027. Recomenda-se que os pequenos empresários adotem três medidas práticas orientadas pelo Sebrae:
- Mapeie sua Cartela de Clientes (B2C vs. B2B): Identifique qual porcentagem do seu faturamento vem de consumidores finais (Pessoas Físicas) e qual parcela vem de vendas corporativas (Pessoas Jurídicas).
- Avalie os Custos de Insumos com Seu Contador: Verifique com o escritório de contabilidade se os créditos tributários gerados pelas suas compras corporativas compensarão a escolha de recolher a CBS/IBS por fora.
- Atualize os Softwares de Emissão de Nota Fiscal: Garanta que seu sistema ERP ou emissor de NF-e esteja adaptado para os novos campos de destaque da CBS, do IBS e do código do Split Payment.
Ponte com as Finanças da Sua Empresa
Para entender o cronograma geral da reforma do consumo e ver o calendário completo até 2033, acesse o nosso artigo pilar sobre a Reforma Tributária e o calendário de transição.
Se o seu objetivo ao empreender é transformar os lucros da sua empresa em patrimônio pessoal e independência financeira, confira também o nosso artigo pilar sobre como gerar renda passiva mensal.
Perguntas Frequentes sobre o MEI e o Simples Nacional na Reforma
Não. O regime do MEI está mantido pela Constituição com o recolhimento fixo mensal unificado através do DAS-MEI. A alíquota do MEI continuará sendo calculada com base na contribuição previdenciária e no valor simbólico unificado do imposto.
É a opção permitida à empresa do Simples de pagar IRPJ e CSLL no regime simplificado, mas recolher a CBS e o IBS pelo regime geral do IVA para repassar 100% de créditos tributários aos seus clientes corporativos (B2B).
Não. Para empresas focadas no consumidor final (como comércio varejista, lanchonetes e salões de beleza), a recomendação é continuar no Simples Nacional tradicional sem qualquer alteração na forma de cálculo do DAS.
A fase de adaptação e testes começa em 2026. A entrada em vigor integral da CBS federal ocorre em 2027, e a transição gradual do IBS estadual/municipal ocorrerá entre 2029 e 2033.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.