Descubra como funciona o Imposto Seletivo (IS), apelidado de “Imposto do Pecado”: quais produtos e serviços serão sobretaxados, as razões da cobrança extrafiscal, os itens que ficaram de fora e a data de início em 2027.
O que é o Imposto Seletivo (“Imposto do Pecado”)?
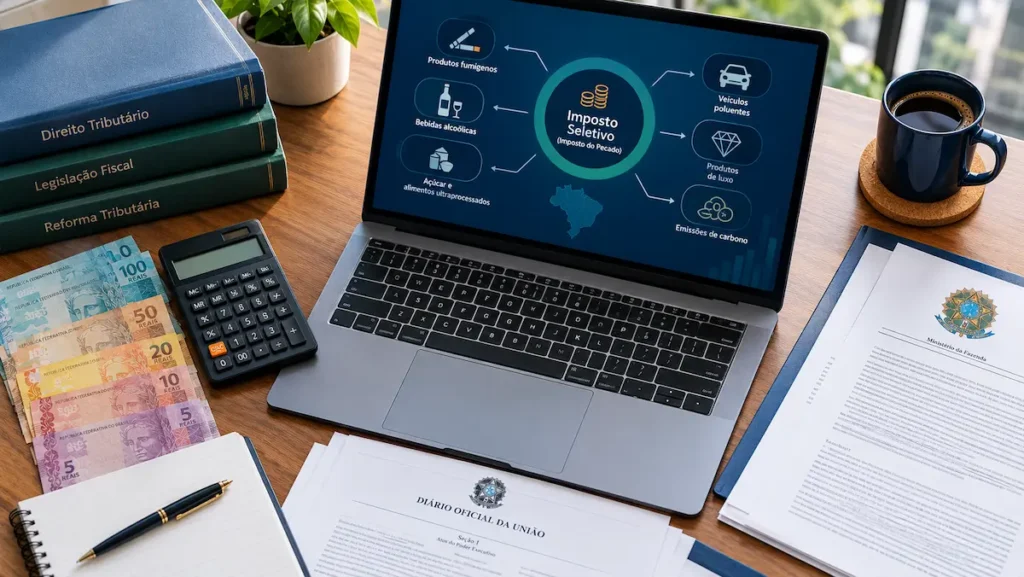
O Imposto Seletivo (IS) é um tributo de competência exclusivamente federal instituído pela Emenda Constitucional nº 132/2023 e regulamentado pelas leis complementares do Congresso Nacional.
Diferente do IVA Dual, que busca a neutralidade fiscal, o Imposto Seletivo possui natureza **extrafiscal**. O objetivo principal do Governo Federal ao criar o tributo não é apenas arrecadar recursos, mas sim **desestimular o consumo e a produção de bens e serviços que causem danos à saúde humana ou ao meio ambiente**.
A cobrança do Imposto Seletivo incidirá no topo da alíquota regular do IVA, somando-se à CBS (federal) e ao IBS (estadual/municipal).
Lista dos Produtos e Serviços Afetados pelo Imposto Seletivo
| Categoria Atingida | Itens Incluídos no Imposto Seletivo | Justificativa Legal da Sobretaxa | Expectativa de Preço |
|---|---|---|---|
| Cigarros e Tabaco | Cigarros, cigarrilhas, fumo desfiado e dispositivos eletrônicos de fumar (vapes). | Danos comprovados à saúde pública e custo ao SUS. | 📈 Alta expressiva de preço no varejo |
| Bebidas Alcoólicas | Cervejas, vinhos, destilados e bebidas fermentadas (alíquota proporcional ao teor alcoólico). | Impacto na saúde pública e acidentes de trânsito. | 📈 Aumento progressivo conforme o teor de álcool |
| Bebidas Açucaradas | Refrigerantes, sucos industrializados adocicados e xaropes para bebidas. | Combate à obesidade infantil, diabetes e doenças crônicas. | 📈 Reajuste moderado no preço ao consumidor |
| Veículos Poluentes | Carros a combustão interna (com alíquotas variáveis segundo eficiência energética e emissão de CO2). | Emissão de gases de efeito estufa e poluição urbana. | 📈 Veículos mais poluentes pagarão mais IS |
| Aeronaves e Embarcações | Jatos executivos, helicópteros de passeio, iates e lanchas esportivas. | Tributação sobre bens de luxo de alto impacto ambiental. | 📈 Aumento de custo de aquisição e registro |
| Extração Mineral e Petróleo | Extração de minério de ferro, petróleo bruto e gás natural. | Compensação ambiental por exaustão de recursos naturais. | 📈 Alíquota máxima limitada a 1% na extração |
Como Funciona a Cobrança do Imposto Seletivo na Prática?
Para garantir a eficiência na arrecadação e evitar burocracia desnecessária nas fases varejistas do comércio, o Imposto Seletivo opera sob regras específicas definidas pela Secretaria da Receita Federal:
- Incidência Monofásica (Fato Gerador Único): O imposto é cobrado apenas **uma vez na cadeia produtiva**, geralmente no momento da fabricação, da primeira venda do produtor ou na importação do bem.
- Não Gera Crédito Tributário: Ao contrário da CBS e do IBS, o Imposto Seletivo pago na ponta industrial **não gera crédito** para abater impostos das etapas seguintes. O objetivo é que o custo tributário seja repassado integralmente até o preço final pago pelo consumidor.
- Não Incide sobre Exportações: Em conformidade com o princípio de “não exportar tributos”, as vendas de produtos brasileiros para o exterior não pagarão Imposto Seletivo (exceto na etapa de extração mineral/petróleo, onde incidirá a alíquota máxima de 1%).
O que FICOU DE FORA do Imposto Seletivo na Regulamentação?
Durante os debates da regulamentação no Congresso Nacional (PLP 68/2024), diversos setores pleitearam a exclusão de suas atividades da incidência do “Imposto do Pecado”. Ficaram **oficialmente isentos ou de fora** da sobretaxa:
- Alimentos e Cesta Básica Nacional: Nenhum alimento de consumo popular da Cesta Básica pagará Imposto Seletivo. Confira a lista completa no nosso guia sobre a Cesta Básica Nacional com alíquota zero.
- Energia Elétrica e Telecomunicações: Considerados serviços essenciais para a população e indispensáveis para a atividade produtiva.
- Medicamentos e Dispositivos Médicos: Produtos voltados à saúde e tratamento de doenças não sofrem incidência do IS.
- Caminhões e Veículos de Transporte de Carga: Veículos utilitários essenciais para o escoamento da produção nacional.
Quando o Imposto Seletivo Entra em Vigor no Brasil?
A entrada em vigor do Imposto Seletivo está atrelada ao cronograma de transição da CBS federal.
O tributo **entrará em vigor integralmente em 1º de janeiro de 2027**, data em que o PIS e a Cofins serão definitivamente extintos. Até o final de 2026, produtos como bebidas alcoólicas e cigarros continuam pagando as alíquotas tradicionais de IPI, PIS e Cofins.
Para visualizar as etapas de transição até 2033, acesse o nosso artigo pilar sobre o guia da Reforma Tributária.
Relação com o Simples Nacional, MEI e Demais Tributos
Pequenos comerciantes enquadrados no Simples Nacional e no MEI que revenderem produtos sujeitos ao Imposto Seletivo (como uma mercearia que vende refrigerantes ou bebidas alcoólicas) não serão cobrados novamente pelo IS no balcão, pois o imposto já terá sido recolhido na fábrica pela indústria em regime monofásico.
Veja como fica a emissão de notas e guias para microempresas no nosso artigo sobre a Reforma Tributária para MEI e Simples Nacional.
Para entender o impacto da inflação e das mudanças tributárias no seu orçamento pessoal e na rentabilidade dos seus investimentos, consulte o nosso artigo pilar sobre como gerar renda passiva mensal.
Perguntas Frequentes sobre o Imposto Seletivo
O apelido surgiu porque o tributo foi desenhado para desestimular o consumo de itens socialmente indesejados ou danosos, como cigarros, bebidas alcoólicas, produtos com alto teor de açúcar e itens poluentes.
Sim. Todas as bebidas alcoólicas sofrerão incidência do Imposto Seletivo. A alíquota cobrada será proporcional ao teor alcoólico da bebida (bebidas com maior gradação alcoólica, como destilados, pagarão tributação superior à da cerveja).
Carros 100% elétricos com zero emissão de poluentes terão alíquota zero ou reduzida de Imposto Seletivo. A tributação mais alta do IS será direcionada a veículos movidos a combustíveis fósseis com maior emissão de carbono.
As alíquotas do IS não possuem um percentual único fixado na Constituição; elas serão definidas por lei ordinária para cada categoria de produto, exceto na extração de minério e petróleo, onde a alíquota máxima é limitada por lei a 1% do valor do bem.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.