Descubra como a Tabela Regressiva do Imposto de Renda reduz o imposto sobre seus investimentos quanto mais tempo você mantém o dinheiro aplicado. Entenda as alíquotas do Tesouro Direto, CDBs e Previdência Privada (PGBL/VGBL), e confira as regras atualizadas da legislação fiscal.
O que é a Tabela Regressiva do Imposto de Renda?
A Tabela Regressiva do Imposto de Renda é o sistema tributário em que a alíquota cobrada sobre os ganhos de um investimento diminui à medida que o período de aplicação aumenta.
Regulamentada pela Lei nº 11.033/2004 e por normas da Receita Federal do Brasil, essa tabela tem o objetivo de estimular a poupança de longo prazo no país. Um ponto fundamental: o Imposto de Renda incide apenas sobre os lucros (rendimentos), preservando integralmente o capital investido inicial.
1. Tabela Regressiva da Renda Fixa (CDB, Tesouro Direto, RDB e Debêntures)
Esta é a tabela aplicada à maioria dos títulos de renda fixa tributáveis emitidos por instituições financeiras ou pelo Tesouro Nacional:
| Prazo de Permanência do Investimento | Alíquota de IRRF sobre o Rendimento | Exemplo em R$ 1.000,00 de Rendimento |
|---|---|---|
| Até 180 dias (até 6 meses) | 22,5% (Alíquota Máxima) | R$ 225,00 de imposto retido |
| De 181 a 360 dias (6 meses a 1 ano) | 20,0% | R$ 200,00 de imposto retido |
| De 361 a 720 dias (1 a 2 anos) | 17,5% | R$ 175,00 de imposto retido |
| Acima de 720 dias (mais de 2 anos) | 15,0% (Alíquota Mínima) | R$ 150,00 de imposto retido |
Nos investimentos de renda fixa tradicional, você não precisa emitir DARF nem realizar nenhum pagamento manual. O imposto é retido automaticamente na fonte pelo banco ou corretora de valores no momento do resgate ou no vencimento do título.
Investimentos de Renda Fixa Isentos de Imposto de Renda
Para incentivar setores específicos da economia (como o mercado imobiliário, o agronegócio e a infraestrutura), a legislação brasileira isenta totalmente as Pessoas Físicas da cobrança de Imposto de Renda em determinados títulos:
- LCI (Letra de Crédito Imobiliário) e LCA (Letra de Crédito do Agronegócio): Isentas de IR para Pessoas Físicas (respeitando os prazos mínimos de carência).
- CRI (Certificado de Recebíveis Imobiliários) e CRA (Certificado de Recebíveis do Agronegócio): Isentos de IR para Pessoas Físicas.
- Debêntures Incentivadas: Títulos emitidos por empresas para financiar obras de infraestrutura com isenção total de imposto.
- Caderneta de Poupança: Isenta de IR para Pessoas Físicas.
2. Tabela Regressiva da Previdência Privada (PGBL e VGBL)
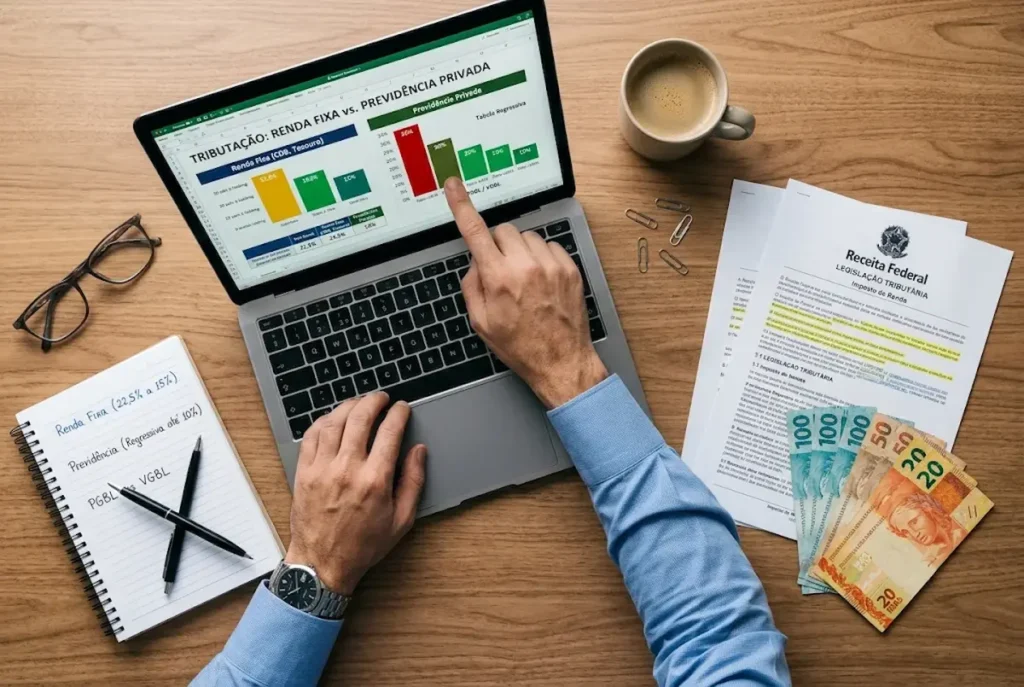
Para quem investe focando na aposentadoria por meio de planos de previdência complementar (PGBL ou VGBL), a tabela regressiva possui alíquotas diferenciadas que continuam caindo até atingir apenas 10% após 10 anos:
| Prazo de Acumulação do Recurso | Alíquota Definitiva de IR | Impacto na Tributação |
|---|---|---|
| Até 2 anos | 35,0% | Alíquota penalizadora para resgates precoces |
| De 2 a 4 anos | 30,0% | Redução progressiva da alíquota |
| De 4 a 6 anos | 25,0% | Patamar intermediário de tributação |
| De 6 a 8 anos | 20,0% | Alíquota inferior ao teto da renda fixa |
| De 8 a 10 anos | 15,0% | Iguala-se ao mínimo da renda fixa |
| Acima de 10 anos | 10,0% (Menor Alíquota do País) | Tributação definitiva de 10% no resgate/renda |
Antigamente, o investidor era obrigado a escolher entre o regime Progressivo e o Regressivo no momento em que contratava o plano de previdência.
Com a aprovação da Lei nº 14.803/2024, o participante pode fazer essa opção no momento do primeiro resgate ou da concessão do benefício. Isso permite analisar na prática qual tabela resultará em menor pagamento de imposto ao final do período.
Diferença de Tributação: PGBL vs. VGBL
Embora ambos possam adotar a Tabela Regressiva, a base de cálculo sobre a qual a alíquota incide varia conforme a modalidade da previdência:
- PGBL (Plano Gerador de Benefício Livre): O Imposto de Renda incide sobre o VALOR TOTAL resgatado (capital investido + rendimentos). É indicado para quem faz a declaração completa do IRPF, pois permite deduzir até 12% da renda bruta tributável anual.
- VGBL (Vida Gerador de Benefício Livre): O Imposto de Renda incide APENAS sobre os RENDIMENTOS. É indicado para quem faz a declaração simplificada ou já atinge o limite de 12% no PGBL.
Simulação Prática: O Efeito do Tempo no Seu Rendimento Líquido
Imagine uma aplicação de R$ 10.000,00 que gerou um rendimento bruto de R$ 2.000,00 em um CDB de liquidez diária. Veja a diferença no imposto a pagar dependendo da data do resgate:
- Resgate em 5 meses (Alíquota de 22,5%): Imposto de R$ 450,00 → Rendimento líquido: R$ 1.550,00.
- Resgate em 11 meses (Alíquota de 20,0%): Imposto de R$ 400,00 → Rendimento líquido: R$ 1.600,00.
- Resgate em 18 meses (Alíquota de 17,5%): Imposto de R$ 350,00 → Rendimento líquido: R$ 1.650,00.
- Resgate em 25 meses (Alíquota de 15,0%): Imposto de R$ 300,00 → Rendimento líquido: R$ 1.700,00.
Note que, apenas por manter o investimento por mais de 2 anos, você economiza R$ 150,00 em impostos, aumentando sua rentabilidade líquida em 7,5%.
Leia Também: Guias Essenciais de Investimentos e Impostos no ImpostoLab
Para dominar os cálculos de rendimento líquido, simular títulos públicos e planejar sua gestão fiscal, confira nossos artigos recomendados:
- Simulação de Renda Fixa: Veja o rendimento prático no artigo quanto rende R$ 10 mil no Tesouro Selic e CDB.
- Retenção de IR na Fonte: Entenda a tabela progressiva no guia IRRF 2026: tabela progressiva, cálculo e regras.
- Calculadora do Tesouro Direto: Faça simulações na ferramenta calculadora do Tesouro Selic 2026.
- Cálculo do Holerite: Simule os descontos de folha na calculadora de salário líquido 2026.
- Planejamento Tributário Empresarial: Veja as mudanças no artigo Reforma Tributária no Simples Nacional: IBS e CBS.
Conclusão
A Tabela Regressiva do Imposto de Renda é uma das maiores aliadas do investidor de longo prazo. Ao alinhar seus objetivos de vida com os prazos de vencimento dos títulos ou planos de previdência, você reduz legalmente a mordida do Leão e potencializa o efeito dos juros compostos sobre o seu patrimônio.
Perguntas Frequentes sobre a Tabela Regressiva do Imposto de Renda
Nos investimentos de Renda Fixa tradicional (CDB, Tesouro Direto, RDB) e no VGBL, o imposto incide exclusivamente sobre o rendimento (lucro). A única exceção é o plano PGBL, onde o imposto incide sobre o valor total resgatado devido à dedução fiscal obtida na fase de aplicação.
Se o resgate for realizado antes de completar 180 dias contados da data da aplicação, a alíquota cobrada sobre o lucro será a máxima de 22,5%. Além disso, se o resgate ocorrer nos primeiros 29 dias, haverá também a incidência de IOF regressivo.
Sim. Com a sanção da Lei nº 14.803/2024, o participante de plano de previdência privada (PGBL/VGBL) tem a liberdade de escolher o regime tributário (Progressivo ou Regressivo) no momento do primeiro resgate de recursos ou da concessão da renda.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.