Saiba como a Reforma Tributária afeta as Microempresas (ME) e Empresas de Pequeno Porte (EPP). Entenda a diferença entre manter o IBS/CBS no DAS ou optar pelo Simples Híbrido (Regime Regular), as regras de transferência de créditos no B2B e o calendário de transição.
O Simples Nacional Vai Acabar com a Reforma Tributária?
Não. O Simples Nacional continuará existindo normalmente. A garantia do tratamento favorecido para Microempresas (ME) e Empresas de Pequeno Porte (EPP) é um direito constitucional mantido pela Emenda Constitucional nº 132/2023 e regulamentado pela Lei Complementar nº 214/2025.
Contudo, a forma como as empresas do Simples recolhem os tributos sobre o consumo mudará radicalmente. Com a substituição gradual de cinco impostos (PIS, Cofins, IPI, ICMS e ISS) pelo IVA Dual composto pela CBS (Contribuição sobre Bens e Serviços) e pelo IBS (Imposto sobre Bens e Serviços), os pequenos negócios precisarão tomar uma decisão estratégica crucial sobre como tributar suas vendas.
Tabela Comparativa: Simples Tradicional vs. Simples Híbrido (Regime Regular de IBS/CBS)
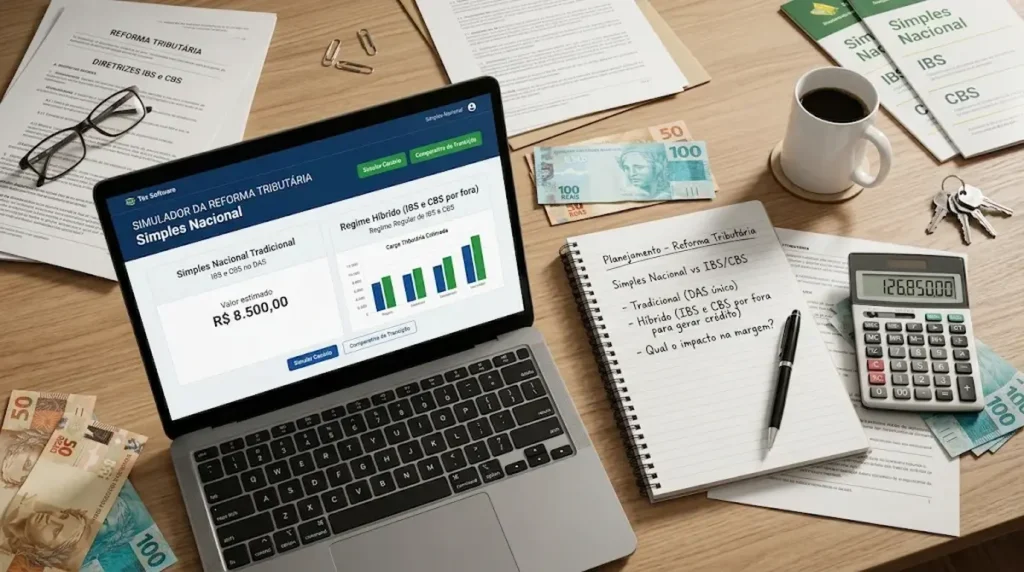
A partir de 2027, as empresas enquadradas no Simples Nacional poderão escolher entre duas modalidades de apuração para os novos impostos:
| Critério de Análise | Simples Tradicional (IBS/CBS dentro do DAS) | Simples Híbrido (IBS/CBS no Regime Regular) |
|---|---|---|
| Recolhimento dos Impostos | Guia única DAS (Mantém a alíquota unificada atual) | IBS e CBS recolhidos “por fora” do DAS sob alíquota cheia |
| Geração de Crédito para Clientes (B2B) | Restrita: Cliente só aproveita o crédito do valor efetivamente pago no DAS | Integral: Cliente aproveita 100% do crédito da alíquota regular do IVA |
| Aproveitamento de Créditos nas Compras | Não apropria créditos sobre as aquisições de insumos | Apropria créditos integrais das compras efetuadas (Não cumulatividade) |
| Perfil de Cliente Mais Indicado | Vendas diretas para Consumidor Final (B2C) | Vendas para Outras Empresas (B2B) do Lucro Presumido/Real |
O Grande Dilema do B2B: Como a Não Cumulatividade Afeta Suas Vendas
O novo sistema tributário brasileiro baseia-se no princípio da não cumulatividade plena: cada empresa da cadeia de produção paga imposto sobre o valor adicionado e repassa o crédito tributário integral para o elo seguinte da cadeia.
É exatamente aqui que surge o maior desafio para as empresas do Simples Nacional que vendem para outras empresas (B2B):
- Se você mantiver o IBS/CBS no DAS (Simples Tradicional): A sua empresa continuará pagando uma alíquota reduzida no DAS, mas o seu cliente PJ só poderá tomar um crédito tributário reduzido (equivalente à pequena fração do IBS/CBS que compõe o DAS). Isso pode fazer com que grandes empresas prefiram comprar de fornecedores do regime regular para obterem créditos maiores.
- Se você optar pelo Simples Híbrido (IBS/CBS por Fora): A sua empresa permanece no Simples para a tributação da renda (IRPJ, CSLL, CPP), mas recolhe o IBS e a CBS pelas regras do regime regular. Com isso, você transfere créditos tributários integrais para o seu cliente B2B, mantendo total competitividade comercial.
• Vende para Consumidor Final (B2C)? (Ex: comércio varejista, restaurantes, salões de beleza, serviços prestados diretamente a pessoas físicas). Permaneça no Simples Tradicional, pois o consumidor final não utiliza crédito tributário.
• Vende para Empresas (B2B)? (Ex: indústrias, prestadores de serviços corporativos, atacadistas). Avalie fortemente a migração para o Simples Híbrido para não perder contratos comerciais.
Cronograma Oficial de Transição da Reforma Tributária (2026 a 2033)
A transição para o novo modelo de tributação sobre o consumo ocorrerá em fases estruturadas para permitir a adaptação dos sistemas empresariais:
- 2026 (Ano de Adequação Técnica): Início das alíquotas-teste simbólicas de 0,1% para o IBS e 0,9% para a CBS. Empresas do Simples não recolherão esse valor adicional, mas deverão adaptar seus softwares fiscais para emitir os novos campos XML nas Notas Fiscais (NFe/NFSe).
- Setembro a Outubro de 2026 (Prazo de Opção): Pela Resolução CGSN nº 186/2026, as empresas do Simples farão a primeira opção para o regime de apuração do IBS/CBS para o ano de 2027.
- 2027 (Entrada em Vigor da CBS): A CBS federal entra em vigor integralmente e extingue o PIS e a Cofins. Começa o recolhimento opcional do IBS/CBS por fora do DAS.
- 2029 a 2032 (Transição Gradual do IBS): Redução progressiva das alíquotas do ICMS e do ISS com elevação correspondente do IBS.
- 2033 (Vigência Plena do IVA Dual): Extinção definitiva do ICMS e ISS, concluindo a transição tributária nacional.
Como Sua Empresa Deve Se Preparar em 2026
Para evitar sobressaltos no caixa e garantir a continuidade das operações do seu negócio, adote o seguinte plano de ação preventivo:
- Mapeie o Perfil dos Seus Clientes: Calcule qual porcentagem do seu faturamento vem de vendas para Pessoas Físicas (B2C) e quanto vem de vendas para Pessoas Jurídicas (B2B).
- Atualize Seu Software Emissor de Notas Fiscais: Certifique-se de que a sua plataforma ERP ou emissor de NF-e/NFS-e já está adequada ao leiaute XML exigido para os testes da e-Financeira e do IBS/CBS em 2026.
- Simule as Margens com Seu Contador: Realize simulações comparando o impacto financeiro da alíquota unificada do DAS contra a alíquota cheia do IVA descontando os créditos de insumos.
Leia Também: Guias Essenciais de Fiscalidade e Finanças Empresariais
Para manter a gestão fiscal da sua empresa rigorosamente atualizada com as exigências dos órgãos reguladores, confira nossos artigos recomendados:
- Fiscalização de Entradas MEI: Entenda as regras de faturamento no artigo limite de Pix para MEI e regras de faturamento.
- Monitoramento Bancário: Saiba quais movimentações entram no radar em Pix acima de 5 mil: o que acontece na Receita Federal.
- Teto Geral do Fisco: Entenda o cruzamento de dados bancários em valor máximo do Pix na Receita Federal: limites e regras.
- Crédito Corporativo: Veja as melhores opções no guia cartão de crédito para PJ, CNPJ e MEI.
- Comparador CLT vs. PJ: Faça projeções na ferramenta calculadora de salário líquido 2026.
Conclusão e Planejamento Tributário
A Reforma Tributária exige que os empresários optantes pelo Simples Nacional deixem de olhar para a gestão fiscal apenas como o cumprimento de uma obrigação acessória.
Compreender a dinâmica entre os créditos do IBS/CBS e o perfil de clientes do seu negócio é a chave para preservar a margem de lucro e expandir suas vendas na nova era tributária brasileira.
Perguntas Frequentes sobre a Reforma Tributária no Simples Nacional
O enquadramento pelo SIMEI permanece garantido com o pagamento fixo mensal. O MEI continuará recolhendo o DAS fixo e não será obrigado a migrar para a apuração individual de IBS e CBS, mantendo a simplificação operacional.
Não. A escolha por recolher o IBS e a CBS no regime regular não exige a saída do Simples Nacional. A empresa continua no Simples para os demais tributos unificados (como IRPF, CSLL e CPP), utilizando a regra geral apenas para os impostos sobre o consumo.
Pelas regras atualizadas da Resolução CGSN nº 186/2026, a opção para o ano de 2027 deverá ser feita entre setembro e outubro de 2026 no Portal do Simples Nacional, garantindo previsibilidade para o planejamento do exercício seguinte.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.