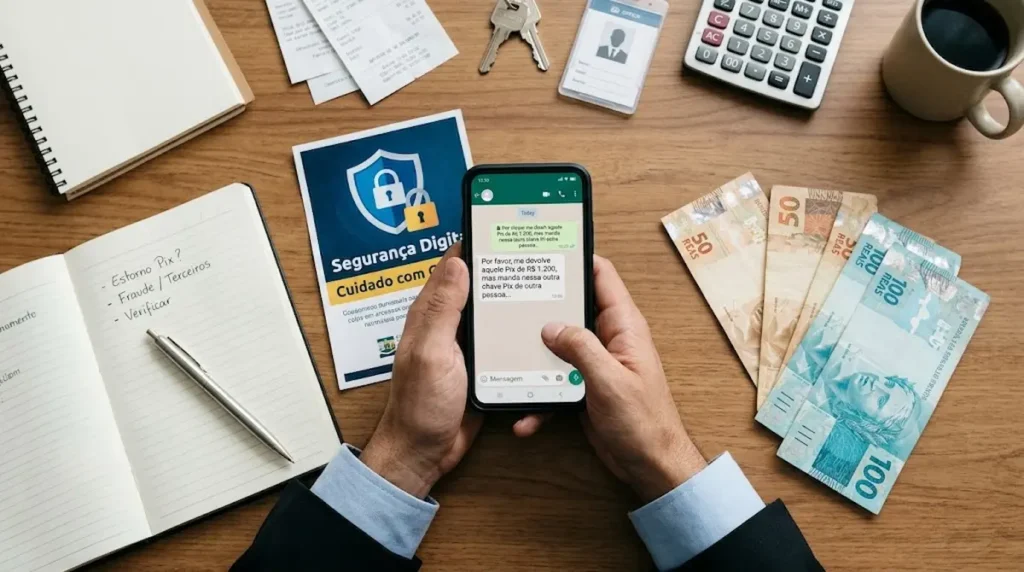
O Golpe do Pix Errado (ou Golpe da Falsa Devolução) acontece quando criminosos simulam um depósito por engano ou usam saldo de contas invadidas para convencer você a fazer um novo Pix manual para a chave de um laranja. Entenda como a fraude funciona em 2026, identifique os 7 sinais de alerta e veja como acionar o MED 2.0 do Banco Central e a Súmula 479 do STJ.
O que é e como funciona o Golpe do Pix Errado?
O Golpe do Pix Errado (também conhecido como Golpe da Falsa Devolução ou Golpe do Estorno Duplo) é uma modalidade de fraude eletrônica tipificada no Artigo 171, § 2º-A do Código Penal Brasileiro (Lei nº 14.155/2021).
Nessa fraude, estelionatários exploram a boa-fé e a honestidade do cidadão para fazê-lo transferir dinheiro do próprio saldo para a conta de um comparsa (“laranja”), enquanto o valor recebido originalmente é estornado pelo banco ou cancelado antes de compensar.
Anatomia do Golpe: As 4 Etapas da Fraude
| Etapa da Fraude | Ação do Golpista | O Que Acontece com a Vítima |
|---|---|---|
| 1. Depósito Suspeito ou Falso | Envia um Pix usando conta roubada/clonada, faz um Pix agendado ou manda comprovante adulterado. | Recebe a notificação de entrada de dinheiro ou mensagem no celular. |
| 2. Contato de Urgência | Chama no WhatsApp ou liga alegando “erro de digitação” e implorando pela devolução imediata. | Sente-se pressionada a devolver o valor rapidamente por boa-fé. |
| 3. Armadilha da Nova Chave | Pede que você faça um novo Pix para uma chave diferente (CPF, e-mail ou chave aleatória de terceiro). | Realiza uma transferência manual voluntária usando recursos da própria conta. |
| 4. O Duplo Prejuízo | Cancela o agendamento ou aciona o MED no banco de origem alegando invasão de conta. | O banco estorna o valor original e o Pix manual enviado ao laranja é perdido. |
Envio Incorreto Real vs. Tentativa de Golpe do Pix Errado
Receber um Pix por engano de alguém distraído pode acontecer na vida real. Veja na tabela abaixo como diferenciar um erro legítimo de uma tentativa de estelionato:
| Critério de Verificação | Erro Legítimo (Pessoa Real) | Tentativa de Golpe (Estelionatário) |
|---|---|---|
| Status no Extrato Oficial | Pix Concluído (saldo efetivo disponível na conta). | Pix Agendado, comprovante em imagem falsa ou SMS suspeito. |
| Forma de Devolução Pedida | Aceita receber de volta pelo botão oficial do aplicativo. | Insiste na transferência para outra chave Pix / CPF de terceiro. |
| Comportamento no Contato | Cordial, explica o ocorrido e aguarda a conferência no banco. | Chantagem emocional, urgência extrema ou ameaças de polícia. |
| Origem da Movimentação | Conta pessoal identificada sem vínculo com outras operações. | Contas invadidas ou empréstimos contratados sem autorização. |
Os 7 Sinais de Alerta do “Novo Golpe do Pix”
As quadrilhas adaptam a abordagem constantemente, mas quase todas as variações do golpe deixam pelo menos um destes 7 sinais de alerta:
- 1. Pedido para devolver em uma chave Pix diferente: Se o remetente alegar que a conta original “está bloqueada” ou “é do patrão” e pedir envio para outra chave, é golpe.
- 2. Chantagem emocional e pressa extrema: Histórias dramáticas (compra de remédios, internação hospitalar ou salário atrasado) servem para impedir que você abra o extrato com calma.
- 3. Comprovante de “Pix Agendado” enviado como concluído: O golpista agenda a transferência para o dia seguinte, manda o print no WhatsApp e cancela o agendamento assim que recebe o seu Pix imediato.
- 4. SMS, e-mail ou mensagem falsa simulando o banco ou Gov.br: Notificações falsas afirmam que um valor entrou na conta ou que há pendência cadastral para induzir o contato com o golpista.
- 5. Empréstimo não solicitado seguido de pedido de devolução: Criminosos com acesso a dados vazados contratam crédito pré-aprovado no seu próprio aplicativo e pedem a “devolução” do dinheiro depositado na sua conta — deixando a dívida do empréstimo no seu CPF.
- 6. Ligação de “falso gerente” orientando estorno: Nenhum banco liga pedindo que você faça uma transferência Pix para estornar ou testar segurança de conta.
- 7. Recusa do botão oficial “Devolver este Pix”: Como a devolução nativa devolve o dinheiro exatamente para a conta de origem (onde o banco titular fará o bloqueio), o estelionatário sempre tenta impedir o uso dessa função.
Se alguém disser que fez um Pix errado para você, NUNCA faça uma nova transferência manual (por CPF, telefone, e-mail, chave aleatória ou dados bancários).
Abra o extrato oficial do aplicativo do seu banco, toque na transação recebida e utilize exclusivamente a função nativa “Devolver este Pix”. Veja todos os detalhes legais no guia recebi um Pix por engano: como devolver com segurança.
Caí no Golpe do Pix Errado: Passo a Passo para Tentar Reaver o Dinheiro
Se você já transferiu o valor para a chave indicada pelo estelionatário, a rapidez nas primeiras horas é decisiva para bloquear o saldo antes que ele seja pulverizado:
- 1. Acione o MED 2.0 no Seu Banco Imediatamente (prazo de até 80 dias): Ligue para o SAC ou abra o chat oficial do seu banco e solicite o bloqueio cautelar via Mecanismo Especial de Devolução (Resolução BCB nº 493/2025). O banco recebedor realiza o bloqueio preventivo dos valores ainda disponíveis na conta laranja e nas contas para onde o dinheiro foi repassado.
- 2. Registre o Boletim de Ocorrência (BO) Online: Acesse a Delegacia Virtual da Polícia Civil do seu estado e registre a ocorrência por Fraude Eletrônica / Estelionato (Art. 171 do Código Penal), anexando comprovantes, chaves Pix e prints das conversas.
- 3. Protocole Reclamação na Ouvidoria do Banco Recebedor: Com o número do protocolo MED e o BO em mãos, acione formalmente a Ouvidoria da instituição onde o golpista mantém a conta recebedora.
- 4. Registre Queixa no Banco Central e Consumidor.gov.br: Caso os bancos não cumpram os prazos do MED, formalize reclamação no Banco Central do Brasil e no portal Consumidor.gov.br.
Responsabilidade dos Bancos: O Que Diz a Súmula 479 do STJ?
Grande parte das contas usadas para aplicar o Golpe do Pix Errado são contas laranjas abertas com documentos falsos ou validação biométrica frágil em instituições financeiras.
O Superior Tribunal de Justiça (STJ) consolidou esse entendimento na Súmula 479:
“As instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias.”
Na prática, quando o dinheiro não é recuperado pelo MED porque o golpista esvaziou a conta rapidamente, a Justiça tem condenado o banco recebedor a ressarcir a vítima sempre que fica comprovada falha na abertura e monitoramento da conta fraudulenta.
Leia Também: Guias Essenciais de Segurança e Pix
- Devolução Segura: Veja o passo a passo em recebi um Pix por engano: como devolver.
- Recuperação de Valores: Entenda como funciona o MED do Pix em caso de golpe ou conta errada.
- Conta Retida por Segurança: Saiba o que fazer quando o Pix fica bloqueado cautelarmente no banco.
- Agendamentos e Estornos: Confira se dá para cancelar um Pix feito ou agendado e como cancelar no Caixa Tem, BB e Itaú.
- Regras Fiscais: Leia sobre o valor máximo do Pix e monitoramento da Receita Federal.
Perguntas Frequentes sobre o Golpe do Pix Errado
O golpista envia um Pix usando saldo de conta roubada ou um comprovante falso de agendamento, entra em contato pedindo que você devolva o dinheiro para a chave Pix de um terceiro (laranja) e, em seguida, aciona o MED no banco de origem ou cancela o agendamento — fazendo você perder o valor do próprio bolso.
Ao usar o botão nativo de devolução dentro do extrato do seu aplicativo bancário, o sistema do Banco Central vincula o estorno diretamente à transação original e devolve o valor para a mesma conta remetente. Isso impede o golpe da dupla devolução e comprova sua boa-fé.
Acione imediatamente o SAC ou chat do seu banco para abrir um protocolo do MED (Mecanismo Especial de Devolução), registre um Boletim de Ocorrência online por fraude eletrônica (Art. 171 do Código Penal) e notifique a Ouvidoria do banco recebedor com os comprovantes.
Pelo MED, o ressarcimento ocorre se houver saldo bloqueado na conta recebedora. Caso o criminoso já tenha sacado os valores, a Justiça pode condenar o banco recebedor a indenizar a vítima com base na Súmula 479 do STJ se ficar comprovada falha na abertura de conta falsa (conta laranja).
Nunca confie apenas em imagens ou PDFs enviados por WhatsApp. Abra diretamente o aplicativo oficial do seu banco e confira se o valor aparece no extrato como Pix Concluído (e não apenas “Agendado”).

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.