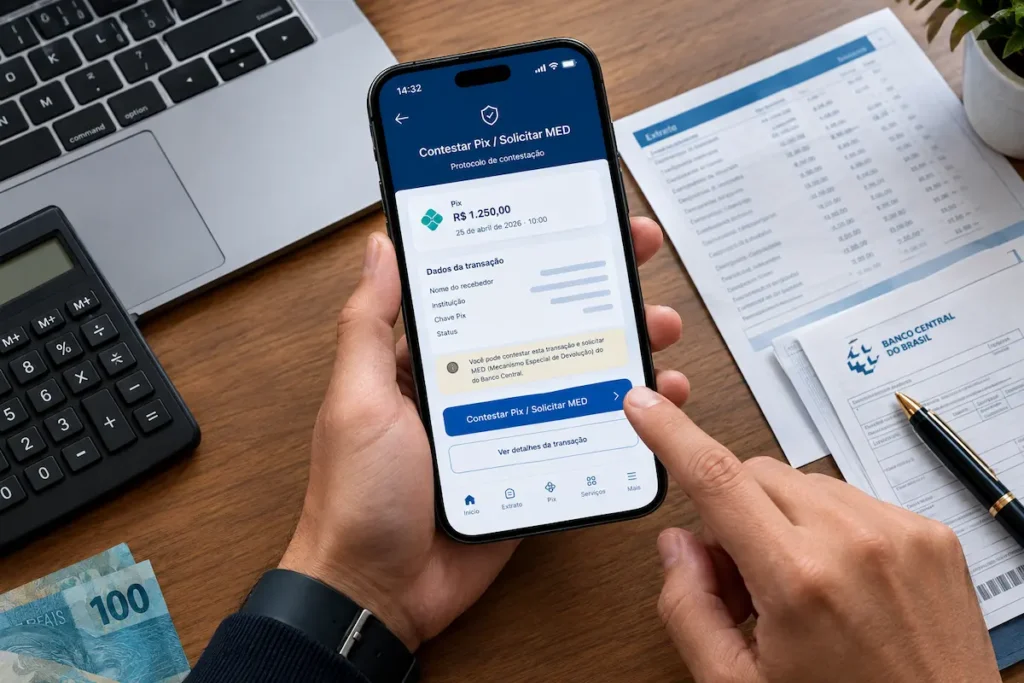
Saiba exatamente o que fazer nos primeiros minutos após enviar um Pix por engano, como funciona o Mecanismo Especial de Devolução (MED) do Banco Central e os prazos legais para exigir o estorno no seu banco.
Fiz um Pix errado: O que fazer nos primeiros 10 minutos?
Se você acabou de realizar uma transferência Pix para a pessoa ou chave errada, a velocidade de reação é o fator mais importante para conseguir reaver seu dinheiro. Como o Sistema de Pagamentos Instantâneos (SPI) não possui um botão de “cancelar” para transações concluídas, siga imediatamente esta ordem de prioridade:
- Tente contato imediato com o recebedor (se a chave for e-mail ou telefone): Se a chave utilizada foi o número de celular ou e-mail de quem recebeu, entre em contato com educado respeito. Explique o equívoco e peça para a pessoa usar a opção oficial “Devolver este valor” no extrato do aplicativo bancário dela.
- Abra um chamado no SAC do seu banco (Notificação de Infração): Entre no chat ou ligue no atendimento oficial do banco por onde você enviou o Pix e registre o erro da transação imediatamente.
- Registre um Boletim de Ocorrência (B.O.): Em casos de golpe, estelionato, invasão de conta ou recusa de devolução, o registro do B.O. na Polícia Civil (pode ser feito pela delegacia eletrônica) é documento indispensável para formalizar o pedido de estorno.
Quando o MED do Banco Central Pode (e Não Pode) Ser Usado
| Situação da Transação | O MED Pode Ser Acionado? | O Banco Bloqueia o Dinheiro? | Como Resolver |
|---|---|---|---|
| Golpe, Fraude ou Engenharia Social | ✅ SIM (Uso Principal) | ✅ SIM (Bloqueio Cautelar) | Abertura do MED no app do banco + Boletim de Ocorrência |
| Invasão de Conta / Falso Funcionário | ✅ SIM | ✅ SIM | Contestação por fraude no SAC do banco em até 80 dias |
| Falha Operacional do Banco (Cobrança Dupla) | ✅ SIM | ✅ SIM | Estorno direto pelo sistema interno da instituição |
| Erro de Digitação do Próprio Usuário | ⚠️ NÃO (Regra Padrão) | ❌ NÃO (Sem bloqueio automático) | Pedido de devolução amigável ou ação judicial (Apropriação Indébita) |
| Desacordo Comercial (Produto não entregue) | ❌ NÃO | ❌ NÃO | Procon, Juizado Especial Cível ou Código de Defesa do Consumidor |
O que é o MED (Mecanismo Especial de Devolução) do Banco Central?
Criado pelo Banco Central do Brasil através da Resolução BCB nº 103/2021, o Mecanismo Especial de Devolução (MED) é um conjunto de regras e procedimentos operacionais padronizados que obriga todas as instituições financeiras participantes do Pix a realizarem o bloqueio e estorno de valores em casos comprovados de fraude, golpe ou falha de sistema.
Como funciona o processo do MED na prática (Passo a Passo e Prazos):
- Abertura da Reclamação (Prazo de até 80 dias): A vítima entra em contato com o seu banco em até 80 dias a contar da data da realização do Pix e solicita a abertura da notificação de infração via MED.
- Bloqueio Cautelar na Conta de Destino (Prazo de até 10 dias): O banco da vítima notifica o banco onde o dinheiro caiu. O banco de destino realiza imediatamente o bloqueio cautelar dos recursos disponíveis na conta do recebedor por até 10 dias enquanto a suspeita é analisada.
- Análise Conjunta entre as Instituições (Prazo de até 7 dias): Ambas as instituições financeiras analisam os comprovantes, histórico das contas, B.O. e registros de segurança.
- Devolução do Valor ou Desbloqueio: Se comprovada a fraude, o banco de destino efetua o estorno do valor (total ou do saldo disponível) diretamente para a conta da vítima em até 96 horas após o término da análise. Se não for comprovada a fraude, o valor é liberado.
Como acionar o MED no aplicativo do seu banco
A maioria dos grandes bancos e fintechs disponibiliza a abertura do protocolo MED diretamente pela área Pix do próprio aplicativo:
- Nubank: Abra o app > vá no histórico de transações > selecione o Pix enviado > toque em “Relatar um problema” > escolha a opção de fraude/golpe e siga as instruções.
- Itaú: Acesse Pix > Extrato Pix > selecione a transação > clique em “Preciso de ajuda com este Pix” > “Relatar um golpe ou fraude”.
- Bradesco: Acesse o extrato do Pix > selecione a transação > toque em “Contestar Pix” e anexe o Boletim de Ocorrência.
- Caixa Econômica / Caixa Tem: Ligue na Central de Atendimento (0800 726 0101) ou dirija-se a uma agência com o comprovante e o B.O. em mãos.
- Banco do Brasil: Vá em Pix > Extrato Pix > selecione a transferência > toque em “Contestar transação”.
Enviei o Pix errado por erro de digitação de chave: Como resolver?
Se o envio incorreto ocorreu porque você digitou um dígito errado do CPF, telefone ou e-mail de um desconhecido, as regras estritas do MED do Banco Central não tratam a transação como “fraude”. Nesses casos, o procedimento legal para reaver seu dinheiro é:
1. Tentativa de Contato e Notificação Administrativa
Verifique os dados da pessoa que recebeu no comprovante de transferência (Nome parcial, CPF parcial e Instituição Financeira). Entre em contato com seu banco e peça para a equipe de atendimento enviar uma notificação administrativa de erro de envio ao banco de destino para avisar o titular da conta.
2. Notificação por Crime de Apropriação Indébita
Se o recebedor recusar-se a devolver o dinheiro, saiba que ele está cometendo um ilícito penal. O artigo 169 do Código Penal estabelece que reter valor recebido por erro configura o crime de **Apropriação Indébita**.
Com o comprovante do Pix e a negativa de devolução, você pode registrar um B.O. por apropriação indébita e acionar o Juizado Especial Cível (JEC) da sua cidade. Para causas de até 20 salários mínimos, não é necessário contratar advogado.
Atenção: Não caia no Golpe do Falso Suporte de Estorno
Enquanto você tenta recuperar seu Pix, criminosos podem tentar se aproveitar do seu momento de vulnerabilidade. Guarde estas diretrizes de segurança:
- A Receita Federal e o Banco Central NUNCA ligam para cidadãos oferecendo “estorno de Pix via telefone”.
- Nunca pague “taxas de liberação” para reaver um Pix estornado: O procedimento do MED é 100% gratuito. Nenhuma instituição cobra taxa para devolver valores de fraude.
- Desconfie de perfis em redes sociais que prometem “hackear o sistema do Pix” para devolver seu dinheiro: Trata-se de golpe secundário.
Para aprender a identificar as abordagens mais comuns de estelionatários no Pix, leia o nosso guia de prevenção sobre o Golpe do Pix Errado e os 7 sinais de fraude.
Perguntas Frequentes sobre Pix para Conta Errada e MED
O bloqueio cautelar da conta recebedora ocorre em até 10 dias. A análise do caso entre os dois bancos dura até 7 dias úteis. Caso a fraude seja confirmada e haja saldo na conta, a devolução é concluída em até 96 horas após o término da análise.
O MED realiza o estorno com base no saldo disponível no momento do bloqueio. Se a conta foi esvaziada pelo golpista, o sistema monitora novos aportes para bloquear entradas futuras, mas o estorno imediato pode não ser integral.
O prazo máximo estabelecido pelo Banco Central para solicitar a abertura do procedimento de contestação via MED junto ao seu banco é de 80 dias corridos a partir da data de realização do Pix.
Não. O MED não se aplica a desacordos comerciais (quando você comprou um produto e ele veio com defeito ou atrasou). Nesses casos, o problema deve ser resolvido via Código de Defesa do Consumidor, Procon ou Juizado Especial Cível.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.