Entenda como funciona a isenção de IRPF sobre os dividendos de Fundos Imobiliários. Conheça as 3 condições obrigatórias impostas pela legislação, a regra dos 100 cotistas, a alíquota cobrada na venda de cotas e o passo a passo para declarar.
Como Funciona a Isenção de Imposto de Renda em Fundos Imobiliários?
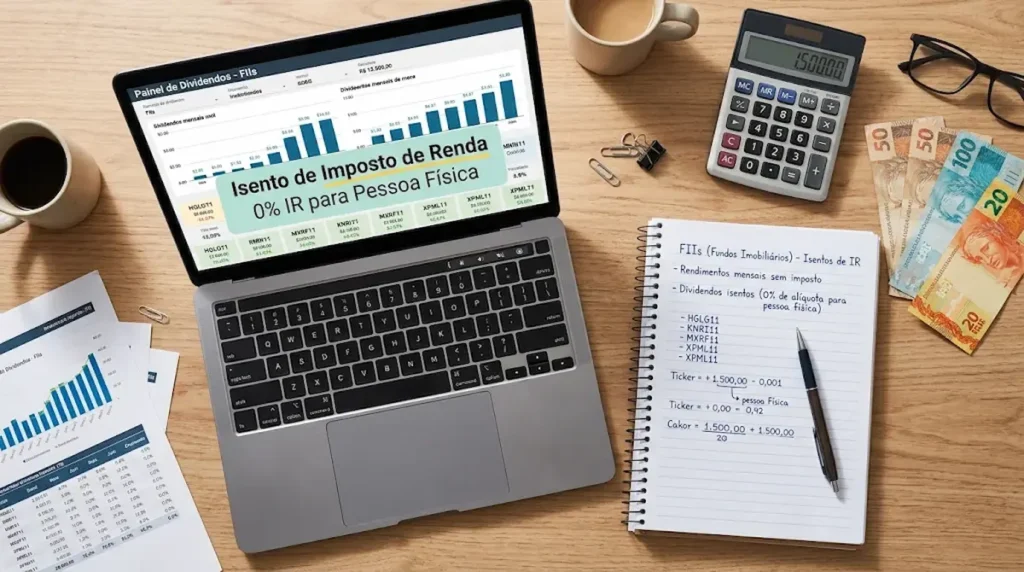
Os **Fundos de Investimento Imobiliário (FIIs)** são um dos ativos favoritos dos investidores brasileiros que buscam gerar renda passiva recorrente. O grande atrativo da modalidade é que os **rendimentos mensais distribuídos a Pessoas Físicas são 100% isentos de Imposto de Renda**.
Essa isenção fiscal foi criada pela Lei nº 11.033/2004 para incentivar o financiamento do setor imobiliário nacional. No entanto, o benefício fiscal **não é irrestrito**: o fundo imobiliário e o investidor precisam cumprir simultaneamente requisitos legais específicos estabelecidos pela Receita Federal.
Tabela Resumo: Tributação em FIIs (Dividendos vs. Venda de Cotas)
| Evento Gerador | Alíquota de Imposto de Renda | Isenção Fiscal Disponível? | Forma de Recolhimento do Imposto |
|---|---|---|---|
| Dividendos / Proventos Mensais | 0% (Isento) | SIM (se cumprir os 3 requisitos legais) | Isento na Fonte e na Declaração Anual. |
| Venda de Cotas com Lucro (Ganho de Capital) | 20% sobre o Lucro | NÃO (Sem isenção dos R$ 20 mil) | Pagamento via DARF (código 6015) até o mês seguinte. |
| Rendimentos recebidos por Pessoa Jurídica (PJ) | 20% na Fonte | NÃO (Isenção restrita a Pessoa Física) | Retido pela administradora do fundo. |
As 3 Condições Obrigatórias para a Isenção de IRPF nos Dividendos
Para que você, como Pessoa Física, receba os dividendos de FIIs sem nenhum desconto de Imposto de Renda, a operação deve atender rigorosamente a **três critérios cumulativos**:
1. Regra dos 100 Cotistas (Atualização da Lei nº 14.754/2023)
O Fundo Imobiliário precisa ter, no mínimo, **100 cotistas**. Anteriormente, a exigência era de apenas 50 cotistas. O Congresso Nacional alterou este piso através da Lei nº 14.754/2023 para combater a criação de “fundos exclusivos familiares” disfarçados de FIIs públicos.
2. Cotas Negociadas Exclusivamente na Bolsa de Valores (B3)
As cotas do fundo imobiliário devem ser admitidas à negociação exclusivamente em **mercados organizados de bolsa de valores (B3)** ou em mercados de balcão organizado. Fundos fechados ou com cotas negociadas de forma privada não desfrutam da isenção.
3. Limite de 10% de Participação por Investidor
O investidor (Pessoa Física) não pode ser titular de **10% ou mais da totalidade das cotas** emitidas pelo FII, nem ter direito a receber mais de 10% do rendimento total auferido pelo fundo. Essa trava impede que grandes proprietários de imóveis transformem seus bens em fundos individuais apenas para escapar da tributação de aluguéis.
Todos os principais Fundos Imobiliários negociados publicamente na B3 (como HGLG11, KNCR11, MXRF11, BCCR11, entre outros) possuem centenas de milhares de cotistas e cumprem integralmente os 3 requisitos.
Portanto, ao investir via corretora em FIIs listados, seus proventos mensais serão **100% isentos de Imposto de Renda**.
Atenção: Venda de Cotas com Lucro Paga 20% de Imposto!
Um dos erros mais comuns cometidos por investidores iniciantes é confundir a isenção dos dividendos com a tributação da **venda de cotas**.
Se você comprou cotas de um FII por R$ 90,00 e as vendeu na B3 por R$ 110,00, teve um **ganho de capital líquido de R$ 20,00 por cota**. Sobre esse lucro:
- Incide uma alíquota fixa de 20% de Imposto de Renda.
- Não existe isenção para vendas até R$ 20 mil por mês (essa regra de isenção aplica-se estritamente à venda de ações ordinárias e preferenciais de empresas, não a FIIs).
- O próprio investidor deve calcular o lucro, emitir a **DARF sob o código 6015** e efetuar o pagamento até o último dia útil do mês posterior ao da venda.
- Compensação de Prejuízos: Prejuízos acumulados na venda de cotas de FIIs podem ser abatidos de lucros futuros obtidos com vendas de outros FIIs.
Como Declarar FIIs no Imposto de Renda Anual
Mesmo sendo isentos de tributação mensal, os dividendos de FIIs e a posse das cotas **devem ser obrigatoriamente declarados** na sua Declaração de Ajuste Anual do IRPF:
- 1. Declaração das Cotas (Patrimônio): Na ficha Bens e Direitos > Grupo 07 (Fundos) > Código 03 (Fundos de Investimento Imobiliário). Informe o CNPJ do fundo e o valor total de aquisição (custo histórico, não o valor atual de mercado).
- 2. Declaração dos Dividendos Recebidos: Na ficha Rendimentos Isentos e Não Tributáveis. Informe o CNPJ da fonte pagadora (administradora do FII) e o valor total acumulado no ano conforme o Informe de Rendimentos.
- 3. Declaração de Vendas com Lucro/Prejuízo: Na aba Renda Variável > Operações em FII / FIAGRO. Informe os lucros ou prejuízos mês a mês e os impostos já pagos via DARF.
Leia Também: Guias Essenciais de Renda e Fiscalidade
Para estruturar uma carteira eficiente e manter seus investimentos alinhados às regras do Fisco, confira nossos artigos recomendados:
- Guia Pilar de Renda Passiva: Aprenda a construir sua carteira de proventos no artigo pilar como gerar renda passiva mensal em 2026.
- Simulações de Renda Fixa: Veja o rendimento líquido comparado no artigo quanto rende R$ 10 mil no Tesouro Selic e CDB.
- Calculadora Gratuita: Faça projeções instantâneas na nossa ferramenta calculadora do Tesouro Selic 2026.
- Fiscalização do Pix na Receita: Veja quais limites ativam relatórios em valor máximo do Pix na Receita Federal: limites e regras.
- Tributação de Empresas: Entenda o monitoramento para MEI em limite de Pix para MEI e regras de faturamento.
Conclusão
A isenção de Imposto de Renda nos dividendos de Fundos Imobiliários consolida os FIIs como um dos veículos mais eficientes do mercado brasileiro para geração de renda passiva mensal.
Fique atento às regras de tributação na venda de cotas e mantenha sua declaração anual devidamente preenchida para garantir total conformidade com a Receita Federal.
Perguntas Frequentes sobre Isenção de IR em FIIs
Para Pessoas Físicas, sim — desde que o fundo tenha no mínimo 100 cotistas, suas cotas sejam negociadas em bolsa (B3) e o investidor não possua mais de 10% do total de cotas do fundo.
Não. A venda de cotas de FIIs com lucro é tributada em 20% de Imposto de Renda sobre o ganho de capital, sem a isenção de R$ 20 mil mensais existente para ações.
Sim. A isenção refere-se à alíquota do imposto (0%), mas os valores recebidos devem ser declarados obrigatoriamente na ficha de Rendimentos Isentos e Não Tributáveis para comprovação da sua evolução patrimonial.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.