Descubra como a Reforma Tributária (EC 132/2023) afeta o setor de serviços e prestadores PJ: as regras da alíquota reduzida em 40% para profissionais liberais regulamentados, a redução de 60% para saúde e educação e os impactos nos contratos B2B.
Por que o Setor de Serviços foi o Mais Debatido na Reforma Tributária?
No sistema tributário antigo, o setor de serviços pagava majoritariamente o ISS (Imposto Sobre Serviços) com alíquotas municipais entre 2% e 5%, além do PIS e da Cofins. Como as empresas de serviços possuem poucos insumos físicos acumuláveis (a maior despesa é a folha de pagamento), a transição para um IVA padrão sem regras especiais causaria um salto abrupto na carga tributária da categoria.
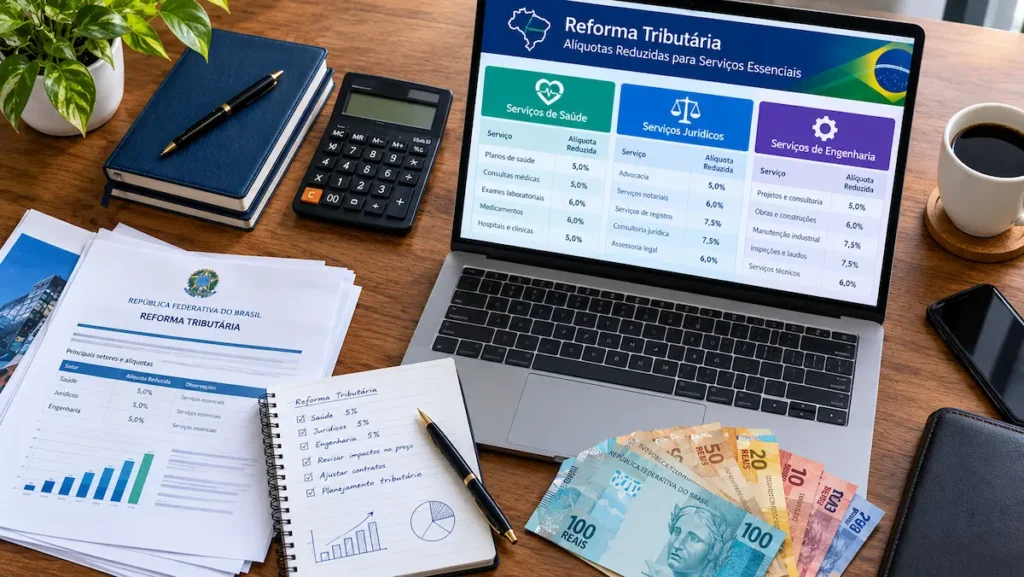
Para evitar um aumento desproporcional nos custos de saúde, educação e serviços técnicos especializados, a Emenda Constitucional nº 132/2023 e o projeto de regulamentação (PLP 68/2024) estabeleceram **regimes favorecidos com alíquotas reduzidas** de CBS (federal) e IBS (estadual/municipal).
Para visualizar o funcionamento do IVA Dual e o calendário de implementação até 2033, acesse o nosso artigo pilar com o guia completo da Reforma Tributária.
Matriz de Alíquotas: Como Fica a Tributação do Setor de Serviços
| Categoria / Segmento de Serviço | Desconto na Alíquota Padrão | Alíquota Estimada do IVA Dual | Quem Tem Direito na Prática |
|---|---|---|---|
| Profissionais Liberais Regulamentados | Redução de 40% | ~15,9% a 16,7% (Cobrança de 60% do IVA) | Sociedades de advogados, médicos, dentistas, engenheiros, arquitetos, contadores, veterinários, psicólogos, etc. |
| Serviços de Saúde e Dispositivos Médicos | Redução de 60% | ~10,6% a 11,1% (Cobrança de 40% do IVA) | Hospitais, clínicas médicas, laboratórios de exames, serviços estéticos terapêuticos e medicamentos. |
| Serviços de Educação e Ensino | Redução de 60% | ~10,6% a 11,1% (Cobrança de 40% do IVA) | Escolas de ensino infantil, fundamental, médio, faculdades, cursos técnicos e preparatórios. |
| Transporte Coletivo Urbano | Redução de 60% | ~10,6% a 11,1% (Cobrança de 40% do IVA) | Empresas de ônibus urbano, metrô, trens e transporte rodoviário intermunicipal de passageiros. |
| Prestadores PJ Genéricos (Fora do Simples/Regime Especial) | Sem Desconto (Alíquota Padrão) | ~26,5% a 27,9% (Com direito a crédito B2B) | Consultorias empresariais, agências de marketing, TI/software, segurança e terceirização geral. |
1. O Regime Especial dos Profissionais Liberais (Desconto de 40%)
Os profissionais liberais submetidos à fiscalização de conselhos de classe regulamentados possuem garantia constitucional de um regime diferenciado com desconto de 40% na alíquota do IVA Dual.
- Saúde Humanitária e Animal: Médicos, dentistas, enfermeiros, fisioterapeutas, psicólogos, nutricionistas, fonoaudiólogos e médicos veterinários.
- Jurídico e Ciências Sociais: Advogados e pareceristas jurídicos.
- Engenharia e Arquitetura: Engenheiros, arquitetos, urbanistas e agrônomos.
- Gestão e Finanças: Contadores, administradores, economistas e atuários.
- Química e Biologia: Químicos, biólogos e biomédicos.
Condição para o Benefício: A redução de 40% aplica-se aos serviços prestados diretamente por pessoas físicas ou por sociedades profissionais unipessoais ou pluripessoais que tenham por objeto o exercício da profissão regulamentada, sem caráter estritamente empresarial de massa.
2. Serviços de Saúde e Educação (Desconto de 60%)
Com o objetivo de preservação do bem-estar social e alívio nas despesas das famílias brasileiras, os serviços essenciais de saúde e educação privada contarão com uma **redução de 60% na alíquota padrão da CBS e do IBS**.
- Serviços de Saúde Beneficiados: Atendimento hospitalar, cirurgias, consultas médicas, exames laboratoriais, serviços de UTI, hemodiálise e pronto-socorro.
- Serviços de Educação Beneficiados: Creches, ensino fundamental, ensino médio, ensino técnico profissionalizante, graduação e pós-graduação universitária.
Como Fica o Prestador de Serviços PJ (Pejotização)?
Para o profissional que atua como PJ (Pessoa Jurídica) prestando serviços a empresas, a avaliação da Reforma Tributária depende diretamente do regime tributário escolhido:
1. Prestador PJ no Simples Nacional ou MEI
Se o prestador PJ continuar enquadrado no Simples Nacional ou MEI, ele continuará pagando seu imposto mensal através da guia unificada DAS. Se o seu cliente for um consumidor final (B2C), o impacto é mínimo. Para entender as regras de venda B2B e o repasse de créditos, leia o nosso artigo sobre a Reforma Tributária para MEI e Simples Nacional.
2. Prestador PJ no Regime Regular do IVA
Se o prestador de serviços for optante pelo regime regular e prestar serviços para outras empresas (B2B):
Embora a alíquota nominal de cobrança do IVA sobre os serviços pareça mais alta do que o antigo ISS, a empresa tomadora do serviço (cliente PJ) poderá **aproveitar 100% do valor da CBS e do IBS pagos na nota fiscal como crédito tributário** para abater dos seus próprios impostos. Na prática comercial entre empresas, o imposto torna-se neutro no fluxo de caixa B2B.
Produtos de Serviços que Ficaram Isentos ou Sobretaxados
Nem todos os serviços seguem as alíquotas padrão ou reduzidas:
- Alíquota Zero (Isenção de 100%): Serviços de transporte público coletivo de passageiros sobre trilhos e ônibus urbanos, além de programas de auxílio educacional como Prouni.
- Serviços Sobretaxados (Imposto Seletivo): Serviços ou atividades com alto impacto ambiental ou à saúde podem ser sobretaxados. Saiba mais no nosso artigo detalhado sobre o Imposto Seletivo e os itens afetados.
Além disso, para garantir a justiça fiscal ao consumidor final de alimentos básicos, a Cesta Básica conta com isenção total. Confira a relação de itens na nossa análise da Cesta Básica Nacional com alíquota zero.
Ponte com a Gestão Financeira Pessoal e Independência
Profissionais liberais e prestadores de serviços PJs devem utilizar a previsibilidade tributária do novo sistema para organizar o fluxo de caixa do escritório e destinar os lucros líquidos à formação de um patrimônio sólido.
Para aprender como aplicar os lucros da sua atividade profissional em ativos que geram proventos mensais, acesse o nosso artigo pilar sobre como gerar renda passiva mensal em 2026.
Perguntas Frequentes sobre Serviços e Profissionais Liberais
Advogados, médicos e demais profissionais liberais de categorias regulamentadas por lei têm direito a uma redução de 40% na alíquota padrão do IVA Dual. A alíquota efetiva é estimada entre 15,9% e 16,7% (cobrança de 60% da alíquota regular).
Serviços de saúde (como hospitais, clínicas de exames e laboratórios) contam com uma redução de 60% na alíquota padrão do IVA Dual, resultando em uma tributação efetiva estimada entre 10,6% e 11,1%.
Sim. Sociedades profissionais de engenharia, arquitetura e contabilidade regulamentadas possuem direito à redução de 40% na alíquota do IVA Dual ao prestarem serviços técnicos especializados.
Sim. No modelo do IVA Dual (CBS + IBS), todo o imposto destacado na nota fiscal de serviços contratados por uma empresa gera crédito tributário integral para abater dos impostos das suas próprias vendas.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.