Descubra como construir uma carteira de renda passiva mensal sólida e segura no mercado brasileiro. Entenda as diferenças entre Renda Fixa e Renda Variável, aproveite a isenção fiscal de FIIs, LCI e LCA e proteja seus ganhos da malha fina.
O que é Renda Passiva e Como Ela Funciona no Brasil?
Renda passiva é o fluxo de dinheiro que entra na sua conta bancária sem que você precise trabalhar ativamente por ele todos os dias. Em vez de trocar suas horas de trabalho por dinheiro (renda ativa), você utiliza o seu capital acumulado para adquirir ativos financeiros que trabalham por você.
No cenário econômico brasileiro, construir uma estratégia de renda passiva exige equilibrar dois pilares fundamentais: rentabilidade real (acima da inflação) e eficiência tributária (minimização do Imposto de Renda).
Tabela Comparativa: Principais Ativos para Renda Passiva em 2026
| Classe de Ativo | Frequência de Pagamento | Tributação de Imposto de Renda | Perfil de Risco |
|---|---|---|---|
| Tesouro Selic / CDBs | Na liquidação / resgate | Tabela Regressiva (22,5% a 15%) | Muito Baixo (Conservador) |
| LCI e LCA | No vencimento / resgate | 100% ISENTO para Pessoa Física | Muito Baixo (Garantia FGC) |
| Fundos Imobiliários (FIIs) | Mensal (Proventos) | 100% ISENTO nos dividendos mensais | Moderado (Renda Variável) |
| Ações pagadoras de Dividendos | Trimestral, semestral ou anual | ISENTO nos Dividendos / 15% no JCP | Moderado a Alto (Bolsa) |
Os 4 Pilares da Renda Passiva em 2026
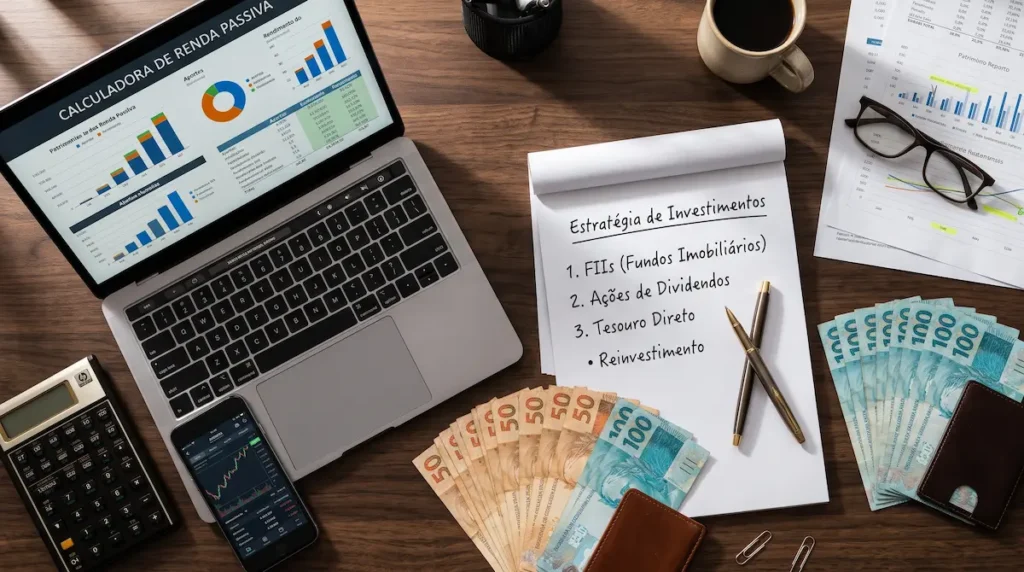
1. Fundos Imobiliários (FIIs): O Motor da Renda Passiva Mensal
Os Fundos de Investimento Imobiliário são considerados a principal ferramenta para quem busca pagamentos mensais pingando na conta. Ao comprar cotas de FIIs de tijolo (shoppings, galpões logísticos, prédios corporativos) ou FIIs de papel (CRIs), você se torna sócio de grandes empreendimentos.
Pela legislação brasileira (Lei nº 11.033/2004 e Lei nº 14.754/2023), os dividendos distribuídos por FIIs a Pessoas Físicas são **100% isentos de Imposto de Renda**, desde que o fundo cumpra as regras de pulverização de cotistas e negociação em bolsa.
2. Tesouro Direto e CDBs: A Base de Segurança da Carteira
Para os valores de reserva e proteção patrimonial, os títulos públicos do **Tesouro Nacional (Tesouro Selic e Tesouro IPCA+)** e os **Certificados de Depósito Bancário (CDBs)** emitidos por instituições financeiras de primeira linha são indispensáveis.
Estes ativos não possuem isenção fiscal e seguem obrigatoriamente a **Tabela Regressiva do Imposto de Renda de Renda Fixa**:
- Aplicações mantidas por até 180 dias: **22,5% de IR sobre o lucro**
- Aplicações mantidas de 181 a 360 dias: **20,0% de IR sobre o lucro**
- Aplicações mantidas de 361 a 720 dias: **17,5% de IR sobre o lucro**
- Aplicações mantidas por mais de 720 dias (2 anos): **15,0% de IR sobre o lucro**
3. LCI e LCA: Renda Fixa com Isenção de Imposto
As Letras de Crédito Imobiliário (LCI) e do Agronegócio (LCA) são títulos emitidos por bancos para financiar o setor imobiliário e rural. A grande vantagem é que **todo o rendimento auferido por Pessoas Físicas é isento de Imposto de Renda**.
Conforme as regras estabelecidas pelo Conselho Monetário Nacional (CMN), as LCIs e LCAs contam com prazos mínimos de carência para resgate, mas continuam sendo excelentes alternativas para prazos médios de investimento, contando com a proteção do **Fundo Garantidor de Créditos (FGC)** até o limite de R$ 250 mil por CPF e instituição.
4. Ações de Empresas Consolidadas (Dividend Yield Elevado)
Investir em ações de empresas geradoras de caixa (setores perenes como energia elétrica, saneamento, bancos e seguros) permite receber proventos sob duas formas:
- Dividendos: Repasse direto do lucro líquido da empresa aos acionistas, **totalmente isento de Imposto de Renda** para Pessoa Física (Lei nº 9.249/1995).
- Juros sobre Capital Próprio (JCP): Provento contabilizado como despesa pela empresa, que sofre retenção de **15% de Imposto de Renda na fonte** no momento do crédito na sua conta da corretora.
Mesmo que os dividendos de FIIs e ações sejam isentos de IRPF, você é obrigado a declará-los anualmente na Declaração de Ajuste Anual do Imposto de Renda na ficha de “Rendimentos Isentos e Não Tributáveis”. A omissão desses informativos pode levar o seu CPF à retenção na malha fina por divergência de patrimônio.
Passo a Passo para Montar sua 1ª Carteira de Renda Passiva
Para estruturar uma carteira equilibrada e com recebimentos mensais, siga a alocação recomendada para perfis moderados:
- 40% em Fundos Imobiliários (FIIs): Focado em renda passiva mensal isenta de IR e diversificação entre imóveis físicos e títulos imobiliários.
- 30% em Renda Fixa Pós-Fixada (Tesouro Selic / CDB 100% CDI): Fornecendo liquidez diária e reserva de emergência rendendo com segurança.
- 20% em Ações Pagadoras de Dividendos: Buscando valorização patrimonial no longo prazo e recebimento de dividendos e JCP.
- 10% em LCI / LCA / Tesouro IPCA+: Protegendo o poder de compra da carteira contra a inflação com isenção fiscal ou alíquota mínima de 15%.
Leia Também: Guias Essenciais de Renda e Fiscalidade
Para aprofundar seu conhecimento sobre rentabilidade, tributação e segurança das suas movimentações financeiras, confira nossos guias recomendados:
- Simulações Práticas de Renda Fixa: Descubra a rentabilidade líquida exata no artigo satélite quanto rende R$ 10 mil no Tesouro Selic e CDB.
- Isenção Fiscal em Imóveis: Entenda todas as regras no artigo FIIs e a isenção de Imposto de Renda nos dividendos.
- Fiscalização do Pix na Receita: Saiba quais valores ativam relatórios em valor máximo do Pix na Receita Federal: limites e regras.
- Pix para Empreendedores: Entenda as regras de faturamento do MEI em limite de Pix para MEI e regras de faturamento.
- Mecanismos Antifraude: Veja como se proteger no guia como acionar o MED do Pix em caso de golpe.
Liberdade Financeira com Consciência Tributária
Construir uma renda passiva recorrente é um processo contínuo de disciplina, aportes constantes e reinvestimento dos dividendos recebidos.
Alinhar o crescimento do seu patrimônio às regras da Receita Federal garante que você desfrute da sua independência financeira com total tranquilidade jurídica e proteção contra a malha fina.
Perguntas Frequentes sobre Renda Passiva e Imposto de Renda
Com uma carteira diversificada entre FIIs e Renda Fixa rendendo uma média líquida estimada em 0,8% ao mês, é necessário um capital acumulado entre R$ 120.000,00 e R$ 130.000,00 para gerar R$ 1.000,00 mensais de renda passiva.
Não. Os dividendos mensais pagos por FIIs a Pessoas Físicas são 100% isentos de Imposto de Renda, desde que o fundo cumpra os requisitos legais de ter mais de 100 cotistas e cotas negociadas em bolsa.
Sim! Todos os valores recebidos via dividendos (isentos), JCP ou rendimentos de Renda Fixa devem ser informados na Declaração de Ajuste Anual do IRPF nas suas respectivas fichas para comprovação de evolução patrimonial.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.