Atualizado em 21 de agosto de 2026
Escolher entre SAC ou Price é uma das decisões que podem aparecer quando você está comparando um financiamento imobiliário. Os dois são sistemas de amortização, mas fazem a dívida evoluir de maneiras diferentes.
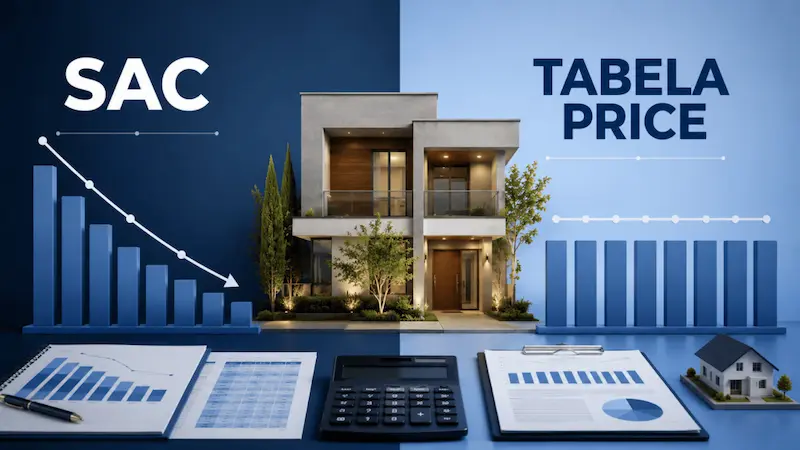
No SAC (Sistema de Amortização Constante), a parcela destinada à amortização do principal é constante, enquanto os juros tendem a diminuir conforme o saldo devedor é reduzido. Na Tabela Price, a prestação calculada para amortização e juros é constante nas condições previstas para o contrato, enquanto a composição entre juros e amortização muda ao longo do tempo.
Isso faz com que, em uma comparação com o mesmo valor financiado, prazo e taxa, o SAC normalmente comece com uma prestação maior e apresente menor custo total de juros. A Price, por outro lado, tende a começar com uma prestação menor.
Mas isso não significa que exista um sistema universalmente melhor. A escolha depende da sua capacidade de pagamento, do prazo, da taxa de juros, do indexador e das demais condições do financiamento.
Antes de decidir, portanto, vale entender exatamente como SAC e Price funcionam, quanto cada sistema pode pesar no orçamento e o que deve ser comparado além da parcela inicial.
SAC ou Price: qual é a diferença?
SAC e Price são formas diferentes de organizar a amortização de uma dívida.
A principal diferença está na maneira como cada sistema distribui a amortização e os juros ao longo do financiamento.
| Característica | SAC | Price |
|---|---|---|
| Nome | Sistema de Amortização Constante | Sistema Francês de Amortização (Tabela Price) |
| Amortização | Constante | Crescente ao longo do tempo |
| Juros | Tendem a diminuir | Tendem a diminuir |
| Prestação inicial | Normalmente maior | Normalmente menor |
| Saldo devedor | Cai mais rapidamente no início, em condições equivalentes | Cai mais lentamente no início, em condições equivalentes |
| Custo total de juros | Tende a ser menor em uma comparação equivalente | Tende a ser maior em uma comparação equivalente |
Essas características são importantes, mas não devem ser analisadas isoladamente. O valor efetivamente pago em um financiamento também pode depender de taxa de juros, indexador, prazo, seguros e outros componentes previstos no contrato.
Como funciona o sistema SAC?
SAC significa Sistema de Amortização Constante.
A característica central do sistema é que a parte da prestação destinada à amortização do principal permanece constante ao longo do financiamento.
Como os juros são calculados sobre o saldo devedor, e o saldo tende a diminuir a cada amortização, a parcela de juros também tende a diminuir.
É por isso que, em condições sem fatores adicionais que alterem esse comportamento, o encargo mensal tende a cair ao longo do tempo.
Por que a parcela inicial do SAC é maior?
Como a amortização do principal é maior desde o início, o financiamento começa abatendo uma quantidade maior da dívida.
Ao mesmo tempo, os juros iniciais são calculados sobre um saldo devedor ainda elevado.
O resultado é uma prestação inicial normalmente maior do que a observada na Tabela Price para uma operação equivalente.
O saldo devedor cai mais rapidamente no SAC?
Em uma comparação com o mesmo valor financiado, prazo e taxa, sim.
Como a amortização do principal é constante e maior desde o início, o saldo devedor é reduzido mais rapidamente nos primeiros períodos.
Isso também ajuda a explicar por que o SAC tende a produzir menor custo total de juros em uma comparação equivalente.
Como funciona a Tabela Price?
A Tabela Price, também chamada de Sistema Francês de Amortização, organiza o financiamento de forma que a prestação calculada para juros e amortização permaneça constante nas condições previstas no contrato.
No começo do financiamento, uma parcela maior da prestação corresponde aos juros e uma parcela menor corresponde à amortização.
Com o passar do tempo, o saldo devedor diminui. Consequentemente, a parcela de juros tende a cair e a parcela destinada à amortização aumenta.
Por que a Price começa com uma parcela menor?
Na comparação matemática entre operações equivalentes, a Price distribui a amortização do principal de maneira diferente do SAC.
Isso permite que a prestação inicial calculada seja menor.
Essa característica pode ser importante para uma pessoa que precisa preservar mais espaço no orçamento mensal no início do financiamento.
Por outro lado, a menor prestação inicial não significa que a operação será mais barata.
SAC ou Price: qual paga menos juros?
Essa é uma das principais dúvidas de quem está comparando os dois sistemas.
Em uma comparação com mesmo valor financiado, mesmo prazo e mesma taxa de juros, o SAC tende a apresentar um custo total de juros menor do que a Price.
Isso acontece porque, no SAC, o saldo devedor é amortizado mais rapidamente desde o início. Como os juros incidem sobre o saldo devedor, uma dívida que diminui mais rapidamente tende a gerar menos juros ao longo do contrato.
Na Price, a amortização inicial é menor. Assim, o saldo devedor permanece relativamente mais elevado durante uma parte maior do financiamento.
Importante: não devemos interpretar isso como “SAC sempre é melhor”. A comparação só faz sentido quando estamos analisando condições equivalentes.
Uma proposta com sistema SAC e taxa muito diferente, por exemplo, não deve ser comparada simplesmente com outra proposta Price olhando apenas para o sistema de amortização.
SAC ou Price: qual tem a menor parcela inicial?
Em uma comparação equivalente, a Price normalmente apresenta uma prestação inicial menor.
Já o SAC normalmente começa com uma prestação maior e, em condições sem fatores adicionais que alterem esse comportamento, tende a apresentar redução do encargo ao longo do tempo.
Essa diferença pode ser decisiva para quem está avaliando o impacto do financiamento sobre a renda mensal.
Mas existe uma armadilha importante:
parcela inicial menor não significa financiamento mais barato.
Para saber qual operação realmente custa menos, é necessário analisar o conjunto das condições do contrato.
Exemplo prático: SAC x Price
Para visualizar melhor a diferença, vamos usar uma simulação matemática simplificada.
Exemplo meramente didático:
- Valor financiado: R$ 100.000
- Prazo: 120 meses
- Taxa utilizada no exemplo: 1% ao mês
- Sem TR, IPCA, seguros, tarifas ou outros encargos
- Objetivo: comparar apenas o comportamento matemático dos sistemas
Como ficaria no SAC?
No SAC, a amortização do principal seria constante:
R$ 100.000 ÷ 120 = R$ 833,33 por mês.
Na primeira prestação, os juros sobre os R$ 100.000 seriam de aproximadamente R$ 1.000.
Assim, a primeira prestação simplificada seria de aproximadamente:
R$ 1.833,33.
Como o saldo devedor diminui a cada amortização, os juros também diminuem ao longo do tempo.
Nessa simulação simplificada, o total de juros seria de aproximadamente R$ 60.500.
Como ficaria na Price?
Na Price, usando as mesmas premissas, a prestação matemática seria de aproximadamente:
R$ 1.467,63 por mês.
A prestação inicial seria, portanto, cerca de R$ 365,70 menor do que a primeira prestação do SAC.
Porém, como a amortização inicial é menor, o saldo devedor diminui mais lentamente no começo do contrato.
Nessa simulação simplificada, o total de juros seria de aproximadamente R$ 76.115.
| Comparação | SAC | Price |
|---|---|---|
| Valor financiado | R$ 100.000 | R$ 100.000 |
| Prazo | 120 meses | 120 meses |
| Taxa do exemplo | 1% ao mês | 1% ao mês |
| Primeira prestação aproximada | R$ 1.833,33 | R$ 1.467,63 |
| Comportamento da amortização | Constante | Crescente |
| Juros totais aproximados no exemplo | R$ 60.500 | R$ 76.115 |
Atenção: esses números são apenas uma demonstração matemática dos sistemas de amortização. Eles não representam uma proposta de financiamento de banco e não incluem os demais componentes que podem existir em uma operação imobiliária real.
Na prática, o valor do encargo pode depender de fatores como taxa contratada, indexador, prazo, saldo devedor, seguros e demais condições da operação.
O que esse exemplo mostra?
O exemplo ajuda a visualizar o principal trade-off entre os dois sistemas.
SAC: você começa pagando mais, mas amortiza o principal mais rapidamente e, nas mesmas condições, tende a pagar menos juros ao longo do contrato.
Price: você começa com uma prestação menor, mas amortiza menos principal no início e, nas mesmas condições, tende a pagar mais juros no total.
Portanto, a decisão não deve ser tomada apenas olhando para o valor da primeira parcela.
SAC ou Price pode influenciar quanto você consegue financiar?
Pode haver diferença na capacidade de financiamento considerada pelo banco, porque a prestação inicial e o comprometimento de renda fazem parte da análise da operação.
A CAIXA informa, por exemplo, que a quota de financiamento pode variar de acordo com a modalidade, os recursos utilizados e o sistema de amortização escolhido, SAC ou Price.
Além disso, em determinadas operações, uma prestação inicial menor pode representar menor comprometimento de renda.
Isso não significa, porém, que exista uma regra geral segundo a qual o SAC sempre permite financiar mais ou a Price sempre permite financiar mais.
O valor máximo depende das regras da instituição, da modalidade, da renda, do imóvel, do sistema escolhido e das demais condições da operação.
O que pode alterar o valor da prestação além do SAC ou Price?
Esse é um dos pontos mais importantes para entender antes de comparar duas propostas.
SAC e Price são sistemas de amortização. Eles não determinam sozinhos tudo o que aparecerá no boleto do financiamento.
O valor do encargo pode depender de diversas condições contratuais, incluindo:
- valor financiado;
- taxa de juros;
- prazo restante;
- sistema de amortização;
- indexador, quando houver;
- seguros;
- tarifas e outros encargos previstos no contrato.
A CAIXA informa que a parcela referente a juros e amortização é calculada considerando, entre outros fatores, o saldo devedor, a taxa de juros, o sistema de amortização e o prazo restante do contrato.
SAC e Price não são a mesma coisa que TR ou IPCA
É importante não confundir esses conceitos.
SAC e Price são sistemas de amortização.
Já a TR e o IPCA podem atuar como indexadores em determinadas modalidades de financiamento.
Essa diferença é fundamental porque o indexador pode influenciar o comportamento do saldo devedor e do encargo.
Por isso, dizer simplesmente que “a parcela do SAC sempre cai” ou que “a parcela da Price nunca muda” pode ser uma simplificação inadequada para determinadas operações.
Antes de comparar dois financiamentos, verifique qual é o sistema de amortização, qual é a taxa, qual é o indexador e quais outros componentes fazem parte da prestação.
Por que o SAC não significa necessariamente que o boleto ficará menor todos os meses?
O SAC possui amortização constante e, em condições simples, os juros tendem a diminuir conforme o saldo devedor é amortizado.
Mas um financiamento imobiliário pode ter outros componentes e formas de atualização.
Em operações corrigidas por determinados indexadores, por exemplo, a evolução nominal do saldo e da prestação pode ser diferente daquela observada em uma simulação sem correção.
Por isso, a maneira mais segura de analisar o financiamento é observar as condições específicas do contrato, e não apenas o nome do sistema de amortização.
Essa distinção é especialmente importante para quem está comparando propostas de bancos diferentes.
Como escolher entre SAC e Price?
A escolha deve começar pela sua capacidade financeira e pelo objetivo que você tem com o financiamento.
Quando o SAC pode fazer mais sentido?
O SAC pode ser interessante para quem:
- consegue suportar uma prestação inicial maior;
- quer amortizar o saldo devedor mais rapidamente;
- prioriza, em condições equivalentes, menor custo total de juros;
- tem margem de segurança no orçamento para suportar as primeiras prestações.
Quando a Price pode fazer mais sentido?
A Price pode ser considerada por quem:
- precisa de uma prestação inicial menor;
- valoriza maior previsibilidade da prestação calculada para amortização e juros nas condições contratadas;
- precisa preservar mais espaço no orçamento no início do financiamento;
- está comparando uma operação em que a menor prestação inicial pode ser relevante para o comprometimento de renda.
Isso não significa que uma escolha seja automaticamente melhor para todas as pessoas.
A própria CAIXA destaca que não existe um sistema universalmente melhor. A escolha depende das condições da operação e da realidade financeira do comprador.
Antes de escolher, compare mais do que a parcela
Uma das maiores armadilhas em um financiamento imobiliário é olhar apenas para o valor da prestação inicial.
Antes de assinar, procure comparar pelo menos:
- valor do imóvel;
- valor da entrada;
- valor efetivamente financiado;
- taxa de juros;
- sistema de amortização;
- indexador;
- prazo;
- seguros;
- tarifas e outros encargos;
- custo total da operação;
- condições para amortização antecipada.
Se você está pensando em aumentar a entrada para reduzir o valor financiado, veja também nosso artigo:
Vale a pena dar uma entrada maior no financiamento?
A entrada maior pode reduzir o valor financiado, mas a decisão precisa ser analisada em conjunto com sua reserva financeira, capacidade de pagamento e custo do crédito.
SAC ou Price: e o que o banco analisa?
Escolher um sistema de amortização não elimina a análise de crédito.
O banco pode avaliar renda, comprometimento de renda, perfil de crédito, documentação, imóvel e outras condições da operação.
Por isso, entender a diferença entre SAC e Price é apenas uma parte da preparação para um financiamento imobiliário.
Para entender melhor essa etapa, leia também:
O que o banco analisa no financiamento imobiliário?
E o FGTS: posso usar no financiamento?
O FGTS pode fazer parte da estratégia de compra ou amortização de um imóvel quando o trabalhador e a operação atendem aos requisitos aplicáveis.
Se essa possibilidade fizer parte do seu planejamento, vale entender as regras antes de considerar o valor do FGTS como parte da sua entrada ou como recurso para reduzir a dívida.
Veja também:
Como usar o FGTS para financiamento imobiliário
SAC ou Price: qual é melhor, afinal?
A resposta mais correta é: depende das condições da operação e da sua situação financeira.
Se você consegue suportar uma prestação inicial maior e prioriza uma amortização mais rápida e, em condições equivalentes, menor custo total de juros, o SAC pode ser uma alternativa interessante.
Se a sua prioridade é começar com uma prestação calculada menor e preservar mais espaço no orçamento no início do financiamento, a Price pode ser uma alternativa a considerar.
Mas nenhuma dessas conclusões deve ser tomada isoladamente.
Uma taxa de juros diferente, um prazo diferente, um indexador diferente ou outros encargos podem mudar completamente a comparação.
Regra prática: não escolha entre SAC e Price olhando somente para a primeira parcela. Compare o valor financiado, prazo, taxa, sistema de amortização, indexador, encargos e custo total da operação.
Vale a pena financiar agora ou esperar?
Essa é uma decisão diferente da escolha entre SAC e Price.
Mesmo depois de escolher o sistema de amortização, você ainda precisa avaliar se o momento é adequado para assumir uma dívida de longo prazo.
Se você está justamente nessa dúvida, veja:
Financiar ou esperar: o que considerar antes de comprar um imóvel?
A ideia é separar duas decisões:
- Primeiro: decidir se faz sentido comprar e financiar;
- Depois: comparar as condições disponíveis e escolher a estrutura de financiamento mais adequada.
Perguntas frequentes sobre SAC e Price
SAC ou Price: qual paga menos juros?
Em uma comparação com o mesmo valor financiado, prazo e taxa de juros, o SAC tende a apresentar menor custo total de juros porque o saldo devedor é amortizado mais rapidamente no início.
Qual tem a menor parcela inicial?
Em condições equivalentes, a Tabela Price normalmente apresenta uma prestação inicial menor do que o SAC.
A parcela do SAC sempre diminui?
Não devemos fazer essa afirmação sem ressalvas. A amortização no SAC é constante e os juros tendem a cair, mas o valor efetivamente pago pode ser influenciado por indexadores, seguros e outros componentes do contrato.
A parcela da Price nunca muda?
A prestação calculada para juros e amortização é estruturada para permanecer constante nas condições previstas para o contrato, mas o valor efetivamente pago pode sofrer influência de indexadores e outros componentes.
O SAC é sempre melhor que a Price?
Não. O SAC tende a ter menor custo de juros em condições equivalentes, mas começa com uma prestação maior. A Price tende a começar com prestação menor, mas pode resultar em maior custo total de juros nas mesmas condições.
A Price é melhor para quem tem renda menor?
Não existe uma regra universal. A prestação inicial menor pode ajudar a reduzir o comprometimento de renda no começo da operação, mas a decisão precisa considerar o custo total e a capacidade de pagamento.
O sistema SAC ou Price determina sozinho quanto posso financiar?
Não. O valor financiável depende de diversos fatores, incluindo regras da instituição, modalidade, valor do imóvel, renda, capacidade de pagamento, sistema de amortização e demais condições da operação.
Posso escolher SAC ou Price em qualquer financiamento?
Não necessariamente. A disponibilidade de cada sistema depende da modalidade e das condições oferecidas pela instituição financeira.
O que devo comparar antes de assinar um financiamento?
Compare pelo menos o valor financiado, entrada, prazo, taxa de juros, sistema de amortização, indexador, seguros, tarifas, demais encargos e custo total da operação.
Fontes oficiais e referências
As informações deste artigo foram elaboradas com prioridade para fontes institucionais e oficiais. Como condições de financiamento podem mudar, consulte sempre a documentação e as condições vigentes no momento da contratação.
- Banco Central — Cálculo das prestações do financiamento
- Banco Central — Glossário Simplificado de Termos Financeiros
- CAIXA — Perguntas frequentes sobre financiamento habitacional
- CAIXA — Indexadores e sistemas de amortização
- Banco Central — Nota Técnica sobre prestação nominal em contratos imobiliários corrigidos pela inflação
Importante: este conteúdo tem finalidade educativa e não substitui a análise do contrato de financiamento nem uma orientação profissional individualizada. As condições de crédito, taxas, indexadores, limites e encargos podem variar conforme a instituição, modalidade e data da contratação.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.