Atualizado em 24 de agosto de 2026.
Quanto maior for a entrada disponível, menor tende a ser o valor que você precisará financiar. Mas não existe um percentual único de entrada que sirva para todos os financiamentos imobiliários.
O valor necessário depende da instituição financeira, da modalidade de financiamento, do imóvel, do percentual que poderá ser financiado e também do valor considerado na avaliação do imóvel.
Por isso, antes de pensar simplesmente em “20% de entrada”, é importante entender como o cálculo funciona, se o FGTS pode ser usado como parte da entrada, quais outros custos precisam entrar no planejamento e como a avaliação do imóvel pode alterar a conta.
Em resumo: a entrada corresponde à parte do valor da aquisição que não será coberta pelo financiamento. Para descobrir quanto você precisa ter, primeiro é necessário estimar quanto poderá ser financiado e sobre qual valor essa porcentagem será calculada.
Quanto preciso dar de entrada para financiar um imóvel?
Não há uma entrada mínima universal válida para todos os financiamentos imobiliários.
Algumas instituições podem financiar uma parcela elevada do valor do imóvel em determinadas modalidades, enquanto outras operações podem exigir uma participação maior do comprador.
Por isso, a forma mais segura de pensar é:
Entrada = valor considerado na operação − valor financiado
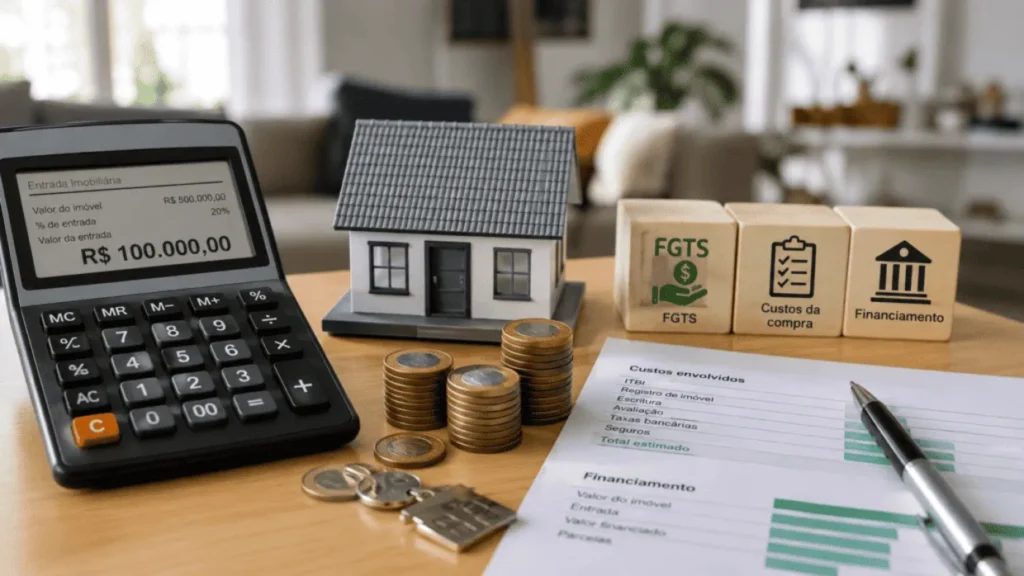
Por exemplo, imagine uma operação hipotética em que um imóvel de R$ 500.000 pudesse ter 80% de seu valor financiado:
- Valor do imóvel: R$ 500.000
- Percentual hipotético financiado: 80%
- Valor financiado: R$ 400.000
- Entrada: R$ 100.000
Esse exemplo serve apenas para demonstrar a matemática. Não significa que todo banco financiará exatamente 80% nem que todo comprador precisará dar exatamente 20% de entrada.
Como calcular a entrada de um financiamento imobiliário?
Uma maneira simples de fazer uma estimativa é começar pelo valor que você pretende financiar.
A lógica básica é:
Valor do imóvel = entrada + valor financiado
Assim, se uma operação hipotética permitisse financiar R$ 300.000 de um imóvel de R$ 400.000, a diferença seria de R$ 100.000.
Veja outro exemplo:
- Imóvel: R$ 600.000
- Financiamento hipotético: R$ 480.000
- Entrada: R$ 120.000
Novamente, o objetivo é mostrar como funciona o cálculo. O valor efetivamente financiado dependerá da análise da instituição e das características da operação.
Quanto os bancos podem financiar de um imóvel?
O percentual financiável varia de acordo com a instituição, o produto, o imóvel e as condições da operação.
Por isso, não é correto afirmar simplesmente que “os bancos financiam 80%” ou que “a entrada mínima é sempre 20%”.
Há instituições que anunciam condições que podem chegar a percentuais superiores, enquanto determinadas modalidades possuem limites diferentes.
Por exemplo, o Santander informa atualmente a possibilidade de financiar até 90% de imóveis residenciais, destacando que a elegibilidade e a aprovação são analisadas individualmente. Consulte as condições atuais no Santander.
A CAIXA também possui diferentes modalidades e condições de financiamento. Consulte as condições atuais de financiamento imobiliário da CAIXA.
Isso mostra por que o comprador deve consultar a instituição escolhida antes de definir quanto dinheiro precisa reservar para a entrada.
O banco considera o preço do imóvel ou o valor da avaliação?
Esse é um dos pontos mais importantes para quem está planejando a compra.
O comprador pode negociar um determinado preço com o vendedor, mas a instituição financeira também pode realizar uma avaliação do imóvel para determinar o valor considerado na operação.
Na CAIXA, por exemplo, a instituição informa que o valor do imóvel utilizado em sua operação é o menor entre o valor negociado no contrato de compra e venda e o valor informado na avaliação realizada pelo engenheiro da instituição.
Veja as explicações da CAIXA sobre avaliação, entrada e valor financiado.
Exemplo de como a avaliação pode mudar a conta
Imagine que você negocie um imóvel por R$ 500.000, mas a avaliação considerada pela instituição seja de R$ 470.000.
Nesse cenário, não é seguro simplesmente fazer a conta supondo que o percentual financiável será aplicado sobre os R$ 500.000 negociados.
Se o limite de financiamento estiver vinculado ao valor considerado pela instituição, a diferença entre o preço de compra e o valor que poderá ser financiado pode aumentar a necessidade de recursos próprios.
Por isso, a avaliação do imóvel é uma etapa que precisa entrar no planejamento financeiro antes da assinatura definitiva da operação.
Posso usar o FGTS para pagar a entrada?
Em determinadas situações, sim. O saldo do FGTS pode ser utilizado como parte do pagamento na aquisição de imóvel residencial, inclusive como entrada do financiamento, desde que o trabalhador, o imóvel e a operação atendam às regras aplicáveis.
A CAIXA informa que o FGTS pode ser utilizado na contratação como entrada, constituindo parte do pagamento ou, em determinadas situações, o valor total. Existem requisitos específicos para o trabalhador, para o imóvel e para a operação.
Consulte as regras atuais para utilização do FGTS na casa própria.
Entre as condições divulgadas pela CAIXA estão requisitos relacionados ao tempo de trabalho sob o regime do FGTS, à existência de outros financiamentos e à propriedade de imóvel residencial em determinadas localidades.
Por isso, ter saldo no FGTS não significa automaticamente que ele poderá ser utilizado em qualquer financiamento imobiliário.
Se você pretende utilizar o FGTS, vale consultar também nosso guia:
Como usar o FGTS para financiamento imobiliário
Uma entrada maior aumenta as chances de aprovação?
Uma entrada maior pode reduzir o valor que você precisa financiar, mas não é correto tratá-la como garantia de aprovação do crédito.
A aprovação envolve uma análise da situação do comprador e das características da operação. A CAIXA, por exemplo, informa que analisa o cadastro e as condições de pagamento antes de apresentar as condições possíveis para o financiamento.
Veja como a CAIXA descreve o processo de análise do financiamento.
Uma entrada maior significa, em princípio, que será necessário financiar uma quantia menor. Isso pode mudar a estrutura da operação, mas não elimina os demais critérios de análise.
Se sua dúvida é especificamente se vale a pena colocar mais dinheiro na entrada, recomendamos a leitura de:
Vale a pena dar uma entrada maior no financiamento?
Uma entrada maior reduz a parcela do financiamento?
Em uma situação em que as demais condições da operação permaneçam iguais, uma entrada maior reduz o valor financiado.
Como consequência, o comprador passa a contratar uma dívida menor, o que pode resultar em parcelas menores ou em menor custo financeiro, dependendo das condições do contrato.
Por exemplo, compare dois cenários hipotéticos para o mesmo imóvel:
| Item | Entrada menor | Entrada maior |
|---|---|---|
| Valor do imóvel | R$ 500.000 | R$ 500.000 |
| Entrada | R$ 100.000 | R$ 150.000 |
| Valor financiado | R$ 400.000 | R$ 350.000 |
Nesse exemplo, a segunda situação produz uma dívida inicial menor.
Isso não significa, entretanto, que seja sempre melhor colocar o máximo possível de dinheiro na entrada. O comprador também precisa considerar sua reserva financeira e os demais custos da aquisição.
Quais custos existem além da entrada?
Um dos erros mais comuns no planejamento de uma compra financiada é considerar somente o valor da entrada.
Existem outros custos que precisam ser considerados, dependendo da operação, do imóvel e da instituição financeira.
Entre eles podem estar:
- ITBI;
- despesas cartorárias e de registro;
- avaliação do imóvel;
- seguros relacionados ao financiamento;
- outras despesas previstas na operação.
A própria CAIXA explica que despesas cartorárias correspondem aos custos cobrados pelo Cartório de Imóveis e que o ITBI é o imposto municipal incidente na transferência imobiliária.
Consulte as informações da CAIXA sobre ITBI, despesas cartorárias e avaliação.
Também é importante observar que a forma de pagamento dessas despesas pode variar. Em algumas operações, determinadas despesas podem ser incorporadas ao financiamento dentro dos limites e condições do produto.
O Santander, por exemplo, informa que despesas cartorárias e ITBI podem ser incorporados ao financiamento, desde que respeitados os limites de crédito do produto.
Confira as condições atuais do financiamento imobiliário Santander.
É possível financiar um imóvel sem entrada?
Não é correto tratar o financiamento sem entrada como uma regra geral do mercado.
A necessidade de recursos próprios depende das características da operação, do percentual que a instituição está disposta a financiar, do imóvel e das condições específicas do comprador.
Também existem programas e modalidades com condições próprias. Por exemplo, a CAIXA informa que a modalidade Minha Casa, Minha Vida Classe Média exige entrada mínima de 20% do valor do imóvel dentro das condições apresentadas para esse produto.
Consulte as condições atuais do Minha Casa, Minha Vida Classe Média na CAIXA.
Portanto, se você encontrar uma oferta anunciando “financiamento sem entrada”, é importante verificar exatamente qual é a modalidade, quais são as condições e quais recursos estão sendo utilizados para compor a operação.
Também temos um conteúdo específico sobre esse assunto:
Como financiar uma casa sem entrada?
Quanto preciso juntar antes de financiar um imóvel?
Em vez de pensar somente em um percentual de entrada, o ideal é montar um orçamento completo.
Antes de fazer uma proposta, procure estimar:
- valor disponível para a entrada;
- saldo do FGTS que poderá eventualmente ser utilizado;
- valor que poderá ser financiado;
- custos relacionados à compra;
- valor provável das parcelas;
- reserva financeira que permanecerá depois da compra.
Esse último ponto merece atenção.
Usar praticamente todo o dinheiro disponível na entrada pode reduzir a dívida, mas também pode deixar o comprador sem margem financeira para despesas inesperadas.
Por isso, a melhor entrada para uma pessoa pode não ser a melhor entrada para outra.
Como saber se a entrada cabe no meu orçamento?
O valor da entrada precisa ser analisado junto com a futura prestação e com as demais despesas da família.
Não adianta conseguir juntar uma entrada elevada se, depois da compra, a prestação comprometer excessivamente o orçamento.
A instituição financeira também realizará sua própria análise de crédito e capacidade de pagamento.
No caso da CAIXA, por exemplo, determinadas modalidades informam que a prestação não pode ser maior que 30% da renda familiar bruta. Isso é uma condição da instituição e da modalidade, e não deve ser tratado como uma regra universal para todos os bancos.
Veja as condições informadas pela CAIXA para financiamento de imóvel.
Para entender melhor quais fatores podem ser considerados na análise de um financiamento, veja também:
O que o banco analisa no financiamento imobiliário?
Exemplo completo: quanto eu poderia precisar de entrada?
Imagine um imóvel anunciado por R$ 500.000.
Para simplificar, suponha uma operação hipotética em que o banco aceite financiar 80% do valor considerado:
- Valor considerado: R$ 500.000
- Financiamento hipotético: R$ 400.000
- Entrada: R$ 100.000
Agora imagine que o valor considerado pela instituição fosse de apenas R$ 470.000.
Se o mesmo percentual hipotético de 80% fosse aplicado:
- Valor considerado: R$ 470.000
- Financiamento hipotético: R$ 376.000
- Recursos próprios necessários para completar R$ 500.000: R$ 124.000
Observe o que aconteceu:
A diferença não veio simplesmente de uma mudança no percentual. Ela apareceu porque o valor considerado na operação passou de R$ 500.000 para R$ 470.000.
Esse é um dos motivos pelos quais não é seguro planejar a compra apenas dizendo “vou juntar 20%”.
Qual é a melhor entrada para financiar um imóvel?
Não existe uma resposta única.
Uma entrada maior pode reduzir o valor financiado e, mantendo as demais condições, pode diminuir a exposição à dívida e os encargos financeiros.
Por outro lado, colocar dinheiro demais na entrada pode reduzir sua reserva financeira.
O melhor valor depende do equilíbrio entre:
- quanto você possui disponível;
- quanto pretende financiar;
- quanto ficará sua parcela;
- quanto precisará gastar com a aquisição;
- quanto pretende manter como reserva;
- e quais são as condições oferecidas pela instituição financeira.
Se você já tem dinheiro suficiente para aumentar bastante a entrada, a próxima pergunta deixa de ser “quanto preciso?” e passa a ser “vale a pena colocar mais dinheiro na entrada?”.
Nesse caso, leia:
Vale a pena dar uma entrada maior no financiamento?
Perguntas frequentes sobre entrada no financiamento imobiliário
Qual é a entrada mínima para financiar um imóvel?
Não existe um percentual único válido para todos os financiamentos imobiliários. A entrada depende da instituição, modalidade, imóvel e condições da operação.
Posso usar o FGTS como entrada?
Sim, o FGTS pode ser utilizado como parte da entrada em determinadas operações, desde que o trabalhador, o imóvel e o financiamento atendam às regras vigentes.
Consulte as regras oficiais de utilização do FGTS para a casa própria.
Uma entrada maior garante a aprovação do financiamento?
Não. Uma entrada maior reduz o valor que será financiado, mas a aprovação depende também da análise de crédito, renda, documentação, imóvel e demais condições da operação.
Quanto maior a entrada, menor será a parcela?
Em uma operação com as demais condições mantidas, uma entrada maior reduz o valor financiado e pode resultar em uma parcela menor. O valor final depende das condições do contrato.
O banco considera o preço que negociei com o vendedor?
Isso depende das regras da instituição. Na CAIXA, por exemplo, o valor do imóvel considerado para a operação é o menor entre o valor negociado no contrato e o valor informado na avaliação.
Além da entrada, preciso pagar outros custos?
É importante considerar custos como ITBI, despesas cartorárias, avaliação e outras despesas relacionadas à operação. A forma de pagamento pode variar conforme o financiamento.
É possível financiar um imóvel sem entrada?
Não se trata de uma condição universal. É necessário verificar a modalidade, a instituição financeira, o imóvel e as condições específicas da operação.
Tenho R$ 50 mil. Quanto posso financiar?
Não é possível determinar apenas com esse dado. Também é necessário saber o valor do imóvel, o percentual que poderá ser financiado, a avaliação do imóvel e as condições da instituição.
É melhor dar uma entrada maior ou guardar dinheiro?
Depende da sua situação financeira. Uma entrada maior reduz o valor financiado, mas preservar uma reserva pode ser importante para lidar com despesas inesperadas. A decisão deve considerar o custo do financiamento e a sua segurança financeira.
Conclusão: quanto de entrada preciso para financiar um imóvel?
A resposta não é simplesmente “20%” ou qualquer outro percentual fixo.
O valor necessário depende de quanto a instituição poderá financiar, das características do imóvel, da avaliação realizada, da modalidade escolhida e dos recursos que você poderá utilizar, como o FGTS.
Além disso, o planejamento deve considerar os custos envolvidos na compra e uma reserva financeira para não comprometer todo o dinheiro disponível na aquisição.
Uma boa estratégia é começar pelo valor do imóvel, estimar quanto poderá ser financiado, calcular a diferença que precisará sair dos seus próprios recursos e depois verificar as condições reais oferecidas pela instituição financeira.
E se você já tem dinheiro suficiente para uma entrada maior, a próxima decisão é entender se vale a pena usar esse dinheiro para reduzir o financiamento ou preservar parte do capital.
Leia também: Vale a pena dar uma entrada maior no financiamento?
Fontes oficiais consultadas
- CAIXA — Perguntas frequentes sobre financiamento imobiliário
- CAIXA — Financiamento de imóveis
- CAIXA — Utilização do FGTS na casa própria
- CAIXA — Minha Casa, Minha Vida Classe Média
- Santander — Financiamento imobiliário
As condições de financiamento, limites, taxas, regras de utilização do FGTS e demais critérios podem ser alterados pelas instituições e pelos órgãos responsáveis. Antes de contratar, consulte as condições vigentes diretamente na instituição financeira.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.