Entenda a diferença matemática entre a Tabela SAC (Sistema de Amortização Constante) e a Tabela Price (Sistema Francês). Descubra qual exige menor renda para aprovação, qual reduz o custo total de juros e como simular o melhor modelo para o seu imóvel.
O que São Sistemas de Amortização no Financiamento?
Ao contratar um financiamento imobiliário em instituições bancárias reguladas pelo Banco Central do Brasil (BCB), o valor cobrado em cada prestação mensal é composto por duas partes principais:
- Amortização: A parcela do dinheiro que efetivamente reduz a sua dívida principal contratada.
- Juros e Encargos: O custo cobrado pelo banco sobre o saldo devedor remanescente, acrescido de seguros obrigatórios (MIP e DFI) e tarifa de administração.
A forma como essa amortização e esses juros são distribuídos ao longo dos 30 a 35 anos de contrato define o sistema de amortização: Tabela SAC ou Tabela Price.
Tabela Comparativa: SAC vs. Price em Detalhes
| Característica / Fator | Tabela SAC (Amortização Constante) | Tabela Price (Sistema Francês) |
|---|---|---|
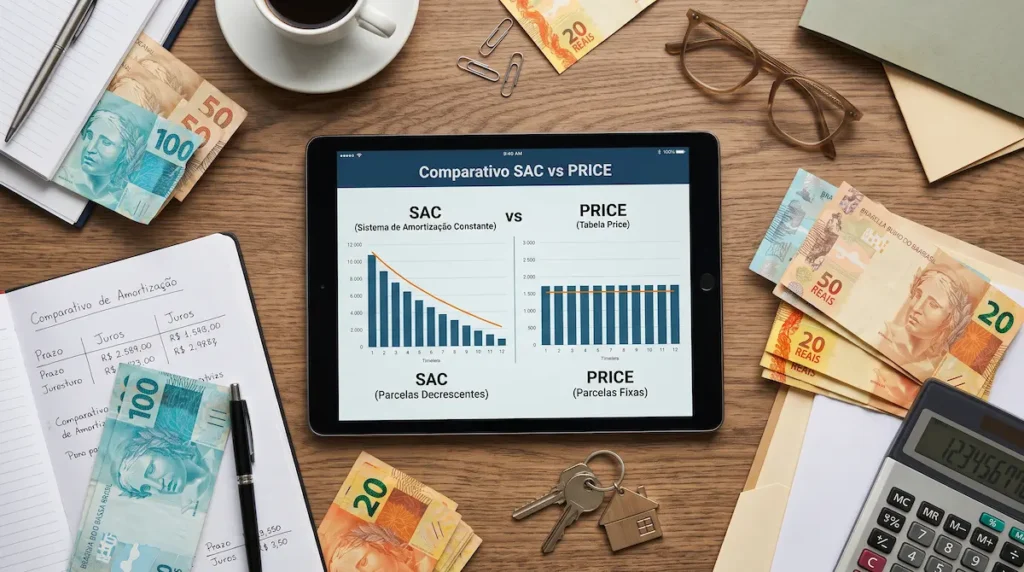
| Comportamento da Parcela | Decrescente: A primeira parcela é a mais alta e cai mês a mês. | Fixa: A prestação tem valor constante do início ao fim do contrato. |
| Valor da Amortização | Constante: Você abate o mesmo valor da dívida principal todo mês. | Crescente: Abate pouco no início e mais no final do contrato. |
| Renda Exigida na Aprovação | Maior: O banco usa a 1ª parcela (mais alta) na regra dos 30%. | Menor: Como a 1ª parcela é mais baixa, aprova com menor renda. |
| Total de Juros Pagos | Menor: Economia expressiva de juros acumulados no final. | Maior: Como a dívida cai devagar no início, gera mais juros. |
| Entrada Mínima Requerida | Geralmente 20% do valor do bem (financia até 80%). | Geralmente 30% do valor do bem (financia até 70%). |
| Perfil Ideal do Comprador | Quem possui renda suficiente e busca quitar o contrato pagando menos. | Quem tem renda mais apertada ou busca o maior valor financiado possível. |
1. Como Funciona a Tabela SAC (Sistema de Amortização Constante)
Na Tabela SAC, o montante financiado é dividido igualmente pelo número total de meses. Se você financia R$ 300.000,00 em 360 meses (30 anos), você amortiza exatamente **R$ 833,33 de dívida pura todos os meses**.
Como a dívida principal cai de forma acelerada mês a mês, a base de cálculo para os juros diminui a cada prestação. Por isso, as parcelas da Tabela SAC começam mais altas e vão ficando cada vez mais baratas ao longo dos anos.
2. Como Funciona a Tabela Price (Sistema Francês)
Na Tabela Price, o valor da prestação permanece fixo da 1ª à 360ª parcela (considerando uma taxa nominal fixa acrescida apenas da atualização monetária da TR).
No início do contrato Price, **cerca de 80% a 90% do valor da parcela são compostos exclusivamente por juros**, e apenas uma fração pequena abate o saldo devedor. Com o passar dos anos, a proporção se inverte: os juros caem e a amortização aumenta.
Simulação Prática: Comparativo de um Financiamento de R$ 300 Mil
Considere uma simulação real de um financiamento de **R$ 300.000,00 em 360 meses (30 anos)** a uma taxa de juros média de 10% ao ano:
- Tabela SAC:
- 1ª Parcela: ~R$ 3.233,00 (Exige renda familiar aproximada de R$ 10.770,00).
- Última Parcela (Mês 360): ~R$ 840,00.
- Total Pago no Final do Contrato: ~R$ 733.000,00.
- Tabela Price:
- 1ª Parcela (e todas as demais): ~R$ 2.632,00 (Exige renda familiar aproximada de R$ 8.770,00).
- Última Parcela (Mês 360): ~R$ 2.632,00.
- Total Pago no Final do Contrato: ~R$ 947.500,00.
- Diferença de Custo: A Tabela SAC gera uma **economia de mais de R$ 214.000,00 em juros** em relação à Tabela Price para o mesmo valor de imóvel.
Qual Tabela Escolher? O Cenário Ideal para Cada Perfil
Escolha a Tabela SAC se você:
- Possui margem de renda comprovada para absorver a primeira parcela mais elevada.
- Deseja pagar o menor volume total de juros possível ao banco.
- Planeja amortizar antecipadamente o saldo devedor nos anos iniciais com recursos próprios ou FGTS.
Escolha a Tabela Price se você:
- Possui renda mensal mais limitada e precisa que a 1ª parcela seja menor para se enquadrar na margem dos 30%.
- Precisa aprovar o **valor máximo possível de empréstimo** para fechar a compra do imóvel.
- Prefere a previsibilidade de um orçamento com prestações fixas do início ao fim.
Para aprofundar seu planejamento e garantir aprovação no financiamento da casa própria, navegue pelos guias da nossa teia de Crédito:
- Simulador de Renda: Calcule o limite de 30% do seu salário no nosso artigo pilar sobre quanto é possível financiar de imóvel com a sua renda.
- Cálculo de Entrada Mínima: Entenda a diferença de 20% e 30% de sinal no guia quanto de entrada é preciso para financiar um imóvel.
- Estratégias de Entrada Zerada: Veja as opções de FGTS e subsídios na matéria como financiar imóvel sem entrada.
- Análise Cadastral nos Bancos: Descubra o que Caixa, Itaú e Bradesco verificam na matéria o que o banco analisa na concessão de crédito imobiliário.
Prevenção Cadastral nos Birôs e Gestão de Patrimônio
Tanto no SAC quanto no Price, a concessão de juros competitivos exige um histórico financeiro limpo.
Confira como destravar seu histórico se o seu score de crédito não sobe mesmo pagando as contas em dia e ative o acompanhamento no Cadastro Positivo.
Para organizar as suas economias mensais e rentabilizar sua reserva de emergência antes da compra, acesse também o nosso artigo pilar sobre como gerar renda passiva mensal.
Perguntas Frequentes sobre Tabela SAC e Price
Em regra geral, a escolha do sistema de amortização (SAC ou Price) é feita na assinatura do contrato e não pode ser alterada unilateralmente. A mudança só é possível mediante renegociação contratual com o banco ou através de portabilidade de crédito para outra instituição financeira.
Porque o banco limita a 1ª parcela a 30% da sua renda. Como a primeira parcela da Tabela Price é consideravelmente menor do que a primeira parcela da Tabela SAC para o mesmo valor financiado, ela exige um holerite de menor valor para ser aprovada.
Sim! Amortizar o saldo devedor antecipadamente na Tabela Price (reduzindo o prazo de contrato) elimina o juro futuro que seria cobrado e reduz drasticamente o custo total do financiamento, aproximando o custo final ao da Tabela SAC.
A Tabela SAC é o modelo padrão mais recomendado e utilizado na Caixa Econômica Federal na linha SBPE e no Minha Casa Minha Vida, por ser a opção financeiramente mais vantajosa para os mutuários no longo prazo.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.