Descubra se é realmente possível financiar 100% de um imóvel sem dinheiro de entrada no Brasil, conheça as alternativas legais de subsídios, uso do FGTS, parcelamento com a construtora e imóveis retomados pela Caixa.
É Possível Financiar 100% de um Imóvel Sem Dar Entrada?
A resposta curta é: pelas regras bancárias tradicionais do mercado, NÃO é possível financiar 100% do valor de um imóvel residencial comum.
Por determinação do Banco Central do Brasil (BCB) para controle do risco de crédito, os bancos comerciais e públicos (como Caixa Econômica Federal, Itaú, Bradesco e Banco do Brasil) só podem financiar no máximo 80% do valor de avaliação do bem pela Tabela SAC (ou até 70% pela Tabela Price).
Isso significa que o contrato bancário exige obrigatoriamente a cobertura dos **20% a 30% restantes**. No entanto, existem **mecanismos legais e estratégias reais** que permitem cobrir essa diferença sem que o comprador precise desembolsar dinheiro do próprio bolso no momento da compra.
Mitos vs. Realidades do Financiamento Sem Entrada
| Caminho Divulgado | Como Funciona na Prática | Necessidade de Dinheiro no Bolso | Nível de Viabilidade |
|---|---|---|---|
| Subsídio do Minha Casa Minha Vida | O governo paga parte do imóvel para famílias de menor renda, cobrindo o valor da entrada. | Zero a Muito Baixo (depende da faixa de renda) | Altíssimo (para faixas de renda contempladas) |
| Uso do Saldo Total do FGTS | O saldo acumulado na conta vinculada do FGTS é utilizado para quitar os 20% de entrada cobrados pelo banco. | Zero Dinheiro Vivo (usa o saldo do fundo) | Altíssimo (para trabalhadores CLT com saldo) |
| Parcelamento com a Construtora | A construtora financia a entrada em até 36x ou 60x enquanto o banco aprova o financiamento principal. | Baixo (diluído em parcelas mensais na obra) | Muito Comum em imóveis na planta |
| Imóveis Retomados (Leilão Caixa) | A Caixa permite financiar até 100% do valor de imóveis retomados por inadimplência prévia. | Zero Entrada (condição especial de edital) | Médio (exige arrematação e imóvel específico) |
As 4 Caminhos Reais para Comprar Imóvel sem Dar Dinheiro de Entrada
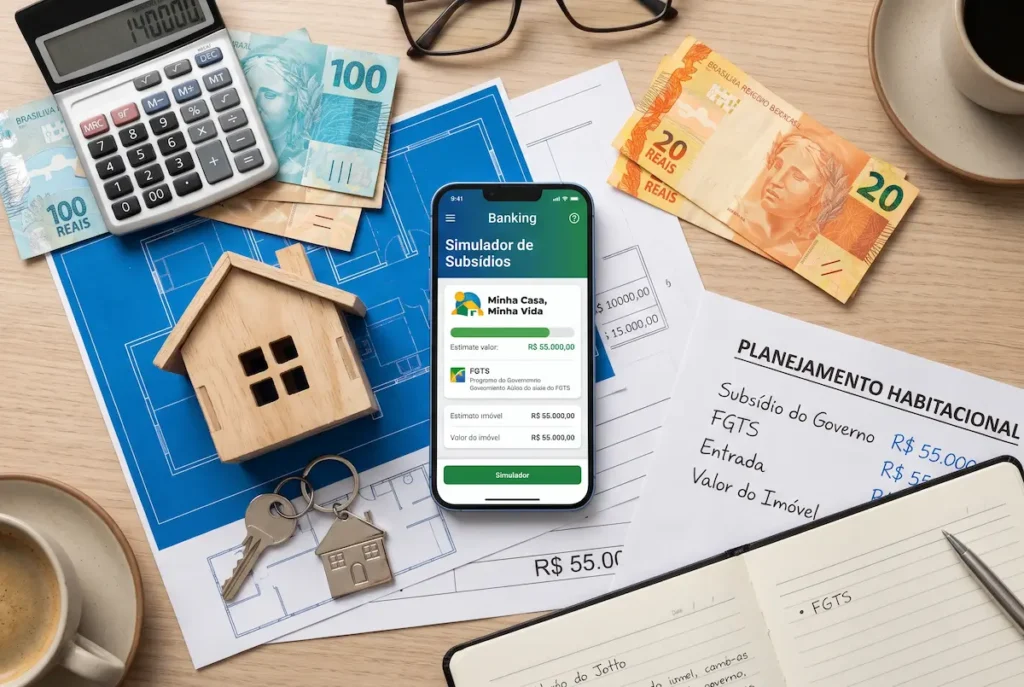
1. Subsídios do Programa Minha Casa, Minha Vida
Para famílias enquadradas nas faixas de renda inicial do programa federal, o Governo concede um **subsídio financeiro direto** (um desconto no valor total do imóvel que não precisa ser pago de volta).
Em muitas simulações da Caixa Econômica Federal, o valor do subsídio governamental cobre integralmente a fração dos 20% exigida como entrada, permitindo que a família assine o contrato financiando apenas o saldo remanescente em parcelas adequadas à sua renda.
Confira os limites de renda e regras em nosso artigo específico sobre quem pode participar do programa Minha Casa Minha Vida.
2. Abate Integral da Entrada Utilizando o Saldo do FGTS
Trabalhadores regidos pela CLT que acumularam saldo no Fundo de Garantia do Tempo de Serviço podem utilizar **100% do saldo das suas contas do FGTS** para compor a entrada exigida pelo banco.
Se o imóvel custa R$ 250.000,00 e o banco exige R$ 50.000,00 de entrada (20%), caso você possua R$ 50.000,00 somados em suas contas ativas e inativas do FGTS, o valor é sacado diretamente pela Caixa e repassado ao vendedor. Você adquire o imóvel com **zero desembolso de dinheiro da conta corrente**.
Entenda os requisitos do fundo em nosso guia sobre quanto de entrada é preciso para financiar um imóvel.
3. Parcelamento da Entrada Direto com a Construtora (Imóveis na Planta)
Ao adquirir um apartamento na planta ou em fase de construção, a construtora geralmente facilita o pagamento do montante da entrada:
- Como opera o parcelamento: A construtora permite que você quite os 20% ou 30% da entrada em 24, 36 ou até 60 parcelas mensais diretamente com ela durante o período de obras.
- Atenção aos Indexadores de Correção: Durante a construção, essas parcelas da entrada são corrigidas mensalmente pelo **INCC (Índice Nacional de Custo da Construção)**. É vital planejar seu orçamento para absorver esses reajustes sem comprometer a sua margem financeira.
4. Imóveis Leiloados e Retomados da Caixa Econômica Federal
A única exceção oficial no sistema bancário brasileiro em que a Caixa permite **financiar até 100% do valor de venda sem exigência de entrada** ocorre na modalidade de **Venda Direta de Imóveis Retomados (Leilões Caixa)**.
São imóveis que voltaram ao patrimônio do banco por inadimplência dos antigos compradores. Para estimular a venda rápida desses ativos, a Caixa lança editais especiais com financiamento integral, isenção de comissão e quitação de eventuais débitos anteriores de IPTU e condomínio pelo próprio banco.
Cuidados e Riscos de Tentar “Burlar” a Entrada
Alguns intermediários mal-intencionados sugerem superavaliar o imóvel no contrato (declarar que o imóvel custa R$ 300 mil quando ele vale R$ 240 mil para tentar obter 80% dos R$ 300 mil e zerar a entrada).
Isso configura fraude bancária e falsidade ideológica. Além disso, a engenharia do banco realiza laudos técnicos rigorosos de mercado. Se a avaliação laudada for inferior ao valor do contrato, o banco utilizará a avaliação menor, travando a operação.
Custos Burocráticos que NUNCA Podem Ser Financiados
Mesmo nas situações em que a entrada é 100% coberta por subsídio, FGTS ou parcelada na obra, o comprador obrigatoriamente precisará ter reserva financeira em dinheiro para quitar os **custos cartorários e tributários**:
- ITBI (Imposto de Transmissão): De 2% a 3% do valor do imóvel pago à Prefeitura.
- Escritura e Registro no Cartório de Imóveis (RI): Custas estaduais de averbação da matrícula.
- Taxa de Avaliação da Engenharia do Banco: Tarifa administrativa da instituição bancária.
Guarde sempre entre 3% e 5% do valor total do imóvel exclusivamente para a liquidação dessas taxas no momento da assinatura.
Para estruturar o planejamento de compra do seu imóvel com fundamentação técnica e segurança financeira, navegue pelos artigos do nosso cluster:
- Simulação por Renda: Calcule o comprometimento de 30% do seu salário no nosso artigo pilar sobre quanto é possível financiar de imóvel com a sua renda.
- Vantagem de Dar Entrada: Descubra o impacto de aportar recursos no estudo dar uma entrada maior aumenta as chances de aprovação no financiamento?
- Comparativo de Bancos: Veja as condições da Caixa, Itaú, Bradesco e BB no guia como funciona o crédito imobiliário nos grandes bancos.
- Amortização SAC vs Price: Entenda a diferença de parcelas no comparativo Tabela SAC vs Price no financiamento.
Construção de Patrimônio e Renda Passiva
Adquirir o imóvel próprio é um marco fundamental da estabilidade familiar. Para garantir que as parcelas cabem com folga no seu orçamento sem comprometer sua qualidade de vida, estruture um plano de investimentos pessoal.
Aprenda a rentabilizar suas reservas em aplicações seguras acessando o nosso artigo pilar sobre como gerar renda passiva mensal.
Perguntas Frequentes sobre Financiamento Sem Entrada
Para imóveis usados de particulares, o banco exige obrigatoriamente a entrada mínima de 20%. As únicas formas de comprar um imóvel usado sem colocar dinheiro do bolso é cobrindo a entrada com o saldo do FGTS ou adquirindo imóveis retomados em leilões da Caixa.
Não para todos. O subsídio governamental que cobre a entrada é destinado prioritariamente às faixas iniciais de menor renda do programa. Nas faixas superiores, o comprador precisa dar uma parcela de entrada (que pode ser complementada com o FGTS).
O banco não recebe veículos diretamente como pagamento. Porém, a construtora ou o proprietário vendedor do imóvel pode aceitar o seu veículo como parte do pagamento da entrada, repassando a quitação no contrato de compra e venda particular.
Se você atrasar o parcelamento da entrada com a construtora, incidem juros e multa contratual. A inadimplência grave pode impedir a entrega das chaves do imóvel e causar a rescisão do contrato de compra e venda.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.