Descubra todas as regras do crédito imobiliário nos principais bancos do Brasil, compare taxas de juros, percentual máximo de financiamento, requisitos de comprovação de renda e o passo a passo para aprovação da casa própria.
O que é e como funciona o Crédito Imobiliário no Brasil?
O crédito imobiliário é uma modalidade de empréstimo de longo prazo concedida por instituições financeiras públicas e privadas, destinada especificamente à aquisição, construção, reforma ou loteamento de imóveis residenciais e comerciais.
Regulado pelo Banco Central do Brasil (BCB), o sistema funciona por meio da alienação fiduciária: o imóvel adquirido fica registrado em nome do comprador, mas permanece vinculado como garantia ao banco credor até a quitação total do contrato.
No Brasil, o crédito imobiliário residencial opera sob dois grandes enquadramentos legais:
- SFH (Sistema Financeiro da Habitação): Destinado a imóveis de até R$ 1,5 milhão. Utiliza recursos da caderneta de poupança (SBPE) e do FGTS, contando com limites de taxas de juros regulamentadas pelo governo.
- SFI (Sistema de Financiamento Imobiliário): Voltado para imóveis de alto padrão (acima de R$ 1,5 milhão) ou compras por Pessoas Jurídicas. As taxas de juros são de livre pactuação entre o cliente e o banco.
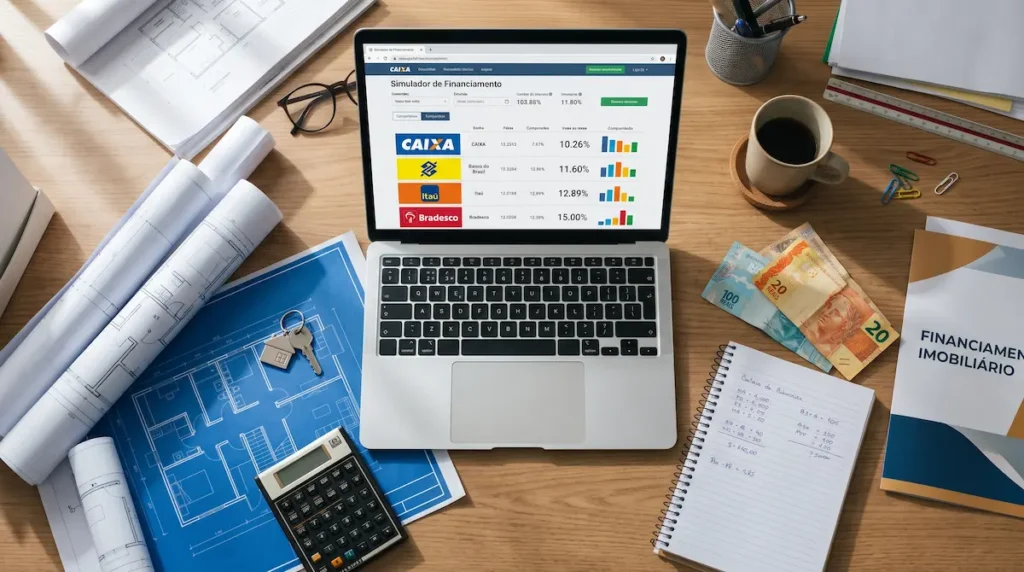
Tabela Comparativa: Crédito Imobiliário nos 4 Grandes Bancos
| Instituição Financeira | Cota Máxima de Financiamento | Prazo Máximo de Quitação | Indexadores Principais | Diferencial Estratégico |
|---|---|---|---|---|
| Caixa Econômica Federal | Até 80% (SAC) / 70% (Price) | Até 35 anos (420 meses) | TR + Juros Fixos / Poupança / IPCA | Líder de mercado, menores taxas médias e gestora do Minha Casa, Minha Vida. |
| Itaú Unibanco | Até 82% do valor de avaliação | Até 30 anos (360 meses) | TR + Juros Fixos / Poupança | Processo de aprovação 100% digital mais rápido do mercado privado. |
| Bradesco | Até 80% do valor de avaliação | Até 30 anos (360 meses) | TR + Juros Fixos / Poupança | Excelente flexibilidade de relacionamento para correntistas Prime e Classic. |
| Banco do Brasil | Até 80% do valor de avaliação | Até 30 anos (360 meses) | TR + Juros Fixos / Poupança | Pari passu com a Caixa em imóveis do governo e convênios para servidores públicos. |
1. Crédito Imobiliário Caixa Econômica Federal (Habitação)
A Caixa Econômica Federal é a maior operadora de crédito habitacional do país, detendo mais de 65% de participação no mercado imobiliário brasileiro.
A Caixa oferece duas grandes frentes de contratação:
- Programa Minha Casa, Minha Vida: Voltado para famílias de baixa e média renda (Faixas 1, 2 e 3), contando com juros subsidiados e possibilidade de abatimento via fundo governamental. Veja os critérios detalhados em nosso guia sobre quem pode participar do Minha Casa Minha Vida.
- Linha SBPE (Sistema Brasileiro de Poupança e Empréstimo): Voltada para a classe média e imóveis de médio/alto padrão, permitindo utilizar o saldo do FGTS na entrada ou amortização.
2. Crédito Imobiliário Itaú
O Itaú destaca-se pela agilidade de análise. O banco permite realizar a simulação, o envio de documentação do comprador e a emissão do contrato de forma quase 100% digital pelo app ou site oficial.
O Itaú permite financiar até 82% do valor do imóvel e aceita a composição de renda com até quatro pessoas (incluindo familiares, cônjuges ou parceiros sem grau de parentesco).
3. Crédito Imobiliário Bradesco e Banco do Brasil
Tanto o Bradesco quanto o Banco do Brasil oferecem condições altamente competitivas para clientes que mantêm movimentação de conta e pontuação alta no relacionamento bancário:
- Bradesco: Oferece carência de até 120 dias para o pagamento da primeira parcela do financiamento imobiliário e linhas especiais de pré-aprovação para clientes dos segmentos Prime e Exclusive.
- Banco do Brasil: Possui taxas diferenciadas para servidores públicos estaduais e federais, permitindo também o uso do FGTS na modalidade SFH e pular a parcela em um mês do ano (opção “Pula Parcela”).
Passo a Passo: Como Funciona a Contratação do Financiamento
Independentemente do banco escolhido, a jornada de contratação do crédito imobiliário percorre 5 etapas obrigatórias:
- Simulação de Renda e Escolha do Banco: O comprador calcula a capacidade de pagamento com base na margem de 30% do salário. Saiba exatamente quanto o banco aprova acessando o nosso artigo pilar sobre quanto é possível financiar de imóvel com a sua renda.
- Análise de Crédito e Aprovação de Engenharia: O banco analisa o histórico de crédito do comprador nos birôs e agenda a vistoria técnica do imóvel por um engenheiro credenciado. Descubra os detalhes desta etapa em nossa matéria sobre o que o banco analisa no financiamento imobiliário.
- Aporte da Entrada: O comprador efetua o pagamento da fração não financiada ao vendedor (geralmente entre 20% e 30% do valor do bem). Entenda a relevância disso no nosso estudo sobre se dar uma entrada maior aumenta a chance de aprovação e saiba quanto de entrada é preciso para comprar um imóvel.
- Análise Jurídica da Documentação: A assessoria jurídica do banco verifica certidões negativas do vendedor e da matrícula do imóvel para garantir segurança jurídica total à transação.
- Assinatura e Registro em Cartório: O contrato bancário assinado possui força de escritura pública. Após a assinatura, o documento deve ser levado ao Cartório de Registro de Imóveis (RI) competente e pago o ITBI municipal.
Taxas de Juros e Indexadores: Qual Opção Escolher?
Ao contratar seu financiamento, o banco solicitará a escolha do **indexador de correção monetária** do saldo devedor:
- TR + Taxa Fixa (Mais Recomendado): A Taxa Referencial (TR) possui variação histórica muito baixa. É a opção mais segura e previsível para contratos de longo prazo (30 a 35 anos).
- Poupança + Taxa Fixa: A correção varia de acordo com o rendimento da Caderneta de Poupança. Apresenta juros muito baixos quando a taxa Selic está baixa, mas encarece quando os juros básicos sobem.
- IPCA + Taxa Fixa (Mais Arriscado): O contrato é corrigido pela inflação oficial (IPCA). Embora comece com parcelas iniciais menores, pode sofrer aumentos expressivos durante surtos inflacionários.
Tabela SAC vs. Tabela Price: Qual Sistema Adotar?
O sistema de amortização define se suas parcelas serão decrescentes ou fixas do início ao fim:
- Tabela SAC: Parcelas amortizam o saldo devedor de forma constante. A primeira prestação é mais alta, mas as parcelas caem mês a mês, resultando em menor pagamento de juros totais no final.
- Tabela Price: Parcelas fixas do início ao fim. Exige uma renda inicial menor para enquadrar nos 30%, mas gera um montante final de juros superior.
Confira o comparativo detalhado das fórmulas em nosso guia sobre as diferenças entre Tabela SAC e Price no financiamento.
Score de Crédito e Preparação do Orçamento Pessoal
Antes de dar entrada no pedido de financiamento na Caixa, Itaú, Bradesco ou Banco do Brasil, mantenha o seu cadastro nos birôs impecável.
Entenda como proteger seu histórico no artigo se o seu score não sobe mesmo pagando em dia e ative as atualizações no Cadastro Positivo.
Para organizar as economias do seu orçamento doméstico e rentabilizar a parcela destinada à entrada do imóvel, acesse também o nosso artigo pilar sobre como gerar renda passiva mensal.
Perguntas Frequentes sobre Crédito Imobiliário nos Bancos
A Caixa Econômica Federal costuma oferecer as menores taxas nominais de juros e as melhores condições para a classe média e baixa renda (Minha Casa Minha Vida). No entanto, bancos privados como Itaú e Bradesco oferecem processos de aprovação digital muito mais ágeis e condições diferenciadas para correntistas de alta renda.
Sim! O Banco Central garante ao consumidor o direito de transferir o seu financiamento imobiliário de um banco para outro que ofereça taxas de juros menores, sem cobrança de taxas de transferência pelo banco de origem.
Sim. Nas operações enquadradas no SFH (imóveis residenciais de até R$ 1,5 milhão), o trabalhador com no mínimo 3 anos de carteira assinada sob regime do FGTS pode utilizar 100% do saldo da conta vinculada para compor a entrada ou amortizar a dívida.
A taxa nominal é apenas o juro cobrado pelo empréstimo do dinheiro. O Custo Efetivo Total (CET) inclui a taxa nominal somada às tarifas bancárias de administração mensal e aos seguros obrigatórios de Morte e Invalidez Permanente (MIP) e Danos Físicos ao Imóvel (DFI).

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.