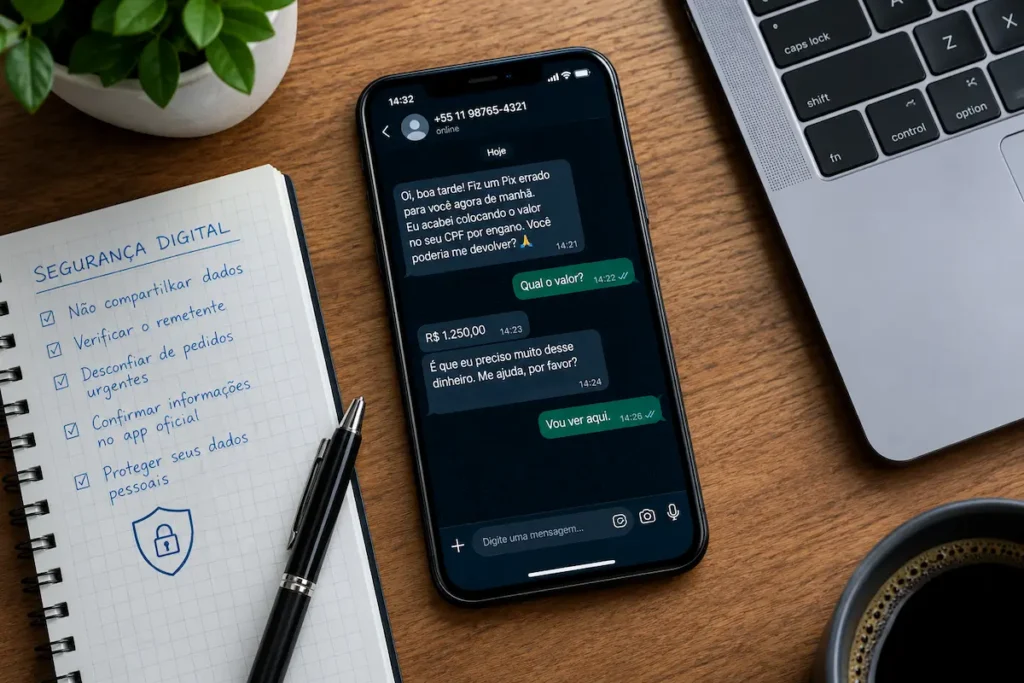
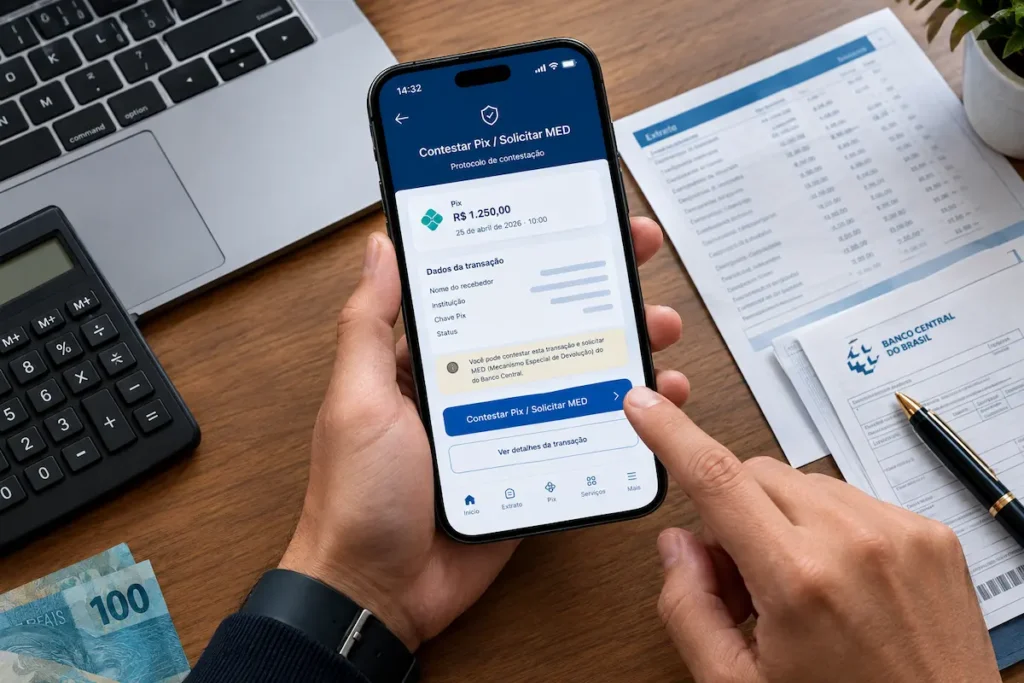
Caiu em uma fraude, foi vítima de estelionato ou realizou uma transferência por engano? Saiba exatamente como contestar um Pix no seu banco, entenda como acionar o Mecanismo Especial de Devolução (MED) e aprenda o que fazer para reaver seu dinheiro.
É Possível Contestar um Pix Transferido?
Sim, é possível contestar um Pix enviado. Contudo, o procedimento técnico e as chances de recuperar o dinheiro dependem exclusivamente do motivo da contestação: se foi decorrente de um golpe/fraude ou de um erro de digitação (envio por engano).
Para combater o avanço de crimes cibernéticos, o Banco Central do Brasil criou o Mecanismo Especial de Devolução (MED). Essa ferramenta permite que os bancos bloqueiem o saldo da conta receptora e estornem os recursos para a vítima caso seja comprovada uma fraude ou falha operacional no sistema.
Tabela Comparativa: Contestação por Golpe (MED) vs. Envio por Erro
Entenda as diferenças de regras, amparo legal e caminhos de resolução para cada tipo de problema:
| Critério de Análise | Contestação por Golpe ou Fraude (MED) | Pix Enviado por Erro (Digitação) |
|---|---|---|
| Ferramenta Utilizada | MED (Mecanismo Especial de Devolução) | Contato direto / Botão de Devolução Direta |
| Prazo para Abrir | Até 8 dias corridos após a transação | Imediato (Depende da boa-fé do recebedor) |
| Bloqueio Automático na Origem | SIM (A conta receptora tem o saldo congelado) | NÃO (O banco não pode retirar o saldo sem ordem) |
| Amparo Legal Principal | Resoluções BCB nº 103/2021 e nº 493/2025 | Código Penal (Art. 169 – Apropriação Indébita) |
Como Contestar um Pix por Golpe ou Fraude (Passo a Passo do MED)
Se você foi vítima de engenharia social (golpe do falso parente, falsa central de atendimento, compra em site falso, sequestro relâmpago ou invasão de conta), siga o protocolo oficial do MED o mais rápido possível:
- 1. Registre um Boletim de Ocorrência (B.O.): Faça o B.O. imediatamente na Polícia Civil (pela Delegacia Eletrônica da sua região). O boletim deve conter a data, o horário exato, o valor, a chave Pix e os dados da conta de destino.
- 2. Acione o Banco da Sua Conta (Fonte Pagadora): Entre em contato com a Central de Atendimento ou Chat do aplicativo do seu banco em até **8 dias após o evento** e solicite a “Abertura de Notificação de Infração do MED”.
- 3. Envie as Evidências do Crime: Forneça o número do B.O., capturas de tela (prints) das conversas no WhatsApp/redes sociais, comprovante do Pix e links de sites falsos.
- 4. Anote o Protocolo MED: Exija o número de protocolo do atendimento. O seu banco enviará um alerta em tempo real para o banco da conta que recebeu o dinheiro.
- 5. Aguarde o Rastreamento e Bloqueio: O banco do recebedor congelará o saldo remanescente na conta suspeita e terá até 7 dias úteis para analisar o caso. Se a fraude for confirmada, o valor recuperado é creditado na sua conta.
Antigamente, os golpistas transferiam o dinheiro rapidamente para uma segunda ou terceira conta (“contas laranjas”) para escapar do bloqueio.
Com as novas regras do MED 2.0, o sistema do Banco Central realiza o bloqueio em cadeia, rastreando as transferências subsequentes e congelando o saldo em todas as contas pelas quais o dinheiro passar.
Como Contestar um Pix Enviado por Erro (Digitação Incorreta)
O Mecanismo Especial de Devolução (MED) **não pode ser usado para erros de digitação do próprio pagador**. Se você digitou uma chave Pix errada ou enviou um valor a maior por engano, adote as seguintes etapas:
- Identifique o Favorecido pelo Comprovante: Verifique o nome completo e a instituição financeira de destino que aparecem no comprovante de envio.
- Tente o Contato Direto: Se a chave Pix utilizada foi um número de telefone ou e-mail, entre em contato com a pessoa explicando educadamente o engano e solicitando a devolução pelo botão nativo do app (“Devolver este Pix”).
- Comunique o Seu Banco: Informe o SAC da sua instituição sobre o envio equivocado. O banco entrará em contato com a instituição do recebedor para intermediar a solicitação de estorno amigável.
- Aplicação do Artigo 169 do Código Penal: Retiver ou gastar um Pix recebido por engano sabendo que não lhe pertencia configura o crime de Apropriação Indébita de Coisa Havida por Erro (Art. 169 do CP). Caso a pessoa se recuse a devolver, você pode registrar um Boletim de Ocorrência e ingressar com uma Ação de Cobrança no Juizado Especial Cível (JEC).
Prazos Oficiais do Banco Central para o Processo do MED
O fluxo de contestação oficial pelo MED obedece a um cronograma rígido estabelecido pelas normas bancárias:
- Prazo para Abertura da Notificação: Até 8 dias corridos contados a partir da data da realização do Pix.
- Bloqueio Cautelar na Conta do Recebedor: Realizado instantaneamente pelo banco receptor assim que a notificação MED é recebida.
- Análise de Fraude pelas Instituições: Até 7 dias úteis para checar as provas de ambas as partes.
- Efetivação do Estorno para a Vítima: Até 96 horas (4 dias) após a confirmação da fraude para o saldo bloqueado retornar à conta da vítima.
O Que Fazer Se o Banco Negar a Contestação do Pix?
Se o seu banco ou a instituição do recebedor rejeitar a contestação sob a alegação de “ausência de saldo na conta do fraudador”, existem caminhos judiciais para responsabilizar as instituições:
- Abertura de Contas Falsas/Laranjas: Os bancos possuem responsabilidade objetiva por falha na segurança ao permitirem a abertura de contas com documentos falsos utilizadas por estelionatários.
- Reclamação na Ouvidoria e Banco Central: Registre uma queixa formal no canal Meu BCB do Banco Central relatando a falha no bloqueio das contas envolvidas.
- Ação de Reparação no Juizado Especial: Com base no Código de Defesa do Consumidor e na Súmula 479 do STJ, a vítima pode pleitear judicialmente a restituição do valor diretamente contra o banco por falha de prestação do serviço de segurança.
Leia Também: Guias Essenciais do Pix no ImpostoLab
Para dominar todas as regras operacionais, tributárias e de segurança do Pix no Brasil, confira nossos artigos recomendados:
- Trava de Segurança (Bloqueio Cautelar): Entenda o prazo de 72h no artigo Pix bloqueado: o que fazer e como desbloquear.
- Retenção Preventiva (Pix em Análise): Veja o tempo de liberação no artigo Pix em análise: quanto tempo demora e como liberar.
- Cancelamento de Agendamentos: Veja o passo a passo no guia Pix agendado pode ser cancelado? Como desprogramar no app.
- Pix via Cartão de Crédito: Veja as taxas de juros no artigo Pix Parcelado: como funciona e taxas de juros.
- Fiscalização do Pix na Receita: Descubra quais limites ativam o Fisco no artigo valor máximo do Pix na Receita Federal: limites e regras.
Conclusão
Contestar um Pix de forma rápida é o fator mais determinante para garantir o sucesso na recuperação do seu dinheiro.
Ao constatar qualquer irregularidade, registrar o Boletim de Ocorrência imediato e exigir a abertura do protocolo MED na central do seu banco são as atitudes certas para acionar o bloqueio em cadeia e resguardar os seus direitos de consumidor.
Perguntas Frequentes sobre Contestação de Pix
O prazo estabelecido pelo Banco Central para abrir o protocolo do Mecanismo Especial de Devolução (MED) no seu banco é de até 8 dias corridos após a realização da transação.
Não. A abertura da notificação de infração e a contestação pelo MED são serviços 100% gratuitos regulamentados pelo Banco Central do Brasil para todos os correntistas.
Com o MED 2.0, o sistema realiza o rastreamento em cadeia, bloqueando o saldo das contas para onde o dinheiro foi repassado. Se mesmo assim não houver saldo recuperado, o consumidor pode buscar a reparação judicial contra o banco por falha na identificação de contas laranjas (Súmula 479 do STJ).

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.