Ao investir no Tesouro Reserva em 2026, muitos investidores ficam em dúvida sobre quanto do lucro realmente vai para o bolso após os descontos fiscais. Diferente da poupança, que é isenta, os títulos públicos estão sujeitos a dois tributos: o Imposto de Renda (IR), que segue uma tabela regressiva, e o IOF (Imposto sobre Operações Financeiras), cobrado apenas em resgates realizados antes de 30 dias.
Neste guia completo, você vai conferir as tabelas oficiais de IR e IOF, ver o impacto prático de um resgate precoce, entender a regra da taxa de custódia da B3 para valores acima de R$ 10.000 e aprender como declarar seus rendimentos no IRPF.
📋 O que você vai conferir nesta página:
- Tabela oficial do Imposto de Renda Regressivo (22,5% a 15%)
- Tabela completa do IOF dia a dia (1º ao 30º dia de aplicação)
- Simulação do impacto de IR + IOF combinados em resgates curtos
- Como funciona a isenção da taxa de custódia da B3 até R$ 10.000
- Como declarar o Tesouro Reserva no IRPF sem erros
📌 Regra fundamental: No Tesouro Reserva, assim como no Tesouro Selic e CDBs, todos os impostos e taxas incidem estritamente sobre os rendimentos (lucro). O valor principal investido nunca é tributado. Além disso, o IR é retido automaticamente na fonte no momento do resgate.
Tabela do Imposto de Renda no Tesouro Reserva (2026)
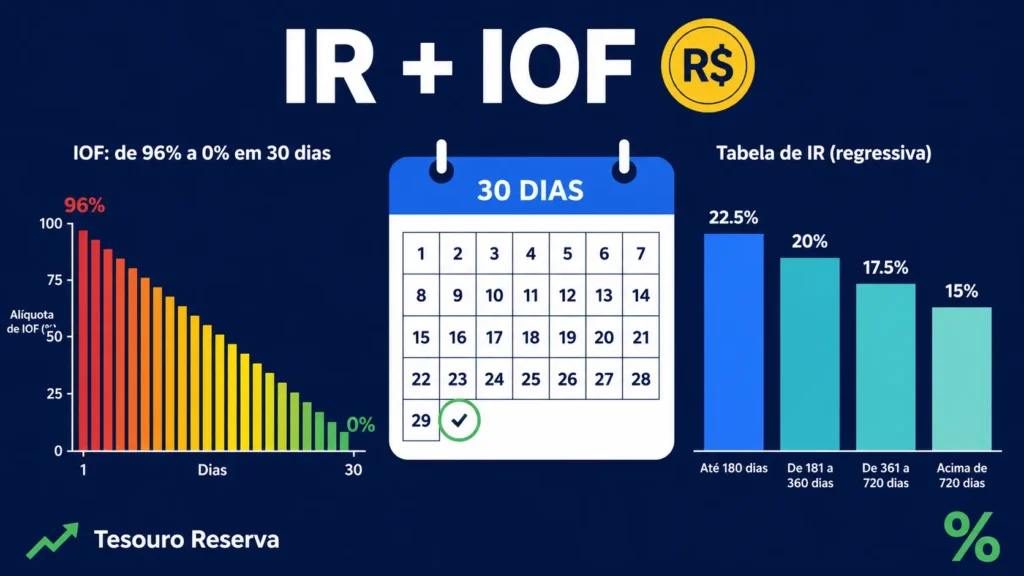
O Imposto de Renda sobre o Tesouro Reserva segue a tabela regressiva padrão da renda fixa. Quanto mais tempo o seu dinheiro permanece investido, menor é a alíquota cobrada sobre o lucro acumulado.
A contagem do prazo é feita de forma individual para cada aporte realizado. Se você fizer depósitos mensais, cada valor terá sua própria alíquota de IR calculada a partir da data de sua entrada.
| Tempo Permanecido | Alíquota do IR (sobre o lucro) | Recomendação Prática |
|---|---|---|
| Até 180 dias (até 6 meses) | 22,5% | Evitar resgates se não for uma emergência real. |
| De 181 a 360 dias (6 meses a 1 ano) | 20,0% | Transição de alíquota; o ganho bruto compensa. |
| De 361 a 720 dias (1 a 2 anos) | 17,5% | Excelente eficiência fiscal para a reserva. |
| Acima de 720 dias (mais de 2 anos) | 15,0% | Alíquota Mínima. Maior lucro líquido. |
Tabela Regressiva do IOF: Resgate Antes de 30 Dias
O IOF (Imposto sobre Operações Financeiras) incide exclusivamente sobre aplicações resgatadas com menos de 30 dias decorridos. Ele funciona como uma penalidade para movimentações de curtíssimo prazo. No 1º dia útil, o imposto consome 96% dos rendimentos, mas reduz gradativamente até chegar a 0% no 30º dia.
| Dias | IOF (%) | Dias | IOF (%) | Dias | IOF (%) |
|---|---|---|---|---|---|
| 1º dia | 96% | 11º dia | 63% | 21º dia | 30% |
| 2º dia | 93% | 12º dia | 60% | 22º dia | 26% |
| 3º dia | 90% | 13º dia | 56% | 23º dia | 23% |
| 4º dia | 86% | 14º dia | 53% | 24º dia | 20% |
| 5º dia | 83% | 15º dia | 50% | 25º dia | 16% |
| 6º dia | 80% | 16º dia | 46% | 26º dia | 13% |
| 7º dia | 76% | 17º dia | 43% | 27º dia | 10% |
| 8º dia | 73% | 18º dia | 40% | 28º dia | 6% |
| 9º dia | 70% | 19º dia | 36% | 29º dia | 3% |
| 10º dia | 66% | 20º dia | 33% | 30º dia+ | 0% (Isento) |
Como Funciona o Cálculo Combinado (IR + IOF)
Se você realizar um resgate dentro dos primeiros 30 dias, a ordem em que os impostos são descontados é a seguinte:
- 1º Passo (IOF): A alíquota do IOF do dia correspondente é aplicada sobre o lucro bruto total.
- 2º Passo (IR): A alíquota de 22,5% do IR é aplicada apenas sobre o rendimento restante (lucro bruto menos o IOF descontado).
Exemplo de R$ 10.000 no 1º dia útil: O rendimento bruto estimado é de R$ 3,72. O IOF de 96% desconta R$ 3,57. O IR de 22,5% incide sobre os R$ 0,15 restantes, cobrando R$ 0,03. O seu lucro líquido real no 1º dia é de apenas R$ 0,12. Por isso, evite resgatar antes de completar 1 mês.
Taxa de Custódia da B3: A Regra dos R$ 10.000
Além dos impostos federais (IR e IOF), o Tesouro Direto possui uma taxa operacional cobrada pela Bolsa de Valores (B3). No caso dos títulos indexados à Selic (incluindo o Tesouro Reserva):
- Até R$ 10.000,00 aplicados: Isenção total da taxa de custódia (0%).
- Acima de R$ 10.000,00: Cobrança de 0,20% ao ano cobrada estritamente sobre o valor que exceder a marca de R$ 10.000.
Exemplo: Se você tiver R$ 15.000 aplicados no Tesouro Reserva, você pagará 0,20% a.a. apenas sobre os R$ 5.000 excedentes, totalizando um custo de apenas R$ 10,00 por ano.
Para ver simulações completas de ganhos líquidos com a taxa de custódia inclusa, confira o nosso artigo pilar com a simulação de R$ 10.000 no Tesouro Reserva.
Como Declarar o Tesouro Reserva no Imposto de Renda (IRPF)
Como o Imposto de Renda é retido automaticamente pela sua instituição no momento do resgate, a sua única tarefa na declaração anual é informar os saldos e os rendimentos já tributados:
- Saldo em Carteira: Acesse a ficha “Bens e Direitos” > Grupo “04 – Aplicações e Investimentos” > Código “02 – Títulos públicos e privados sujeitos à tributação”. Informe o CNPJ da corretora/banco e o saldo em 31/12 conforme o Informe de Rendimentos.
- Rendimentos Resgatados: Caso tenha feito resgates no ano anterior, os lucros líquidos devem ser informados em “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva” > Código “06 – Rendimentos de aplicações financeiras”.
🚀 Quer Investir com Total Segurança? Aprofunde Seu Conhecimento
Não tome decisões no escuro. Domine todos os detalhes antes de aplicar o seu dinheiro:
- 📊 Simulação na Prática: Quanto rende R$ 10.000 no Tesouro Reserva hoje? (Simulação Real)
- 🔒 Análise de Risco: Tesouro Reserva é Seguro? Entenda o Risco Soberano e o FGC
- ⚔️ Comparativo de Títulos: Tesouro Reserva vs. Tesouro Selic: Qual escolher para a sua reserva?
Perguntas Frequentes sobre Impostos no Tesouro Reserva
1. Qual o valor do imposto cobrado no Tesouro Reserva?
O Imposto de Renda varia de 22,5% (para resgates em até 180 dias) a 15% (para resgates após 720 dias) cobrados apenas sobre os lucros. Se resgatar antes de 30 dias, há também a cobrança do IOF.
2. Como não pagar IOF no Tesouro Reserva?
Basta manter a sua aplicação por pelo menos 30 dias consecutivos. No 30º dia, a alíquota do IOF zera automaticamente para aquele aporte.
3. O Tesouro Reserva é isento de Imposto de Renda?
Não. Ao contrário da poupança e das LCIs/LCAs, o Tesouro Reserva segue a tabela regressiva de IR de renda fixa.
4. O imposto incide sobre o valor investido ou só no rendimento?
Apenas sobre o rendimento (lucro). O seu valor principal investido é 100% preservado e livre de tributação.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.