Se você está montando sua reserva de emergência, é natural se perguntar: o Tesouro Reserva é seguro? Do ponto de vista de risco de crédito, a resposta é sim: ele é considerado o investimento de menor risco da economia brasileira. No entanto, por não contar com o famoso FGC (Fundo Garantidor de Créditos), muitos investidores ficam em dúvida se o seu dinheiro está realmente protegido.
Em 2026, o Tesouro Reserva se consolidou como uma das melhores alternativas para guardar dinheiro com rendimento atrelado à Selic, liquidez ampliada e sem sobressaltos no extrato. Neste artigo, você vai entender o que é o risco soberano, por que este título é mais seguro do que um CDB ou a poupança e o que acontece com seu dinheiro caso o banco ou a corretora por onde você investiu venha a falir.
📋 O que você vai entender neste artigo:
- Resposta direta: Por que o Tesouro Reserva é seguro?
- O que é Risco Soberano e qual a diferença para a garantia do FGC
- O que acontece com seus títulos se a sua corretora ou banco quebrar
- Por que o Tesouro Reserva é mais seguro na prática que outros títulos públicos
- Comparativo de segurança: Tesouro Reserva vs. CDB vs. Poupança vs. Caixinhas
O Tesouro Reserva É Seguro?
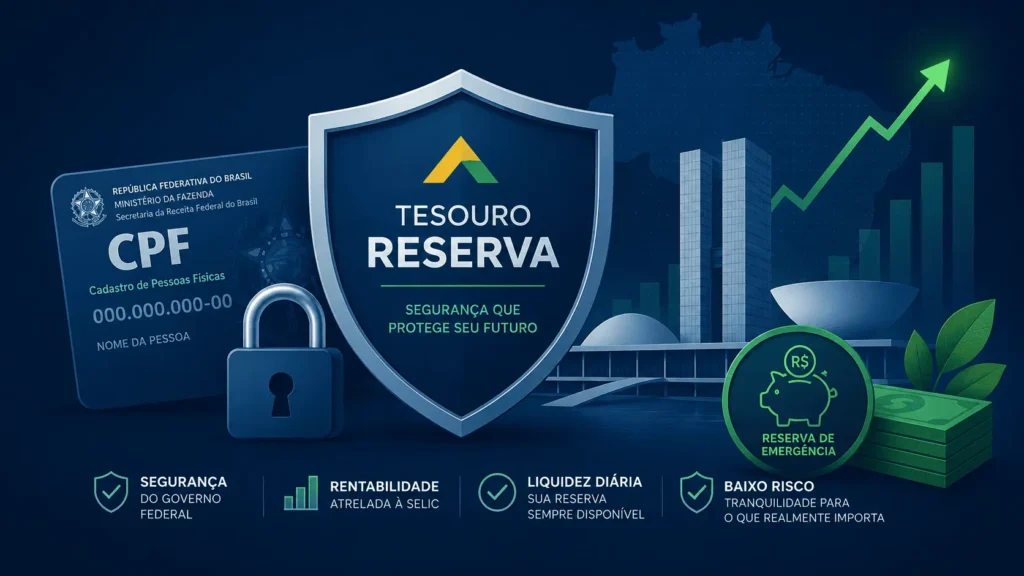
RESPOSTA RÁPIDA: Sim, o Tesouro Reserva é extremamente seguro. Ele é um título público emitido pelo Tesouro Nacional (Governo Federal), o que significa que o devedor do seu dinheiro é a própria União. No mercado financeiro, a dívida do Governo Federal representa o risco soberano — o nível mais baixo de risco de crédito existente em todo o país.
Na prática, quando você investe no Tesouro Reserva, você está emprestando dinheiro para o Governo do Brasil, e não para um banco privado. Por este motivo, para o Governo dar um calote no investidor, a economia do país inteiro teria colapsado muito antes — o que significa que todos os bancos privados teriam falido bem antes do Tesouro Nacional.
Por Que o Tesouro Reserva Não Tem FGC (E Por Que Não Precisa)?
Uma das maiores dúvidas no Google é saber se o Tesouro Reserva tem garantia do FGC. A resposta direta é: não, ele não tem FGC. Mas entender o motivo dessa ausência é fundamental para não cometer erros na sua estratégia financeira.
O FGC (Fundo Garantidor de Créditos) é uma associação privada mantida pelos bancos para proteger clientes caso uma instituição bancária privada venha a quebrar (até o limite de R$ 250 mil por CPF e por instituição).
O Tesouro Reserva não precisa do FGC porque a garantia dele é hierarquicamente superior ao FGC:
- Garantia do CDB/Poupança: Depende da saúde financeira de um banco privado. Se o banco quebrar, você aciona o FGC.
- Garantia do Tesouro Reserva: É garantido pela União (Governo Federal). O Governo possui a capacidade de arrecadar impostos e emitir moeda, o que torna a sua capacidade de pagamento infinitamente maior do que a de qualquer banco individual ou fundo privado.
O Que Acontece se a Corretora ou o Banco Quebrar?
Muitos investidores hesitam em aplicar por medo de a corretora ou o banco onde abriram conta falir. Se isso acontecer, você não perde o seu dinheiro do Tesouro Reserva.
As instituições financeiras funcionam apenas como custodiantes (intermediárias) do investimento. Os títulos públicos comprados ficam vinculados diretamente ao seu **CPF** no sistema da B3 (a Bolsa de Valores do Brasil).
💡 Exemplo Prático: Se a corretora X declarar falência hoje, os seus títulos do Tesouro Reserva continuam intactos registrados no seu CPF. Basta você acessar a plataforma do Tesouro Direto ou utilizar outra corretora/banco para solicitar a transferência de custódia dos seus títulos. O seu dinheiro nunca entra no patrimônio da instituição financeira.
Comparativo de Segurança: Tesouro Reserva vs. Outros Investimentos
Para escolher onde deixar a sua reserva de emergência, veja a comparação de segurança de crédito e estrutura entre as opções mais populares em 2026:
| Investimento | Emissor / Devedor | Tem FGC? | Nível de Risco de Crédito |
|---|---|---|---|
| Tesouro Reserva | Governo Federal (União) | Não (Dispensa) | Mínimo (Risco Soberano) |
| CDB Liquidez Diária | Banco Emissor Privado | Sim (Até 250k) | Baixo (Depende do banco + FGC) |
| Poupança | Banco Privado/Público | Sim (Até 250k) | Baixo (Depende do banco + FGC) |
| Caixinhas / Contas Remuneradas | Varia (RDB, CDB ou Fundo) | Depende do ativo | Baixo a Médio (Verificar produto) |
Segurança Prática: A Ausência de Oscilação Negativa no Saldo
Existe um tipo de risco que poucos portais de finanças explicam ao investidor iniciante: o risco comportamental.
Em títulos públicos tradicionais (como o Tesouro IPCA+ ou até mesmo certas variações do Tesouro Selic em momentos de estresse), pode ocorrer a chamada marcação a mercado, fazendo com que o saldo oscile temporariamente para baixo caso o investidor queira resgatar antes do vencimento. Ao ver o saldo cair, muitas pessoas entram em pânico e resgatam com prejuízo.
O Tesouro Reserva foi desenvolvido em 2026 com uma estrutura visual e prática ajustada para não exibir essa oscilação negativa no extrato. O rendimento diário atrelado à Selic acumula de forma contínua, trazendo previsibilidade e paz de espírito para quem está usando o dinheiro estritamente para emergências.
Afinal, Existe Algum Risco no Tesouro Reserva?
Em finanças, nenhum investimento é “100% livre de qualquer risco em sentido absoluto”. O jeito correto e transparente de analisar o Tesouro Reserva é entender suas duas únicas variáveis de atenção:
- Risco de Mudança na Taxa Selic (Rendimento Variável): Como o Tesouro Reserva rende 100% da Selic, se o COPOM cortar a taxa de juros básica da economia, o seu rendimento diário vai diminuir proporcionalmente. Você nunca perderá o dinheiro investido, mas a velocidade de rentabilidade acompanhará os juros do país.
- Risco de Impostos no Resgate Precoce (IOF): Se você aplicar hoje e resgatar antes de completar 30 dias, o Imposto sobre Operações Financeiras (IOF) vai morder até 96% do seu rendimento. Para entender a tabela de impostos completa sem perdas, acesse nosso guia sobre impostos e tabela regressiva do Tesouro Reserva.
Conteúdos Relacionados para Continuar Estudando
Aprofunde seu conhecimento sobre a reserva de emergência e simulações reais acessando nossos outros guias do cluster:
- 💰 Simulação Real: Quanto rende R$ 10.000 no Tesouro Reserva hoje? (Cálculos de IR e ganho líquido)
- 📊 Comparativo Direto: Tesouro Reserva vs. Tesouro Selic: Qual escolher para o seu dinheiro em 2026?
- ⚙️ Custos & Regras: Regra da Isenção de Custódia de R$ 10.000 da B3 no Tesouro Reserva
Perguntas Frequentes sobre a Segurança do Tesouro Reserva
1. O Tesouro Reserva é mais seguro que o CDB?
Sim, sob a ótica de risco de crédito. O Tesouro Reserva é garantido pelo Governo Federal (Risco Soberano), enquanto o CDB é emitido por um banco privado e depende da saúde desse banco ou da cobertura limite do FGC.
2. O Tesouro Reserva tem FGC?
Não. O Tesouro Reserva não possui proteção do FGC porque é um título público federal. A garantia da União é considerada superior à do FGC.
3. O que acontece se o aplicativo da minha corretora sair do ar?
Seus títulos continuam seguros e custodiados em seu CPF junto à B3. Caso a corretora enfrente problemas graves ou encerre operações, basta solicitar a transferência de custódia para outro banco.
4. É seguro deixar toda a reserva de emergência no Tesouro Reserva?
Sim. Ele combina altíssima segurança de crédito com liquidez ampliada e previsibilidade diária no saldo, sendo um dos ativos mais indicados para esse objetivo.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.