Atualizado em 21 de agosto de 2026.
Se você está pensando em comprar um imóvel, uma das primeiras perguntas provavelmente é: quanto posso financiar com minha renda?
A resposta não depende apenas do seu salário. O banco também considera fatores como o valor que você pretende financiar, o prazo da operação, outras dívidas e despesas, a entrada disponível e as condições do financiamento.
Por isso, não existe uma tabela universal em que uma determinada renda sempre corresponda ao mesmo valor de financiamento.
Em resumo: a renda ajuda a determinar qual prestação pode caber na sua capacidade de pagamento, mas o valor efetivamente financiável depende das condições da operação e da análise da instituição financeira.
O Banco Central informa que cada banco trabalha com um percentual de comprometimento de renda que, em geral, não ultrapassa 30%. A instituição também considera outras dívidas e despesas, o valor que o cliente deseja financiar e o prazo da operação.
Isso significa que usar simplesmente “30% da renda = valor que posso financiar” seria uma simplificação excessiva.
Neste guia, você vai entender como fazer uma estimativa, por que pessoas com a mesma renda podem conseguir resultados diferentes e quais fatores podem aumentar ou reduzir sua capacidade de financiamento.
Quanto posso financiar com minha renda?
Não existe um valor único que possa ser determinado apenas olhando para o salário.
O raciocínio correto é começar pela capacidade de pagamento da prestação e depois analisar quanto de financiamento essa prestação poderia suportar considerando prazo, juros, sistema de amortização e demais condições.
Por exemplo, se uma instituição utilizar como referência um comprometimento de 30% da renda familiar bruta, uma família com renda de R$ 6.000 teria uma prestação de referência de:
R$ 6.000 × 30% = R$ 1.800
Isso significa que R$ 1.800 seria uma referência matemática para a prestação, e não que essa família automaticamente poderá financiar determinado valor.
O Banco Central explica que não há uma renda mínima universal para financiamento imobiliário nos sistemas SFH e SFI. A renda necessária depende essencialmente do valor do imóvel e do prazo, além da análise da situação financeira do cliente.
Por isso, a pergunta mais adequada é:
“Qual prestação cabe na minha capacidade de pagamento e, dadas as condições do financiamento, quanto essa prestação permite financiar?”
Como o banco calcula minha capacidade de financiamento?
O banco não olha somente para o salário informado pelo cliente.
Na análise de crédito, entram diferentes informações que ajudam a instituição a avaliar se a prestação do financiamento é compatível com a capacidade de pagamento.
Entre os fatores que podem influenciar o resultado estão:
- renda familiar considerada na operação;
- outras dívidas e compromissos financeiros;
- valor do imóvel;
- valor da entrada;
- valor que será efetivamente financiado;
- prazo escolhido;
- taxa de juros e condições da operação;
- sistema de amortização;
- critérios de análise da instituição financeira;
- documentação e demais condições exigidas para a contratação.
O Banco Central informa que, antes de liberar o financiamento, o banco avalia se a renda está comprometida com outras dívidas e despesas. Também considera o valor que o cliente deseja financiar e o tempo previsto para quitar a dívida.
Por isso, duas pessoas com exatamente a mesma renda podem receber propostas diferentes.
Para entender melhor essa análise, veja também:
O que o banco analisa no financiamento imobiliário?
Quanto da minha renda pode ser comprometido com o financiamento?
O percentual de comprometimento de renda varia conforme a instituição e a operação.
O Banco Central informa que cada banco trabalha com um percentual de comprometimento que, em geral, não pode ultrapassar 30% da renda.
A CAIXA, por exemplo, informa em suas condições de financiamento imobiliário que a prestação não pode ser maior que 30% da renda familiar mensal bruta em determinadas operações.
Isso permite utilizar os 30% como uma referência didática para entender a matemática do financiamento, mas não como uma garantia de aprovação ou como uma regra obrigatória para todos os bancos.
Exemplo de prestação usando 30% como referência
| Renda familiar bruta | 30% da renda |
|---|---|
| R$ 3.000 | R$ 900 |
| R$ 4.000 | R$ 1.200 |
| R$ 5.000 | R$ 1.500 |
| R$ 6.000 | R$ 1.800 |
| R$ 8.000 | R$ 2.400 |
| R$ 10.000 | R$ 3.000 |
| R$ 13.000 | R$ 3.900 |
Importante: essa tabela é apenas uma referência matemática. Ela não representa o valor máximo de financiamento que cada pessoa poderá conseguir.
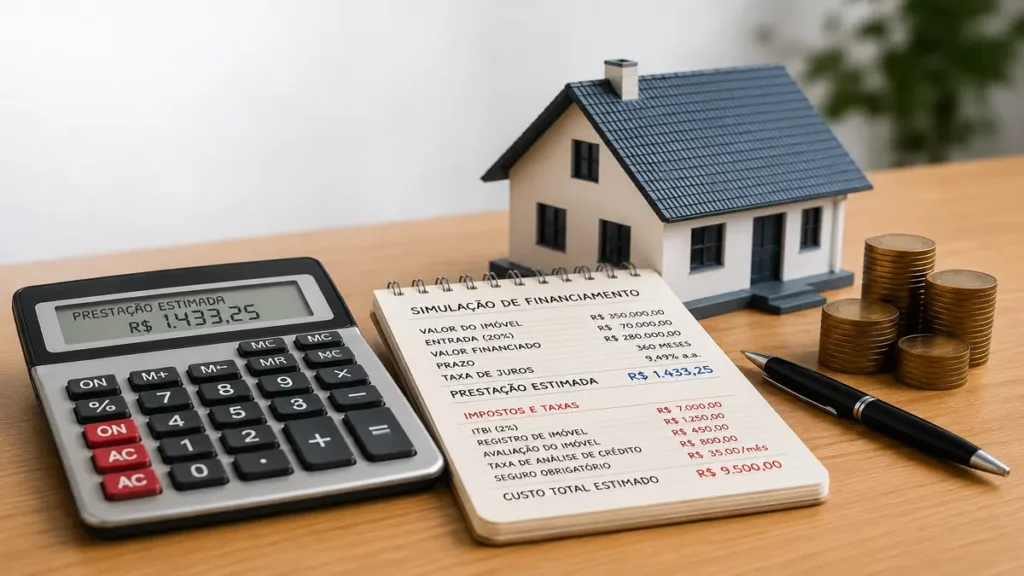
Uma prestação de R$ 1.800, por exemplo, não pode ser simplesmente convertida em “R$ 250 mil de financiamento” sem considerar taxa, prazo, sistema de amortização e demais condições.
Como transformar a prestação em uma estimativa de valor financiado?
Depois de estimar qual prestação pode caber na operação, surge outra pergunta:
Quanto essa prestação permite financiar?
A resposta depende das condições do contrato.
Imagine duas pessoas que conseguem assumir uma prestação inicial semelhante. Se uma delas obtiver uma condição de juros diferente, escolher um prazo diferente ou estiver em outra modalidade de financiamento, o valor que poderá ser financiado também poderá mudar.
Por isso, uma conta responsável precisa considerar pelo menos:
- valor da prestação;
- taxa de juros;
- prazo;
- sistema de amortização;
- valor da entrada;
- valor do imóvel;
- condições específicas da instituição.
É justamente por isso que uma simulação bancária pode apresentar um resultado diferente de uma conta simplificada feita em casa.
Qual é a diferença entre valor do imóvel e valor financiado?
Essa diferença é fundamental para entender um financiamento imobiliário.
O valor do imóvel é o preço do bem que você deseja comprar.
O valor financiado é a parte do preço que será coberta pelo financiamento.
A entrada representa a parcela que você paga com recursos próprios ou com recursos que possam ser utilizados na operação, conforme as regras aplicáveis.
Exemplo
Imagine um imóvel de:
R$ 300.000
Se você tiver:
R$ 60.000 de entrada
O valor que precisaria financiar seria:
R$ 300.000 − R$ 60.000 = R$ 240.000
Perceba que sua renda não precisa ser suficiente para financiar R$ 300.000, porque parte do preço será paga pela entrada.
Essa diferença também explica por que aumentar a entrada pode mudar bastante a estrutura da operação.
Se você estiver avaliando essa decisão, veja também:
Vale a pena dar uma entrada maior no financiamento?
Quanto posso financiar ganhando R$ 3 mil?
Usando apenas uma referência matemática de 30%, uma renda familiar bruta de R$ 3.000 corresponderia a uma prestação de referência de:
R$ 3.000 × 30% = R$ 900
Mas não é correto afirmar, a partir desse número sozinho, que a pessoa poderá financiar determinado valor.
Para chegar a uma estimativa de financiamento, ainda seria necessário considerar o prazo, os juros, o sistema de amortização, a entrada e os demais critérios da operação.
Além disso, se essa pessoa já possuir outras parcelas ou compromissos financeiros, sua capacidade disponível pode ser menor.
Quanto posso financiar ganhando R$ 5 mil?
Utilizando novamente os 30% apenas como referência:
R$ 5.000 × 30% = R$ 1.500
Assim, R$ 1.500 seria uma referência matemática de prestação.
Isso ainda não permite afirmar qual será o valor máximo financiável.
Uma entrada maior, por exemplo, pode reduzir o valor que precisará ser financiado para comprar determinado imóvel.
Da mesma forma, outras dívidas podem reduzir a capacidade de assumir uma nova prestação.
Quanto posso financiar ganhando R$ 6 mil?
Com uma renda familiar bruta de R$ 6.000, 30% corresponderiam a:
R$ 6.000 × 30% = R$ 1.800
Esse é um bom exemplo para perceber por que a renda sozinha não determina o financiamento.
Imagine duas famílias, ambas com renda de R$ 6.000.
A primeira não possui outras parcelas relevantes.
A segunda já possui R$ 700 em compromissos mensais.
Mesmo tendo a mesma renda, a situação financeira das duas não é igual. A existência de outras obrigações pode influenciar a análise de capacidade de pagamento.
O Banco Central orienta que o banco considere justamente as outras dívidas e despesas do cliente antes de liberar o financiamento.
Para entender melhor os fatores analisados pela instituição, consulte:
O que o banco analisa no financiamento imobiliário?
Quanto posso financiar ganhando R$ 10 mil?
Usando 30% apenas como referência matemática:
R$ 10.000 × 30% = R$ 3.000
Novamente, isso representa uma referência de prestação, e não uma promessa de que o banco liberará determinado valor.
Uma renda maior pode aumentar a capacidade potencial de assumir uma prestação maior, mas o resultado final depende da operação completa.
Por isso, mesmo em rendas mais elevadas, a análise não deve parar no salário.
Tenho outras dívidas. Quanto elas reduzem minha capacidade?
Esse é um dos fatores mais importantes para quem está tentando descobrir quanto pode financiar.
Imagine uma família com renda bruta de R$ 6.000.
Em uma referência simples de 30%, teríamos:
R$ 1.800 como referência de comprometimento.
Agora imagine que essa família já tenha parcelas de empréstimos, financiamento de veículo ou outros compromissos financeiros.
O espaço disponível para uma nova obrigação pode ser menor.
Isso acontece porque o banco não analisa a renda isoladamente. Ele precisa avaliar a capacidade de pagamento considerando as obrigações existentes.
Por isso, antes de fazer uma simulação, vale a pena levantar:
- parcelas de empréstimos;
- financiamentos existentes;
- outras obrigações mensais;
- cartões e compromissos recorrentes;
- demais despesas relevantes consideradas na análise.
O Banco Central confirma que outras dívidas e despesas entram na análise da capacidade de pagamento.
Como uma entrada maior muda quanto preciso financiar?
A entrada tem uma relação direta com o valor que você precisará financiar.
Veja um exemplo simples com um imóvel de R$ 300.000:
| Entrada | Valor a financiar |
|---|---|
| R$ 30.000 | R$ 270.000 |
| R$ 60.000 | R$ 240.000 |
| R$ 90.000 | R$ 210.000 |
Quanto maior a entrada, menor é a parcela do preço que precisa ser financiada.
Isso pode ajudar a reduzir o valor da prestação ou tornar determinada operação mais compatível com a capacidade de pagamento.
Mas uma entrada maior também significa utilizar mais recursos próprios. Por isso, não é automaticamente melhor colocar todo o dinheiro disponível na entrada.
É importante considerar também a necessidade de manter uma reserva financeira e arcar com os custos relacionados à compra do imóvel.
Leia também:
Vale a pena dar uma entrada maior no financiamento?
Prazo maior permite financiar mais?
Um prazo maior pode reduzir o valor da prestação mensal de uma operação, o que pode ajudar no enquadramento da capacidade de pagamento.
Mas isso não significa que um prazo maior seja automaticamente melhor.
Quanto mais tempo você permanece com a dívida, maior pode ser o custo total da operação, dependendo das condições contratadas.
O Banco Central informa que, no geral, os bancos oferecem prazos de 20 a 35 anos para quitação da dívida imobiliária.
Por isso, é importante analisar duas coisas separadamente:
- quanto cabe no orçamento mensal;
- quanto a operação custará no total.
O prazo deve ser escolhido considerando as duas dimensões.
SAC ou Price muda quanto posso financiar?
Sim, o sistema de amortização influencia o comportamento das parcelas e pode influenciar a forma como a operação é analisada.
SAC
No Sistema de Amortização Constante (SAC), a amortização do saldo devedor é constante e as parcelas tendem a começar maiores e diminuir ao longo do tempo, considerando as demais condições da operação.
Price
No sistema Price, as prestações são estruturadas de maneira diferente, com uma composição de juros e amortização que muda ao longo do contrato.
Por isso, duas simulações podem apresentar comportamentos diferentes dependendo do sistema utilizado.
O importante é não escolher apenas olhando para a primeira parcela. Compare também o custo total e a evolução da dívida.
Posso usar o FGTS para aumentar meu poder de compra?
Dependendo do enquadramento e das regras aplicáveis, o FGTS pode ser utilizado em operações de financiamento imobiliário.
Na prática, quando os recursos do FGTS são utilizados para compor a compra, eles podem reduzir a quantidade de dinheiro próprio necessário ou o valor que precisará ser financiado, desde que a operação atenda aos requisitos.
A CAIXA informa que o FGTS pode ser utilizado em determinadas operações habitacionais, observadas as regras aplicáveis.
Para aprofundar esse assunto, veja:
Como usar o FGTS para financiamento imobiliário
O Minha Casa, Minha Vida muda quanto posso financiar?
O Minha Casa, Minha Vida possui regras próprias de enquadramento e condições de financiamento, por isso ele pode alterar a forma como uma família acessa o crédito habitacional.
Em 2026, o programa atende famílias urbanas com renda bruta familiar mensal de até R$ 13.000, distribuídas nas faixas de renda previstas pelo programa.
Para as áreas urbanas, os limites de renda informados pelo Ministério das Cidades são:
| Faixa | Renda familiar bruta mensal |
|---|---|
| Faixa 1 | Até R$ 3.200 |
| Faixa 2 | De R$ 3.200,01 a R$ 5.000 |
| Faixa 3 | De R$ 5.000,01 a R$ 9.600 |
| Faixa 4 — Classe Média | Até R$ 13.000 |
Esses limites são de enquadramento no programa. Eles não significam que uma pessoa que recebe determinado salário poderá automaticamente financiar um imóvel de determinado valor.
A capacidade de financiamento continua dependendo das condições da operação, da análise de crédito, da prestação, do prazo, do imóvel e das demais regras aplicáveis.
Na modalidade Minha Casa, Minha Vida Classe Média, o Ministério das Cidades informa atualmente limite de renda de até R$ 13.000, imóveis de até R$ 600.000, prazo de até 420 meses e taxa nominal de 10% ao ano.
Para entender quem pode participar do programa, veja também:
Quem pode participar do Minha Casa, Minha Vida?
Por que a simulação do banco pode ser diferente da minha conta?
Uma conta feita em casa é útil para criar uma estimativa, mas a simulação oficial considera informações que uma fórmula simples pode não contemplar.
A CAIXA informa que, após a simulação, analisa o cadastro e a documentação. Depois da aprovação cadastral, apresenta as condições permitidas para aquela operação, como valor de financiamento, prestação e prazo. Em seguida, o imóvel é avaliado.
Isso mostra uma diferença importante:
Estimativa pessoal ≠ aprovação de crédito.
A estimativa serve para você entender sua capacidade e organizar sua busca.
A aprovação depende da análise efetiva da instituição financeira.
Quanto posso financiar não é o mesmo que quanto devo financiar
Essa talvez seja a distinção mais importante de todo este artigo.
O banco pode analisar sua capacidade de assumir uma determinada prestação. Mas isso não significa que assumir o limite máximo seja a melhor decisão para sua vida financeira.
Antes de decidir o valor do imóvel, considere também:
- reserva de emergência;
- custos relacionados à compra;
- eventuais despesas de mudança;
- manutenção do imóvel;
- condomínio, quando houver;
- tributos e outras despesas do imóvel;
- outras metas financeiras da família;
- margem para imprevistos.
Uma prestação que cabe exatamente no limite da análise bancária pode deixar pouco espaço para acontecimentos inesperados.
Por isso, o objetivo não deveria ser simplesmente descobrir:
“Qual é o máximo que o banco pode liberar?”
Também é necessário perguntar:
“Qual financiamento consigo pagar com segurança durante muitos anos?”
Como fazer uma estimativa antes de procurar o banco?
Você pode organizar sua análise em cinco passos.
1. Descubra sua renda familiar considerada
Comece identificando qual renda poderá ser considerada na operação e quais documentos comprovam essa renda.
2. Liste suas dívidas e parcelas
Anote os compromissos financeiros que já existem. Não olhe apenas para o salário bruto.
3. Defina quanto possui para a entrada
Separe o dinheiro que realmente pode ser utilizado sem comprometer completamente sua segurança financeira.
4. Estabeleça uma prestação que faça sentido para seu orçamento
O limite utilizado pelo banco e o limite saudável para sua vida financeira não precisam ser exatamente iguais.
5. Faça uma simulação oficial
Depois de ter uma ideia realista do que cabe no orçamento, utilize o simulador da instituição financeira para verificar as condições efetivamente disponíveis para seu perfil.
O que pode aumentar minha capacidade de financiamento?
Dependendo da situação, alguns fatores podem melhorar a estrutura da operação:
- maior entrada;
- redução de outras dívidas;
- composição de renda, quando aceita pela instituição;
- uso de recursos permitidos, como FGTS, quando a operação se enquadra nas regras;
- escolha adequada de prazo;
- comparação entre diferentes condições de financiamento.
Mas nenhum desses fatores deve ser interpretado como garantia de aprovação.
Se você quiser entender especificamente como o banco avalia seu perfil, leia:
O que o banco analisa no financiamento imobiliário?
E se meu score estiver baixo?
O score de crédito pode fazer parte da análise de crédito, mas ele não deve ser tratado como o único fator que determina se um financiamento será aprovado.
O banco também considera renda, capacidade de pagamento, histórico, dívidas e outras informações relacionadas à operação.
Se esse for um dos pontos que você precisa melhorar, veja também:
Como aumentar o score para financiamento imobiliário
Conclusão: quanto você realmente pode financiar?
A resposta mais correta é: depende.
Sua renda é um dos principais pontos da análise, mas ela não determina sozinha o valor que poderá ser financiado.
O banco também considera o comprometimento da renda, outras dívidas e despesas, o valor do imóvel, a entrada, o prazo, as condições de juros, o sistema de amortização e os critérios da própria instituição.
Usar 30% da renda como referência pode ajudar a entender a matemática básica, mas não deve ser confundido com uma promessa de crédito.
O caminho mais seguro é:
- conhecer sua renda;
- levantar suas dívidas;
- definir uma entrada possível;
- estabelecer uma prestação compatível com seu orçamento;
- entender o prazo e o custo total;
- fazer uma simulação oficial;
- comparar o valor que o banco pode liberar com o valor que realmente faz sentido para sua vida financeira.
O objetivo não é financiar o máximo possível. É encontrar um financiamento que você consiga pagar com segurança.
Perguntas frequentes sobre quanto posso financiar com minha renda
Quanto posso financiar ganhando R$ 3 mil?
Não existe um valor universal de financiamento para quem ganha R$ 3 mil. Usando 30% apenas como referência matemática, a prestação correspondente seria de R$ 900. O valor efetivamente financiável dependerá de prazo, juros, entrada, sistema de amortização, outras dívidas e critérios da instituição.
Quanto posso financiar ganhando R$ 5 mil?
Com 30% como referência, R$ 5 mil de renda corresponderiam a uma prestação de R$ 1.500. Isso não determina automaticamente quanto poderá ser financiado. A instituição precisará analisar as condições completas da operação.
Quanto posso financiar ganhando R$ 6 mil?
Usando 30% apenas como referência, uma renda de R$ 6 mil corresponderia a R$ 1.800 de prestação. O valor financiável, porém, depende de outros fatores e pode ser diferente para pessoas com a mesma renda.
Quanto preciso ganhar para financiar um imóvel?
Não existe uma renda mínima universal para todos os financiamentos. A renda necessária depende principalmente do valor do imóvel, do valor financiado, do prazo e da análise da situação financeira do comprador.
O banco considera minhas outras dívidas?
Sim. O Banco Central informa que o banco avalia se a renda está comprometida com outras dívidas e despesas. Por isso, duas pessoas com a mesma renda podem ter capacidades de financiamento diferentes.
Dar uma entrada maior aumenta minha capacidade de financiamento?
Uma entrada maior reduz o valor que precisa ser financiado para comprar determinado imóvel. Isso pode reduzir a prestação ou facilitar o enquadramento da operação, mas é importante não comprometer toda a reserva financeira apenas para aumentar a entrada.
Prazo maior permite financiar mais?
Um prazo maior pode reduzir o valor da prestação mensal e, dependendo da operação, permitir um valor maior de financiamento. Porém, o prazo também pode aumentar o custo total da dívida.
Posso usar o FGTS no financiamento imobiliário?
Em determinadas operações, sim. O uso do FGTS depende do enquadramento e das regras aplicáveis. Consulte as condições específicas antes de considerar esse recurso na sua estratégia de compra.
O Minha Casa, Minha Vida muda quanto posso financiar?
O programa possui condições próprias de enquadramento, taxas e financiamento. Em 2026, o programa atende famílias urbanas com renda familiar bruta mensal de até R$ 13 mil, mas esse limite de renda não significa que qualquer família nessa faixa poderá financiar automaticamente um imóvel de determinado valor.
A simulação garante que o banco vai liberar o valor?
Não. A simulação é uma estimativa. A instituição ainda pode analisar cadastro, documentação, renda, capacidade de pagamento, imóvel e outras condições antes da aprovação definitiva.
Fontes oficiais consultadas
As informações sobre comprometimento de renda, financiamento imobiliário e Minha Casa, Minha Vida foram conferidas prioritariamente em fontes oficiais.
- Banco Central do Brasil — Crédito imobiliário
- Banco Central do Brasil — Renda necessária para financiar um imóvel
- CAIXA — Aquisição de imóvel usado
- CAIXA — Aquisição de imóvel novo
- Ministério das Cidades — Sobre o Minha Casa, Minha Vida
- Ministério das Cidades — Minha Casa, Minha Vida Classe Média
- Ministério das Cidades — Minha Casa, Minha Vida: Linha Financiada
Nota editorial: regras, taxas, limites de renda e condições de financiamento podem ser alterados pelas instituições financeiras ou pelo poder público. Confirme as condições vigentes nas fontes oficiais antes de tomar uma decisão financeira.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.