Saiba qual é o valor percentual de entrada exigido pela Caixa e bancos privados no financiamento imobiliário, como calcular o montante necessário, como usar o FGTS e quais os custos extras de documentação.
Qual é a Porcentagem Mínima de Entrada Exigida pelos Bancos?
Em regras gerais de mercado no Brasil, as instituições financeiras (como Caixa Econômica Federal, Itaú, Bradesco e Banco do Brasil) financiam no máximo entre **70% e 80% do valor de avaliação** do imóvel.
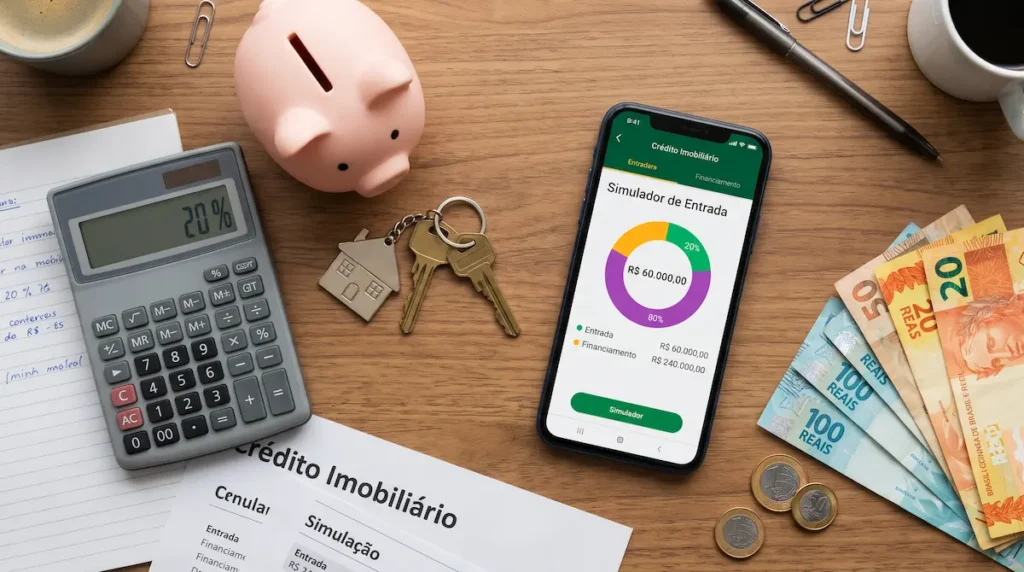
Isso significa que o comprador precisa ter, no mínimo, entre 20% e 30% do valor do imóvel em recursos próprios para dar como entrada (sinal) no momento da contratação.
O percentual exato exigido depende do sistema de amortização e da linha de crédito contratada:
- Tabela SAC (Sistema de Amortização Constante): Exige entrada mínima de **20%** do valor de avaliação do bem (o banco financia até 80%).
- Tabela Price (Sistema Francês de Amortização): Exige entrada mínima de **30%** do valor de avaliação do bem (o banco financia até 70%).
- Programa Minha Casa, Minha Vida: Nas faixas de menor renda, o subsídio do governo reduz o valor da entrada, podendo chegar a percentuais inferiores a 10% ou zero em situações específicas de programas estaduais.
Tabela de Simulação: Quanto Você Precisa Ter de Entrada na Prática
| Valor do Imóvel | Entrada de 20% (Tabela SAC) | Entrada de 30% (Tabela Price) | Valor Financiado (80%) |
|---|---|---|---|
| R$ 200.000,00 | R$ 40.000,00 | R$ 60.000,00 | R$ 160.000,00 |
| R$ 350.000,00 | R$ 70.000,00 | R$ 105.000,00 | R$ 280.000,00 |
| R$ 500.000,00 | R$ 100.000,00 | R$ 150.000,00 | R$ 400.000,00 |
| R$ 800.000,00 | R$ 160.000,00 | R$ 240.000,00 | R$ 640.000,00 |
Atenção: A Avaliação do Banco x Preço de Venda do Imóvel
Um erro frequente de quem vai comprar o primeiro imóvel é calcular a entrada com base apenas no preço pedido pelo vendedor.
O banco aplica a porcentagem máxima de financiamento (80%) sobre o MENOR valor entre o preço de venda acordado e o laudo de avaliação feito pela engenharia do banco.
Exemplo: Se você negociou um apartamento por R$ 300.000,00, mas o engenheiro do banco avaliou o imóvel em R$ 270.000,00, o banco financiará 80% de R$ 270.000 (R$ 216.000,00). Para fechar o negócio de R$ 300.000, você precisará desembolsar R$ 84.000,00 de entrada (em vez dos R$ 60.000 esperados).
Como Utilizar o FGTS para Compor o Valor da Entrada
O trabalhador sob regime da CLT pode utilizar 100% do saldo acumulado em suas contas do FGTS para pagar ou complementar o valor da entrada em imóveis residenciais.
Para utilizar o fundo na entrada via regras do Ministério do Trabalho e da Caixa:
- Ter no mínimo 3 anos de trabalho sob o regime do FGTS (somando todos os períodos trabalhados, consecutivos ou não).
- Não possuir outro financiamento ativo no Sistema Financeiro da Habitação (SFH) em qualquer parte do país.
- Não ser proprietário ou usufrutuário de outro imóvel residencial concluído ou em construção no mesmo município onde reside ou trabalha.
- O imóvel financiado deve ser destinado à moradia própria do comprador e estar avaliado no teto do SFH (até R$ 1,5 milhão).
Custos Extras Obrigatórios na Hora da Compra (Além da Entrada)
Além do valor da entrada, o comprador precisa ter uma reserva financeira adicional para arcar com os **impostos municipais e taxas cartorárias** envolvidos na assinatura do contrato:
- ITBI (Imposto sobre Transmissão de Bens Imóveis): Imposto municipal que varia entre 2% e 3% do valor de avaliação do imóvel.
- Escritura e Registro no Cartório de Imóveis (RI): Custas de emissão e averbação na matrícula (geralmente entre 1% e 2%).
- Taxa de Avaliação da Engenharia do Banco: Tarifa cobrada pelo banco para realizar a vistoria técnica (varia entre R$ 1.500,00 e R$ 3.500,00).
Recomenda-se reservar cerca de 3% a 5% do valor total do bem exclusivamente para essas despesas burocráticas.
Para planejar a compra da sua casa própria com segurança técnica e financeira, navegue pelos artigos do nosso cluster:
- Simulação por Salário: Veja a regra dos 30% e a capacidade de aprovação no nosso artigo pilar sobre quanto é possível financiar de imóvel com a sua renda.
- Vantagem da Entrada Maior: Descubra se dar mais dinheiro de entrada vale a pena no estudo dar entrada maior aumenta as chances de aprovação no financiamento?
- Financiamento Sem Entrada: Entenda as raras exceções e subsídios no guia como financiar imóvel sem entrada.
- Análise nos Bancos: Compare Caixa, Itaú, Bradesco e Banco do Brasil na matéria sobre como funciona o crédito imobiliário nos grandes bancos.
Construção da Sua Reserva e Independência
Juntar o capital necessário para a entrada do seu imóvel exige organização e disciplina de investimentos em ativos de liquidez imediata.
Para aprender como rentabilizar o dinheiro da sua entrada enquanto pesquisa o imóvel ideal, acesse o nosso artigo pilar sobre como gerar renda passiva mensal.
Perguntas Frequentes sobre Entrada em Imóveis
Sim. Na compra de imóveis na planta ou em construção, as construtoras costumam permitir o parcelamento do valor da entrada ao longo do período de obra (geralmente entre 24 e 36 meses), corrigido pelo índice INCC.
O banco em si só recebe a entrada em dinheiro depositado ou via FGTS. No entanto, o vendedor particular ou a construtora pode aceitar o seu veículo ou imóvel antigo como parte do pagamento da entrada, realizando a transferência direta entre as partes.
Nas linhas regulares da Caixa (SBPE), não é possível financiar 100%. A única exceção de financiamento integral ocorre na compra de imóveis retomados e leiloados pela própria Caixa, dependendo do edital específico de venda.
Se você não tiver o montante necessário para a entrada, o banco não liberará o contrato de financiamento. Nesses casos, as alternativas são utilizar o FGTS, buscar composição de renda familiar ou aderir a programas habitacionais com subsídio governamental.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.