Descubra tudo sobre o Pix parcelado. Entenda como funciona o pagamento via limite do cartão de crédito ou linha de empréstimo, saiba quem recebe o valor à vista, compare as taxas de juros dos principais bancos e aprenda a calcular o Custo Efetivo Total (CET).
O que é o Pix Parcelado e Como Ele Funciona?
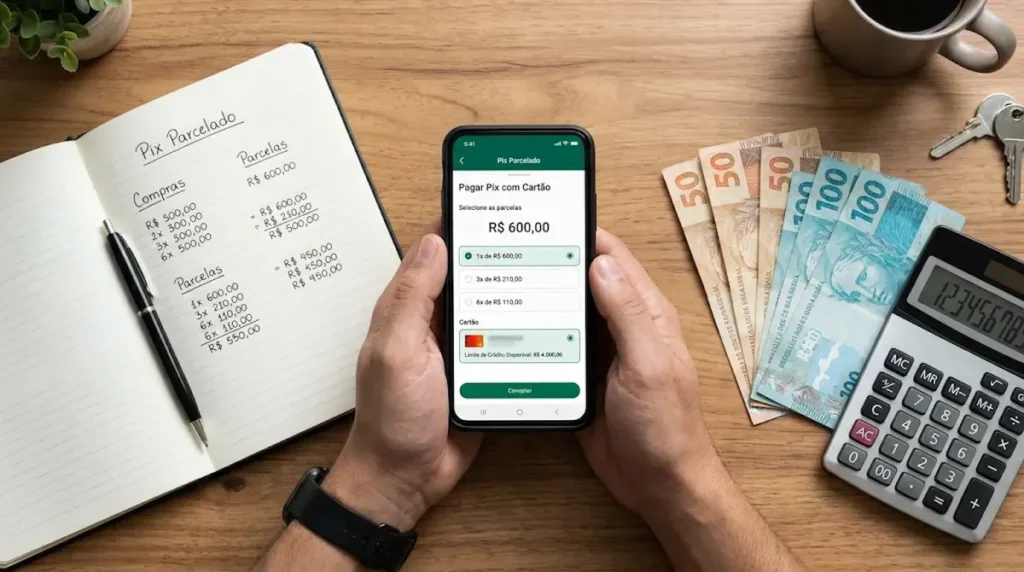
O Pix parcelado é uma modalidade de crédito oferecida por instituições financeiras e fintechs que permite ao usuário realizar uma transferência ou pagamento instantâneo via Pix, dividindo o valor total em parcelas mensais cobradas na fatura do cartão de crédito ou em um contrato de empréstimo pessoal.
Diferente do Pix tradicional (que exige saldo disponível na conta corrente no momento da transação), o Pix parcelado funciona como um financiamento pré-aprovado. É uma solução muito utilizada para pagar fornecedores ou vendedores que não aceitam cartão de crédito ou que oferecem desconto para pagamento à vista no Pix.
Tabela Comparativa: Pix Parcelado vs. Cartão de Crédito vs. Empréstimo Pessoal
Para decidir se essa é a melhor opção financeira para o seu momento, confira as diferenças de funcionamento entre as três principais modalidades de crédito do mercado:
| Característica | Pix Parcelado | Cartão de Crédito Tradicional | Empréstimo Pessoal |
|---|---|---|---|
| Recebimento pelo Vendedor | À vista (Instantâneo) | A prazo (30 dias ou antecipado com taxa) | À vista (em dinheiro) |
| Garantia Utilizada | Limite do Cartão ou Crédito Pessoal | Limite do Cartão de Crédito | Margem Consignada ou Avaliação de Risco |
| Cobrança de Juros | SIM (Juros mensais + CET) | NÃO (Em compras sem juros) | SIM (Juros da linha de crédito) |
| Incidência de IOF | SIM (Imposto sobre Operações Financeiras) | NÃO (Exceto em atraso/rotativo) | SIM (Obrigatório por lei) |
| Aceitação pelo Vendedor | 100% (Qualquer chave Pix) | Apenas maquininhas e gateways de pagamento | 100% (Transferência em conta) |
Quem Recebe o Pix Parcelado Ganha à Vista ou em Parcelas?
Esta é a maior dúvida de quem vende produtos ou presta serviços: o recebedor ganha o valor integral à vista, no mesmo instante em que a transação é efetuada.
Para quem recebe o dinheiro na conta, a operação é idêntica a um Pix comum. A pessoa ou empresa não precisa saber que a operação foi parcelada, não paga taxas pelo parcelamento e recebe 100% do valor imediatamente. A relação de parcelamento e a cobrança dos juros ocorrem exclusivamente entre quem enviou o Pix e a instituição financeira.
Como o recebedor ganha o dinheiro à vista, você pode usar o Pix parcelado para negociar descontos de pagamento à vista (à vista no Pix) com o vendedor, compensando parte dos juros cobrados pelo banco.
Quais São as Taxas e Impostos Cobrados no Pix Parcelado?
O Pix parcelado não é um serviço gratuito. Por se tratar de uma operação de crédito, o custo total da transação é composto por três fatores que integram o Custo Efetivo Total (CET):
- Taxa de Juros Mensal do Banco: Varia entre 1,59% e 9,99% ao mês, dependendo da instituição financeira, do número de parcelas escolhidas e do perfil de crédito do cliente.
- IOF Fixo (0,38%): Alíquota fixa do Imposto sobre Operações Financeiras incidente sobre o valor total financiado no momento da contratação.
- IOF Diário (0,0082% ao dia): Alíquota proporcional ao número de dias do parcelamento (limitada a 3,0% ao ano para pessoas físicas).
Como Fazer Pix Parcelado nos Principais Bancos
A maioria dos grandes bancos e fintechs já disponibiliza a opção diretamente no menu de transferências do aplicativo. Veja o passo a passo geral:
- 1. Inicie a Transação: Abra o app do seu banco, escolha a opção “Pix” e insira a chave do recebedor (CPF, CNPJ, e-mail, telefone ou copia e cola) com o valor desejado.
- 2. Altere a Forma de Pagamento: Na tela de confirmação, mude a fonte pagadora de “Saldo em Conta” para “Cartão de Crédito” ou “Pix Parcelado”.
- 3. Escolha o Número de Parcelas: Selecione em quantas vezes deseja dividir o pagamento (geralmente de 2x até 12x ou 24x).
- 4. Confira o CET e os Juros: Analise a taxa de juros mensal, o valor do IOF e o valor total final antes de digitar a senha de confirmação.
Vale a Pena Usar o Pix Parcelado? Vantagens e Riscos
Como qualquer ferramenta de crédito, o Pix parcelado deve ser utilizado com planejamento financeiro para não sobrecarregar o orçamento familiar.
Quando Vale a Pena Usar?
- Oportunidades de Desconto À Vista: Quando o desconto oferecido pelo vendedor para pagamento no Pix for **maior do que o Custo Efetivo Total (CET)** cobrado pelo banco.
- Emergências Sem Saldo em Conta: Para quitar uma conta urgente (como um conserto mecânico ou consulta médica) com fornecedores que não aceitam cartão de crédito.
- Preservação da Reserva de Emergência: Quando você prefere manter o seu dinheiro rendendo na renda fixa e parcelar uma despesa pontual com juros baixos.
Quais São os Riscos?
- Juros Elevados: Em alguns bancos, as taxas do Pix parcelado podem se aproximar dos juros do cartão rotativo se a compra for dividida em prazos muito longos.
- Comprometimento do Limite do Cartão: O valor total da compra (somado aos juros) consome o limite do seu cartão de crédito até que as parcelas sejam pagas.
- Risco de Efeito Bola de Neve: Acumular vários Pix parcelados na fatura mensal pode gerar superendividamento.
Leia Também: Guias Essenciais do ImpostoLab
Para manter suas finanças organizadas, entender os custos bancários e evitar surpresas com a Receita Federal, confira nossos guias recomendados:
- Fiscalização de Pix na Receita: Veja quais valores ativam o monitoramento no artigo valor máximo do Pix na Receita Federal: limites e regras.
- Alertas para Pessoas Físicas: Entenda o informe bancário automático em Pix acima de 5 mil: o que acontece na Receita Federal.
- Mecanismos de Proteção: Saiba o que fazer em caso de fraudes no artigo MED do Pix: como solicitar o estorno por golpe.
- Reforma Tributária para Empresas: Entenda as mudanças para o Simples Nacional no artigo Reforma Tributária no Simples Nacional: IBS e CBS.
- Simulador de Contracheque: Calcule seu salário disponível na ferramenta calculadora de salário líquido 2026.
Conclusão
O Pix parcelado é uma ferramenta conveniente de crédito que une a praticidade do pagamento instantâneo à flexibilidade do parcelamento.
Para fazer um uso inteligente da modalidade, compare sempre o Custo Efetivo Total (CET) oferecido pelo seu banco com o desconto concedido pelo recebedor, garantindo que a operação faça sentido para o seu bolso.
Perguntas Frequentes sobre Pix Parcelado
Sim. Quando você realiza um Pix parcelado utilizando o cartão de crédito, o valor total da transação (soma do principal com os juros e IOF) fica bloqueado no limite do seu cartão até o pagamento das parcelas na fatura.
Não. Para o recebedor, a transação aparece como um Pix comum recebido à vista. A informação de que o pagamento foi parcelado é confidencial entre você e a sua instituição financeira.
Sim. Conforme a regulamentação do Banco Central, o consumidor tem o direito de antecipar o pagamento de parcelas de operações de crédito com redução proporcional dos juros contratados diretamente pelo aplicativo do banco.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.