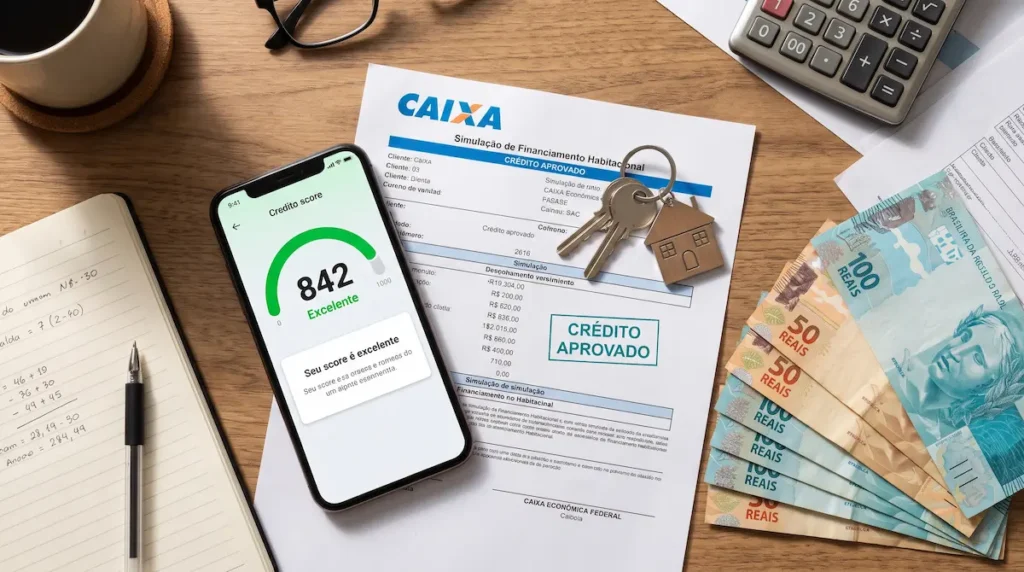
Descubra qual é a pontuação de score necessária para aprovar o crédito imobiliário na Caixa e bancos privados, entenda a diferença entre o score dos birôs e o rating interno das instituições e confira o passo a passo para destravar o seu perfil.
Qual a Pontuação de Score Exigida para Aprovar o Financiamento Imobiliário?
Uma das principais dúvidas de quem planeja adquirir a casa própria é saber se a sua pontuação atual nos birôs de crédito (Serasa Experian, Boa Vista SCPC, SPC Brasil e Quod) é suficiente para obter a liberação do empréstimo.
Em termos gerais de mercado no Brasil, **não existe uma nota mínima fixada por lei**, mas a probabilidade de aprovação e as taxas de juros oferecidas pelos bancos mudam radicalmente de acordo com a sua faixa de pontuação.
Tabela de Faixas de Score x Chances de Aprovação no Banco
| Faixa de Score (0 a 1000) | Classificação do Perfil | Chance de Aprovação Imobiliária | Condições de Taxa de Juros |
|---|---|---|---|
| 0 a 499 pontos | Risco Elevado | Muito Baixa / Recusado | Reprovação automática na maioria das instituições. |
| 500 a 699 pontos | Risco Médio / Intermediário | Moderada (com restrições) | Exige maior valor de entrada (30% a 40%) ou juros maiores. |
| 700 a 849 pontos | Bom Perfil de Crédito | Alta | Aprova a entrada padrão de 20% pela Tabela SAC. |
| 850 a 1000 pontos | Excelente Perfil de Crédito | Altíssima (Aprovação Rápida) | Acesso às **menores taxas nominais de juros** do mercado. |
Score dos Birôs vs. Rating Interno do Banco: A Diferença Crucial
Ter um score de 800 pontos no Serasa é um excelente indicativo, mas **não garante aprovação 100% automática no banco**.
Instituições como a Caixa Econômica Federal, Itaú, Bradesco e Banco do Brasil utilizam um sistema próprio de avaliação chamado Rating Interno de Crédito.
Enquanto o score público mede apenas seu histórico geral no mercado, o rating interno do banco cruza dados adicionais fiscalizados pelo Banco Central do Brasil (BCB):
- Tempo de Relacionamento na Instituição: Há quantos anos você é correntista e qual o volume de movimentação recorrente na conta.
- Apontamentos no SCR (Registrato): Histórico de quitação de empréstimos e cartões passados (incluindo dívidas renegociadas com desconto).
- Comprometimento de Renda Global: Porcentagem da sua renda já utilizada em faturas, limites e financiamentos vigentes.
Como o Score de Crédito Afeta o Seu Financiamento na Prática?
1. Exigência de Maior Valor de Entrada
Se o seu score estiver na faixa intermediária (entre 500 e 650 pontos), o banco pode aprovar a operação, mas exigirá uma **cota de financiamento menor** (por exemplo, financia apenas 60% ou 70% do bem em vez de 80%). Isso obriga o comprador a desembolsar uma entrada em dinheiro bem maior.
2. Variação nas Taxas de Juros Oferecidas
Clientes com score elevado e rating interno de topo de linha conseguem acesso a tabelas bonificadas com descontos de **0,5% a 1,5% ao ano na taxa de juros nominal**. Em um contrato de 30 anos, essa pequena diferença percentual representa uma **economia de dezenas de milhares de reais**.
Passo a Passo: Como Aumentar o Score para Aprovar o Financiamento
Se você pretende simular um financiamento nos próximos 3 a 6 meses, adote este plano de ação prático para elevar sua pontuação nos birôs:
- 1. Mantenha o Uso do Cartão de Crédito Abaixo de 30% do Limite: Não acumule faturas próximas do limite total. Se o seu limite é de R$ 6.000,00, mantenha os gastos abaixo de R$ 1.800,00 por mês.
- 2. Faça uma Pausa de 90 Dias em Novas Consultas de CPF: Não solicite novos cartões, aumentos de limite ou empréstimos pessoais durante o período de preparação.
- 3. Ative e Monitore o Cadastro Positivo: Verifique se as suas contas de luz, água e faturas pagas em dia estão sendo transmitidas aos birôs.
- 4. Mova suas Chaves Pix e Contas Principais para o Banco Escolhido: Concentre sua movimentação financeira no banco onde pretende solicitar o crédito para subir o seu rating interno.
- 5. Autorize o Open Finance: Compartilhe o histórico de outras contas bancárias para demonstrar sua capacidade de pagamento real ao banco financiador.
Leia Também: Guias Essenciais para Comprar Sua Casa Própria
Para planejar a aquisição da sua casa própria com base técnica e segurança financeira, confira nossos guias complementares:
- Simulação por Renda: Descubra a regra dos 30% e quanto a sua renda aprova no nosso guia sobre quanto é possível financiar de imóvel com a sua renda.
- Cálculo do Sinal: Entenda o valor percentual da entrada no artigo quanto de entrada é preciso para financiar um imóvel.
- Estratégias de Entrada Zerada: Veja como o FGTS e subsídios ajudam a comprar sem recursos próprios na matéria como financiar imóvel sem entrada.
- Amortização SAC vs. Price: Compare as prestações e juros dos dois modelos no artigo Tabela SAC vs Price no financiamento.
- O que o Banco Verifica: Entenda a vistoria de engenharia e análise de risco no estudo o que o banco analisa na concessão de crédito imobiliário.
- Comparativo entre Bancos: Veja as regras da Caixa, Itaú, Bradesco e BB no guia como funciona o crédito imobiliário nos grandes bancos.
Organização Financeira e Gestão de Orçamento
Além de preparar o seu score de crédito, garantir a sustentabilidade do investimento imobiliário exige a gestão responsável das finanças pessoais.
Entenda como gerenciar o histórico dos seus pagamentos no nosso artigo sobre como funciona o Cadastro Positivo e veja por que seu score pode travar mesmo pagando as contas em dia.
Para aprender a rentabilizar o dinheiro da sua entrada enquanto aguarda a aprovação bancária, acesse o nosso artigo pilar sobre como gerar renda passiva mensal.
Perguntas Frequentes sobre Score no Financiamento Imobiliário
A Caixa não divulga um número mínimo fixo de score, pois utiliza uma análise de risco combinada (rating interno + Cadastro Positivo + histórico no SCR). No entanto, pontuações acima de 700 pontos reduzem a exigência de garantias e facilitam a aprovação da cota máxima de 80% do imóvel.
Após a quitação de negativações e a baixa de pendências no Serasa e SPC, o nome do consumidor é limpo em até 5 dias úteis. Contudo, a recomposição do histórico de score costuma refletir aumentos expressivos em um período de 30 a 90 dias.
Sim, é possível, porém a aprovação torna-se mais criteriosa. O banco pode exigir um percentual de entrada mais alto (30% a 40%) ou aplicar uma taxa de juros ligeiramente superior para compensar o risco de crédito.
Não! A consulta realizada pelo próprio consumidor aos seus dados no aplicativo da Serasa, Boa Vista ou SPC é considerada uma consulta informativa e **não afeta nem reduz o seu score de crédito**.

Especialista em finanças empresariais e administração, é criadora do ImpostoLab e compartilha conteúdos sobre impostos, finanças e crédito de forma simples para ajudar você a tomar melhores decisões financeiras.